


@精英打工人们
点击上方蓝字关注我们

很多管理者、创业者和分析师,都喜欢盯着利润率,却忽略了另一个指标——周转率。
周转率非常重要,正如沃尔玛创始人山姆·沃尔顿所说的:我们宁愿要一个能周转10次的5%利润,也不要一个周转1次的40%利润。
其实要理解周转率并不复杂,我们可以把它和餐厅的翻台率联系起来。
假设你开了一家面馆,面馆里只有10张桌子。在午饭的时候,如果每张桌子只接待了1波客人,那么翻台率就是1。如果每张桌子接待了3波客人,那翻台率就是3。
所以,哪怕你的面条利润薄一点,只要翻台率是隔壁老王的3倍,那么赚的钱就可能比他多得多。
在这个例子里,桌子、面馆就是固定资产,面条就是存货,如果客人赊账就是应收账款,你把资产、存货、应收账款变成钱的速度就是周转率。
其核心逻辑就是:快,就是钱;速度,就是复利。用高频周转对冲低额利润,用效率赢过单纯的利润率博弈。
01
企业不管是做什么业务的,我们都可以把它的业务总结为一个标准化的流程:
钱 →厂房及原材料→生产→库存 →应收账款→钱→设备及原材料.......
钱出去,换来厂房、设备、原材料;原材料加工成产品,变成库存;库存卖出去变成应收账款;应收账款回到企业,又成了新的钱……周而复始,就像一条不断循环的闭环链条。
基本上所有的企业都是周而复始地从事着从“钱到钱”的循环,每完成一圈循环,企业就相当于卖出一批产品、赚到一笔钱。
一年里能把这个循环跑多少圈,基本就决定了企业能赚多少钱,这就是我们常说的总资产周转率。它就是公司“把资产转成钱”的次数。
周转率高代表一年能做更多轮次的生意,这意味着生钱的速度快,现金流健康,扩张快,利润稳。
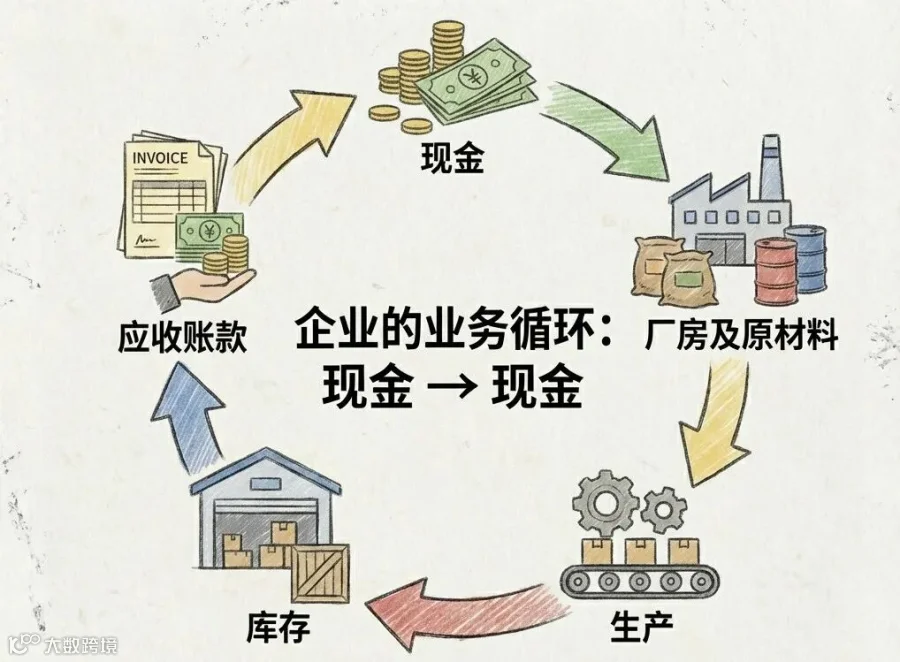
我们把这个循环拆解成更具体的环节:
钱→资产:利用钱买厂房、设备、原材料等。
资产→存货:利用资产生产出产品。
存货→应收账款:将产品卖出去,客户打欠条,钱还没到我们手里,仍然趴在客户账上。
应收账款→钱:催款成功,钱终于回到了公司账上。
上述循环中,任何一个环节发生堵塞,都会拖慢“钱变钱”的速度。比如存货不能销售出去变成应收账款,就会导致库存积压;应收账款迟迟不能变成钱,资金链就会断裂。
仔细观察这些环节,有3个周转率最为关键,它们分别是:
(1)资产周转率:衡量整体变现效率,即从资产变成钱的能力。
(2)库存周转率:衡量存货变现能力,即从存货变成钱的能力。
(3)应收账款周转率:衡量回款效率,即从应收账款变成钱的能力。
02

1. 总资产周转率
反映的是一家企业的整体资产变现效率,即投入的每一块钱资产,一年能给我带回多少块钱。
它的公式:总资产周转率 = 营业收入 / 平均总资产。
总资产周转率越高,说明企业用资产换钱的能力越强。总资产周转率低,说明企业的资产在“摸鱼”。
举个例子,某中小型制造企业24年全年营业收入为100亿元,年初总资产为45亿元,年末总资产为55亿元,那么,总资产周转率=100 / 50=2次/年。
这个意味着这家企业的全部资产在24年完成了2次循环,每1元资产全年创造了2元收入。
2. 库存周转率
库存周转率,就是仓库里的货,一年能卖空几次。这是衡量产品有多好卖的最直接指标。
它的公式:库存周转率 = 销售成本 / 平均库存。
举个例子,某超市24年销售成本为18亿元,年初库存金额为1.2亿元,年末库存金额为1.8亿元,库存周转率=18 / 1.5=12次/年。库存周转天数=360 / 12=30天。
这表明这家超市的存货平均30天就能完成一次从入库到卖出的循环,资金占用周期短,现金流压力小。
3. 应收账款周转率
库存卖出去了,如果钱没收回来,就变成了应收账款。
应收账款周转率,简单来说,就是我们赊销给客户的钱,多久能要回来。它衡量的是企业应收账款回收的速度,也就是把应收账款转化为现金的速度。
它的公式:应收账款周转率 = 营业收入 / 平均应收账款。
应收账款周转越快,说明客户付款越及时,企业的现金流越有保障。
举个例子,某公司24年营业收入为36亿元,年初应收账款余额为2.5亿元,年末应收账款余额为3.5亿元,则应收账款周转率=36 / 3=12次/年,应收账款周转天数=360 / 12=30天。
这说明这家公司的客户平均在30天内会结清货款,回款效率还是比较高的。
03
理解了周转率,再结合毛利率,就衍生出了4种模式的企业。
用横轴代表周转率,纵轴代表毛利率,就可以构建一个包含4种模式的矩阵。
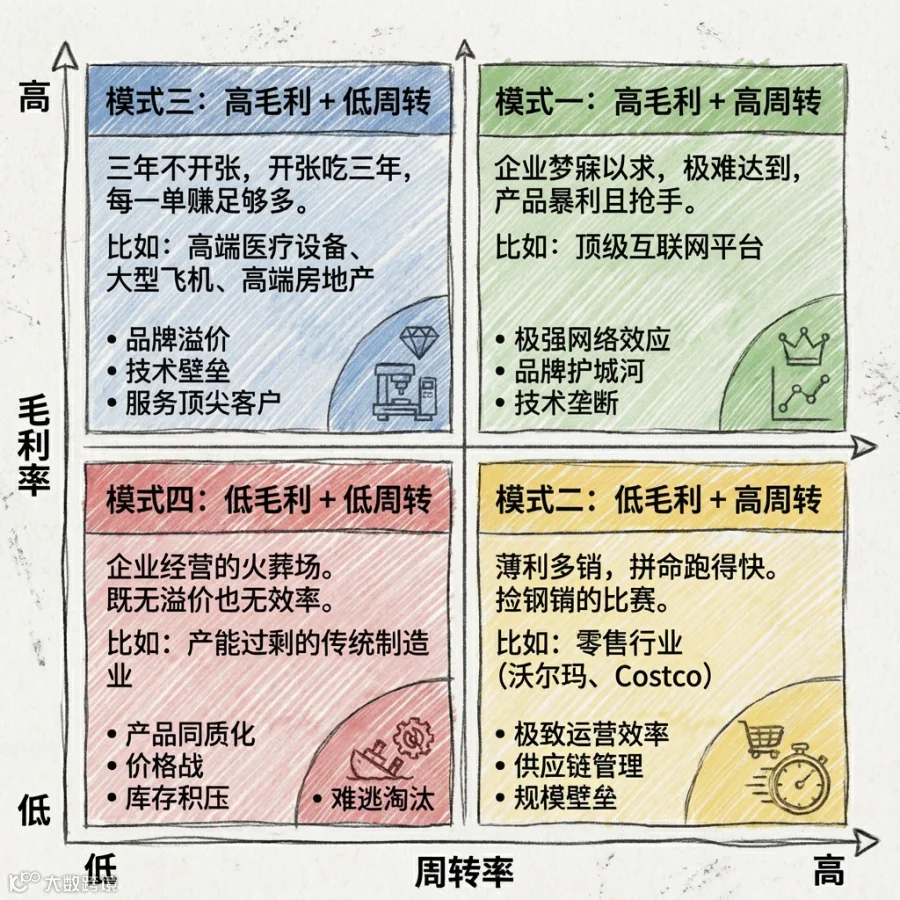
模式一:高毛利 + 高周转
这是所有企业梦寐以求的模式,但极难达到,因为毛利率和周转率大部分情况下都是跷跷板的关系。同时高毛利和高周转意味着企业的产品不仅暴利,而且大家还抢着买!
顶级互联网公司能算上这种模式,他们的产品边际成本极低(高毛利),而且用户每时每刻都在使用(高周转)。
这种模式的核心竞争力,在于极强的网络效应、品牌护城河或者技术垄断。
模式二:低毛利+高周转
简单来说,就是薄利多销。既然每一单赚得少,那就拼命跑得快。
比如,零售行业的沃尔玛、Costco等,就是这种模式。沃尔玛的净利率非常低,常年在2%-4%左右。如果它像普通超市一样,货物摆两个月才卖出去,那估计早就赔光了。 但沃尔玛做到了极致的周转率,其库存周转率是行业平均水平的好几倍。
这种模式的核心竞争力,在于极致的运营效率和供应链管理。虽然这是一条又苦又累的路,但一旦形成规模壁垒,竞争对手就很难攻破,因为对手没法在这么低的利润下生存。
模式三:高毛利 + 低周转
用一句俗语解释,就是三年不开张,开张吃三年。既然转得慢,那么每一单必须赚得足够多,否则无法覆盖成本。
比如,高端医疗设备、大型飞机等,研发成本极高,客户决策周期长,周转极低,必须依赖高毛利生存。
再比如,高端房地产、豪宅等的销售周期长,必须保持高溢价售卖。
这种模式的核心竞争力,在于品牌溢价或技术壁垒。它们不需要讨好所有人,只需要服务好金字塔顶尖的一小群客户就可以。
模式四:低毛利 + 低周转
卖得便宜,还卖不出去。既没有品牌溢价,也没有运营效率。
比如,产能过剩的传统制造业,产品同质化严重导致价格战(低毛利),市场需求饱和导致库存积压(低周转)。
这是企业经营的火葬场。这种模式的企业,除非进行彻底的转型,否则只能依靠不断的外部输血维持生命,最终难逃被淘汰的命运。
更多商业决策、商业分析和结构化解决问题的方法,可阅读以下文章和书籍《结构化分析:商业分析+个人成长双维精进》《商业分析方法论与实践指南》。