希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉啦啦啦
公众号中回复:“养老”,领取当代年轻人躺平养老攻略,回复“医疗”,领取续命大招
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.9,ETF最低万0.5免 5,可转债最低万0.4免5,两融最低5.0%以下
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞

收盘总结。连续12天收五日线下,量能连续两天迅速萎缩,走到这里单指数位置而言并不能算恐慌,但是市场氛围已经非常消极,未来缩出个极致量能触底可期。今天不讲什么技术面的东西,随便聊聊吧。各个群里对于未来的市场非常悲观,比如消费在降级,银行地产整个金融体系要完蛋,到处都在转各种银行暴雷真真假假的谣言,我在B站上也越来越多呼吁不要买房,幸灾乐祸的想等着房地产放烟花的视频。当然这种我是看见一个举报一个,甚至还还见到过一些类似于“凭什么我们当初买房利贷款率是5.8%而现在只有4.1%了?”,就一点经济常识都没有的看法和言论充斥网络。
我炒股时间也没有多长,但也经历过2018和2015,我想告诉你的是这个世界上绝大多数人都是看不清真相的,在这之中会有一类意见领袖自以为看清了真相,然后带动一批盲从者往错误的方向不断奔跑。从4月大盘2863触底以来到现在,我闻到的一直都是底部的气味,因为整体糟糕的舆论气氛太熟悉了,这个判断无关技术分析,无关太多基本面的东西,因为现有基本面肯定是不好的。这个判断不一定对,别人的判断也不一定错,但是你不要盲从,不要被噪音影响自己,这是我唯一想告诉你的事情。
港股最近太闷了,没啥好聊的,涨跌都没有主线,今天又是每个品种跌一点,除了腾讯回购比较坚挺在最近都没有趋势可言。非要看图的话目前可能再进一个死叉金叉循环,几个循环下来死叉底部是在太高的,震荡后的方向向上概率更大。我在动态里发了一个投票说你认为港股会不会破前低,大部分人认为会,那么答案就很明显啦,躺好就行。
美股这边道指和标普率先反弹,现在就等纳指反应了,目前没有明确止跌信号。讨论个问题,你觉得美股有泡沫吗?指数层面而言道指本身估值合理,标普和纳指今年的大回调也算是在面对货币收紧环境下挤泡沫的过程。目前核心标的的估值全都下来了,接下来再跌也跟泡沫无关,而是单纯面对经济衰退和通胀矛盾带给企业业绩的不确定性恐慌。有人说美国过去衰退曾经跌过70%,这次具体跌多少我不知道啊,我只知道跌30%入场定投的话,就是最后跌70%也死不了,而且跌越多越开心。而我如果因为恐慌而一定要跌到多少才买的话,跌那么多我也不一定敢买,没跌那么多我就直接踏空啦。
好的,回到正题。月底伊利发布中期业绩:营业收入同比增长12.31%,扣非利润同比增长17.51%。报表一出,大部分人都说稳了,先说结论,这份财报我认为还可以,但是缺乏惊喜,市场以下跌来反应的原因主要在于此前预告出来时拉高的预期没能兑现。当时中报预报出来后伊利是涨了的,因为预报看不出细节,现在财报出来后有些细节并不好,跌一下也可以理解。
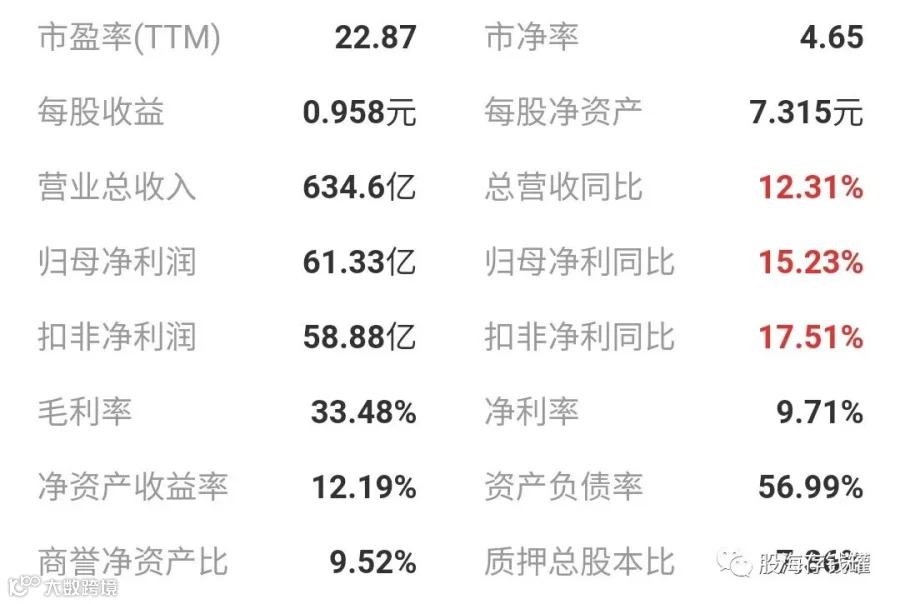
从收入上看,营收同比增长12.31%,其中二季度同比增长11.23%,在疫情情况下这个收入堪称完美。但再看一眼蒙牛二季度营收只增长了3.96%,伊利的数据好的有点不真实。我们反复说过看业绩不要只看营收和利润这两个数据,这两个数据往往并不重要,真正反应问题的是财报中的细节!奈何大部分人并没有心思仔细看财报,一看到宁德时代增长80%就认为牛逼,看到中免利润负增长就觉得是垃圾。伊利和美的财报同时出来,一个扣非增长17%一个增长只有个位数,普遍认为美的垃了伊利牛逼,但最后市场反应的却不是这个样子,所以,再重复一遍,看细节,不要看营收和利润这两个苍白的数字!
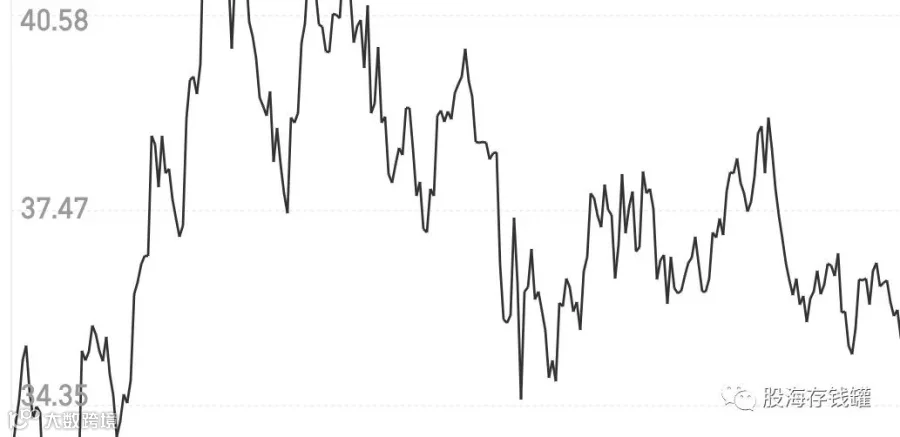
伊利财报中最大问题在于代表伊利基本盘的液态奶的收入仅同比增长了1.14%,前两年这一项增速都在两位数往上,说明伊利受到疫情的影响还是蛮大的,这也是下跌的主要原因。蒙牛同期的液态奶同比增长0.55%,从大环境来看,2022年上半年,乳业行业整体面临较大冲击,一是牧草等饲料价格上涨导致乳企面临较大的成本压力;二是消费需求相对疲软,打折促销导致行业毛利率降低。所以勉强维持增长,这才是伊利主业的现状,也是国内乳制品企业在疫情下的现状。当然我们可以认为在如此严重的疫情下能够不退步本身就是一种进步,但客观而言,这一年以来伊利的股价一直维持35-40之间震荡没怎么大跌过,如果财报反应的信息只是勉强维持经营现状而非惊喜,其实资金会比较消极。
那么问题来了,既然基本盘只是勉强维持,伊利的半年报是靠什么增长这么多的呢?从财报中看有四个方面。一是并表了港股的澳优,今年伊利持有澳优将近6成股份,给伊利带来了大概21.5亿的收入。二是奶粉及奶制品业务收入超120亿,同比增长58.28%。伊利着力发展的婴幼儿奶粉赛道高速增长,这点值得探究。目前各家奶粉企业发布的中报业绩几乎是全军覆没,全都是营收两位数下降,但唯独伊利金领冠两位数高增。伊利在该赛道的打法上做法基本走的飞鹤路线,铺天盖地的广告和高端化,结合自身渠道优势。本季度销售费用本季度大增18.25%,增速比收入增速还高,所以奶粉业务的增速可能是烧出来的,另外也可能给渠道压货来做高业绩。三是合同负债减少45.35%,释放了一部分利润,同时应收账款增长49%,公司说了是并表澳优以及电商和商超部分所致,后者说明伊利的议价能力在疫情下有所下滑。最后冷饮,冰淇淋收入达72.95亿元,增长31.71%,得益于今年的高温。

分析这些并不是说伊利不行,只是想说明伊利的业绩并没有最终那两个利润和营收数字体现的那么好看,疫情还是对伊利产生了较大的影响。表现尚可,是对于疫情严峻下所有核心业务都能正增长的肯定,但缺乏惊喜,是看完细节后市场对这份财报不感冒的原因。但是,伊利的护城河有变化吗?牧场,渠道,品牌,都没变化吧,乳制品全行业表现拉胯,伊利在这之中依旧是最优秀的,牢牢的把握着市场地位,后面的梯队望不到其尾灯。如此层次分明的行业在A股其实很少。去年我们讨论过伊利的未来方向,就是要发展成雀巢那样的综合食品集团,而并非单单乳制品做到世界第一就完事儿的。因此液态奶之外的业务如果能取得快速增长其实也是好事儿。总的来说23倍市盈率的伊利还是很值得持有的,这个业绩维持到明年直接市盈率跌破20,这种机会对于长期保持高估值的消费板块来说不多见,再加上将近3个点的股息率,我认为目前伊利的投资价值A股前三。今天就聊到这里,祝大家投资顺利!