希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉啦啦啦
公众号中回复:“养老”,领取当代年轻人躺平养老攻略,回复“医疗”,领取续命大招
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.9,ETF最低万0.5免 5,可转债最低万0.4免5,两融最低5.0%以下
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
集合竞价我持仓的宁沪高速被砸快4个点,资金看起来从避险资产里出来啦?拥抱高风险品种?还是说开放预期的炒作结束呢?毕竟这也算是支复工复产受益股。牛市来啦,尚不能兴奋,全面牛市基本不可能,结构化的话可能会是上证50时代的重启。我们一直都试图说明,没有yyds,只有时代造就的王者,新能源股票的时代可能告一段落了,有本事打我脸吧,反正我也有持仓哈哈。
好的,今天来聊聊中免和上机。怎么样,各种中国中免的股东们,你们还好吗?这两年的持股想必非常具有体验感,大起大落好不刺激。三四百块时散户趋之若鹜,跌到一百五六狗都不买。业绩因为某些不可抗力受损严重,只要大家还在担心旅游业的一天,中免就好不起来。想必持股很是煎熬。我们也是做了好多个跟中免有关的视频,三亚免税城也去了几次,不断的输出按摩,终于一切在最近迎来曙光。大家都知道发生了什么哈这里就不多说,看看中免最近的K线图你会发现大资金可能知道的更早。
我们在11月20日发的一篇文章标题是《这次可能真的好起来了》,当时在某些管控史无前例的严格,大家纷纷觉得新20条落空的情况下我看好逐步松绑,结果这两周发生了什么?很多人觉得松绑来的太快太意外,但我反而觉得这简直是顺水推舟。看清楚了一个逻辑你就要坚定,不要被一些表象影响了自己。目前各地政策相继松绑,大家每天刷到的都是此类新闻,但现实是很多地方解除了风控,但并没有预想中的热闹,大家反而有所顾忌待在家里。我的看法就跟当初对于黎明前的黑暗的理解一样,凡事都得有个过程。政策执行层面上是一级一级向下进行的,而人们的担忧和不知所措也会在新模式的验证中以及现状隐患的科学普及下重新转化为社会运转的生力军,一切只是时间的问题。

事实上很多旅游相关的公司这两年反而是走牛的,预期被炒到天上。中免为什么没有像其他的开放概念股一样有过暴涨?要知道如天目湖,丽江旅游这类景区股动辄都是新高和翻倍,机场航运也是走了一年的牛市,中国中免跌下来后的表现只能说中规中矩,偶尔有反弹,但一有利空依旧砸的爹妈不认。本质原因在于中免是旅游和零售双重性质的公司,定位更偏向于消费股。光是有人去旅游还不够,别人得舍得花钱消费,你业绩才起得来。消费跟什么有关?购买力,经济如果长时间抑制甚至倒退,哪来的购买力?虽然都是奢侈品消费,但跟茅台那种库存能涨价的行业相比还是逊色不少。中免的库存可积压不得,一方面是有销售额上的政治任务,另一方面基于免税生意的规模效益,中免必须维持住市场份额和拿货量才能获得较低的拿货价格,从而保证利润空间。
所以中免的基本面复苏一定得伴随消费复苏,基本面真正转好了股价才能走强,现在的上涨只是前菜,指不定啥时又给你砸回去了。毕竟这玩意儿又不是垃圾股,没有资金怼着它奋力炒预期,一般也就是跟涨一下意思意思罢了。言归正传,在逐步放松的背景下,明年经济能恢复成什么样我们不知道,各行各业可能会有不同的变数。但旅游和消费必然会比今年更好。这是跑不掉的。因为这两个行业此前一个受限于出不来,一个受困于没钱花。现在出行变得更加便利,同时很多人也将告别动不动居家拿保底工资甚至丢掉工作的窘境。前面刚讲了中免是旅游+零售双重背景,兼具这两个受益点的中国中免未来基本面必然转好,这可以算是明牌了。10月国庆海南整体免税销售数据相当不错,11月也没怎么受到各地封锁的影响,三亚上个月日均进出港航班数量超过三季度总合,一切都在好起来,恭喜大家即将熬到头了,静待明年财报数据说话。
还有点时间来聊一下一个曾经我们经常跟中免一起提起的公司吧,上海机场。机场航运股这几年也属于除了20年股灾时之外没怎么跌过的板块,打满了预期。上机曾经是免税租金+航运,消费+公共交通这种长牛行业的无敌结合,经过2021年的增发过后,目前的市值水平按照2019年50亿的利润来看对应市盈率是将近30倍。这个估值放在最近10年算中上水准。上海机场的估值一直比别的机场高出一截,原因就是中免日上上海每年要给他交几十亿的租金,使其具有了消费属性。而在去年跟中免签订了不平等协议后上机租金大减,免税属性削弱。目前政策刚松绑,反应到机场需求上需要过程,业绩想要恢复到19年需要多久呢?两年?三年?不好说的。
有些人会提到虹桥并入的因素或许可以弥补一下损失的免税估值。虹桥并入上机是历史必然,上机老早的资产就是虹桥机场,后来为了上市进行了资产置换,把浦东国际机场给换了进来,并在06年股改后承诺未来并入。恰逢疫情期间就回归来拯救一下业绩。但长远来看虹桥真的是优质资产吗?虹桥机场常年满负荷运营,盈利稳定但利润率不高,几乎是纯航空业务所以受公共调控。虹桥的注入短期可以让上机的财报不至于太磕碜,但长期必然是拉低整体利润率和ROE的,绝对无法构成上机提升估值的逻辑理由。当然,梦想也是可以有的,从政策上有虹桥国际枢纽建设和南通新机场来看,未来不排除以南通新机场承接国内航空为主,虹桥浦东双国际机场的可能,那么免税业务也就有了更多的流量空间,假以时日上机可能与中免重新开启谈判也未可知。
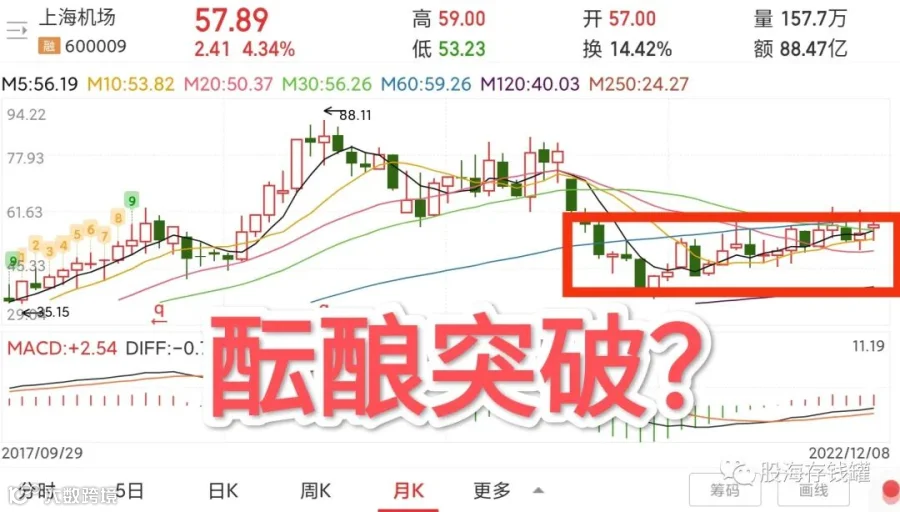
至于传闻说上机建免税城自己经营免税?你确定不是建个商场然后招商收租吗?他哪来的牌照?不应该是建好后中免王府井之类的免税企业入驻进去吗?我们在上机40左右那段时间做过好几次相关的视频,现在都快60了,客观而言当前的股价反应其未来的业绩的恢复预期算得上合理了,近一年来的股价回报也相当不错。 随着束缚解除,未来自然是光明的,投资的话需要好的价格出现。上海机场几乎是唯一一个三年下来股价距离2019年收盘价依旧有较大距离的机场股,那些小盘航运股的预期跟旅游股一样可以随便炒,但是资金在对待大蓝筹的时候还是理性偏多的。总之上证50的时代正在回归,很多股票可以重新加入自选了。今天就聊到这里,祝大家投资顺利。