希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.9,ETF最低万0.5免 了,可转债最低万0.02免5,两融最低5.0%
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞

收盘总结。轻微平盘,大盘在跌破120日线后并没有展现强势收复的气势,畏畏缩缩,一拉起来碰到120分钟的压力就会跳水,收盘也成功的刚好收在120日线之下。那么这里的图形就有点暧昧了,本周还有两天,不收回来就季线3200见吧。
新能源带领创业板反弹的比较强势,果然能接替新能源的是回调后的新能源,蓝筹在银行的砸盘下显得异常沉闷。这个地方就看心态了,其实像茅台,中免,隆基,万华这类具备赛道性质的蓝筹底部反弹以来表现都不差,真正表现烂的其实主要还是金融。关于银行和地产的状况我们接下来会聊到。
另外开盘把港股通买的龙湖清仓了,准备用港美股券商买,港股通真的是垃圾,7月7号就该分红,至今都没下来,更别说到时还要扣除20%红利税了,我明明有港美股券商还用港股通买股票真是傻逼了。
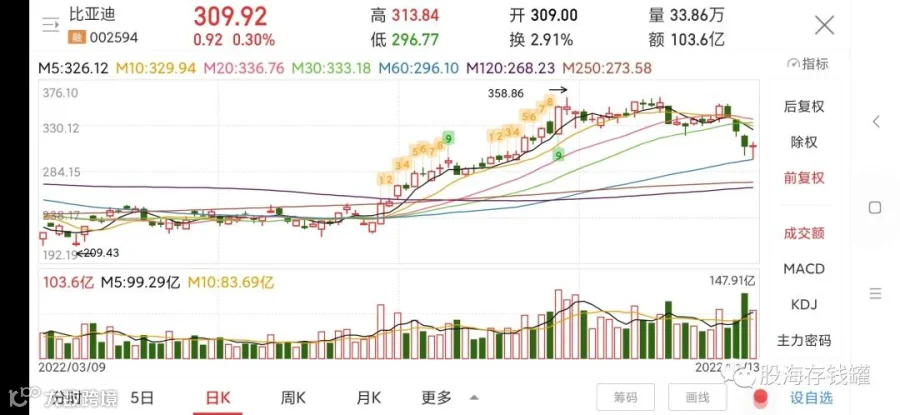
回到正题,关于比亚迪这边,传闻巴菲特清仓,然后比亚迪闻声大跌,港股比亚迪跌了11个点。这东西如果是真的,那么短期影响还蛮大,长期还是看业绩和预期,如果是假的,那就是短线坑位机会。我们不做猜测,这里就给个参考吧,当初巴菲特是怎样减持中石油的呢?巴菲特在07年7月12日减持1,690万股中石油,足足半个月后才披露,原因是巴菲特旗下巴郡是通过平邮方式申报的减持,所以有时间差。同年8月29日再度减持9,266万股中石油,同样是透过邮递方式申报,9月11日港交所才收到邮件。所以,细品一下吧。
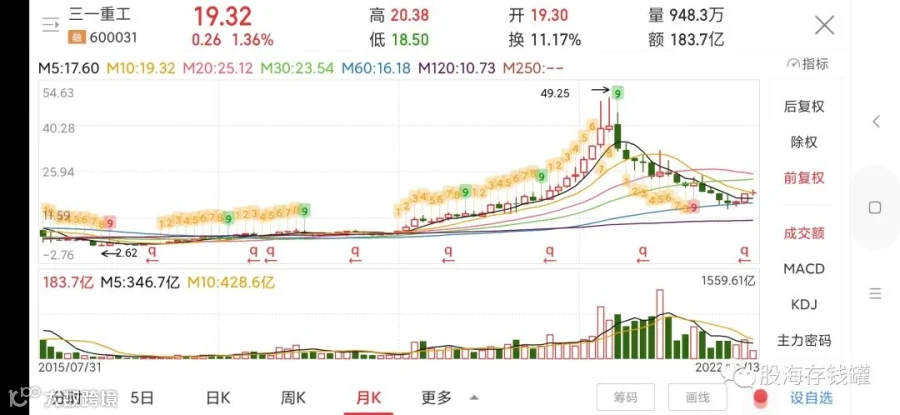
聊聊三一重工,应昨天评论区的要求聊一聊,其实三一跟伊利招行的情况不一样,三一只是正常在走周期。去年一月周期顶部获利盘开始出清,股价崩塌,随后业绩开始下滑,直到目前为止基本跌掉了两年涨幅,而业绩迎来复苏机会了。6月销量下滑环比缩窄,海外业务增长58%,下半年有机会业绩转正。其实三一我们之前有看岔一点就是高估了它的海外化进程,所以当时认为它是弱周期性。但像国外的小松,卡特彼勒这类工程机械巨头,他们的海外业务都是有6-80%的占比,而三一2021年这一数据是23%,差的很远。周期行业想要去除周期性就必须依靠业务的全地域性扩张,这样才能保证需求不断,所以目前的三一依旧是周期性行业公司。三一2021年研发投入增长30%,钱主要去的是电动,智能化方向,这是符合趋势的,所以未来它的海外化进程可以期待,目前周期底部有反转的迹象,我觉得它的状况仅就现在的位置而言完全不用悲观。
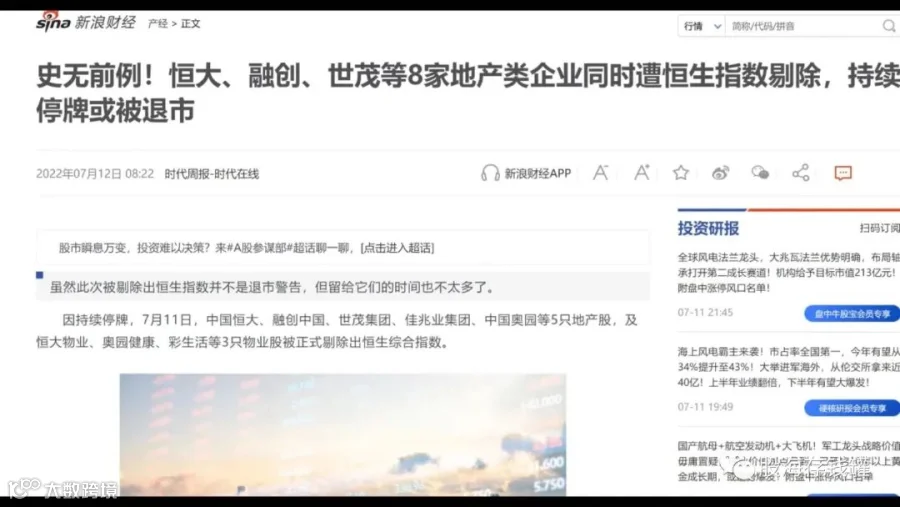
地产这边,恒生踢掉了一批地产股,这也正常,本来这几只暴雷的暴雷,停牌的停牌,还留在里面做什么呢?地产和银行这两个行业因为高联动性,今年舆论环境都不太行。有个叫财经真相的自媒体天天发地产银行各种数据暴雷的信息,说实话挺没意思的,真的牛逼你就去赌经济危机直接做空中国。四大行出问题没?资产质量高的地产出问题没?天天东边破产西边暴雷的,真以为动了社会经济根基了?
白酒行业当初是怎么演变的,茅五泸是怎么脱颖而出的,任何成熟行业到最后都是存量竞争。现在地产和银行也在走这个阶段,几千家企业变成几百家是必然,当然银行不至于会开不下去顶多业绩分化,但地产是真的会倒一大片。到时前100甚至前50地产公司吃掉绝大部分份额,然后保利未来10年利润翻5倍,不是没有这个可能。当然我这里只是随便举例,保利,华润,万科,龙湖,金地,资产优质的头部地产公司未来绝对光明。地产债务暴雷牵连到很多银行信托产品,连同银行也被不看好,但是你看无锡银行半年预报30%利润增速牛不牛逼?当然可能只是特例,但是如果今年银行业整体利润依然是涨的,你吃不吃惊?说好的经济萎靡,说好的地产暴雷?然而地产不是银行的全部,除了息差银行还有很多业务,这两个行业目前好的很,只是经历阵痛,很多债务暴雷累积到了今年一起出清而已。什么是财经真相?这就是财经真相,少数人才看的明白的,才叫真相。今天就聊到这里,祝大家投资顺利!