希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.9,ETF最低万0.5免 了,可转债最低万0.02免5,两融最低5.0%
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞

收盘总结。大盘缩量上涨,个股比较热闹,蓝筹整体一般,市场没有浓烈的反攻情绪,周线目前依旧处在调整周期中,上方5和30ma刚好在3300,本周主要看3300点的压力能否突破,视为调整结束与否的信号。以目前的量能来说比较吃力。
既然看到周线,我们聊讲点积极的。上一次上证周线macd回调到此前低位水准时还得追溯至2018年年底,2800多的历史底部区域目前是共识,悬念就在于能涨到哪里去。这次反弹虽然强烈,但并不像2019年年初那样直线冲天,调整也来的较早,目前周线macd甚至还没站上水面,形态更加良性。所以两个结论,一是调整周期不会像2019年那么长,二是按照目前的月线形态,未来是奔着新高去的,3400绝对不是终点。
至于最终如何突破新高,过程无人知晓,但是只要坚持,结局一定是好的,加油!
阿里要在港股双重上市了,这对于在美中概而言是个巨大利好,跟腾讯没啥关系,所以你可以看到阿里嗖一下就涨了,腾讯依旧处在可以买的低档区间。很多人不理解什么是双重上市,觉得阿里不是已经在港股上市了吗,这个我们之后跟大家聊聊。
纳指继续回调,幅度不大但破了均线,看后期能不能往30后ma继续调,所以说不要急,逢跌买,最近一两年够你买上去的。这波反弹行情我们此前判断冲12000,结果最高是12093,完全准确。
聊一下昨天暴跌的光伏,说是暴跌其实也过了,也就三四线公司在跌停,隆基才跌两个点呢算啥。光伏目前上下游都没啥问题,上游硅料价格高居不下,这是供需决定的,至少两年内产能不会过剩。那么多下游企业和通威签订长协,就是为确保硅料的供应,而长协的签订又让本来不多的硅料更加紧张。最近看到一种观点,说由于欧美此前受疫情影响的很多企业逐步恢复生产,国内硅料企业将会迎来海外需求的顶部。但是新增硅料产能的投产和达产是两个概念,成本端也有区别,纯度也很重要,不是说单纯产能的饱满问题。
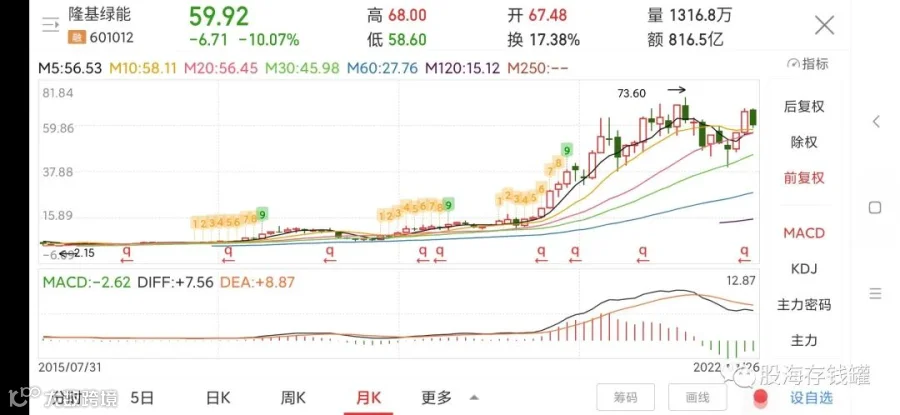
同时,下游企业技术不断革新,国内外组件装机需求量大,去年光伏产品出口额超过280亿美元,创历史新高,新增装机达到54.88GW,虽低于年初预期,但仍然达到历史新高。根据国际能源署的预测,到 2030 年全球光伏累计装机量有望达到 1721GW,到 2050 年将进一步增加至 4670GW。光伏下游这两年被制裁的新闻也不少,有本事就全世界范围,长时间的制裁啊,我们自己的光伏产业就是世界第一,我们的技术和产品就是最好,这么大的预期需求量,还怕制裁,干脆别发展产业了。
最近公募基金开始出二季报了,我们聊一下我最看好的张坤和它的易方达蓝筹。先看一下概况,和一季度相比海康威视换成了药明生物,海康不知道减仓还是清仓。之前也有不少朋友问过我怎么看海康,我做跨境,以前卖过安防摄像头,合作工厂用的是华为海思的芯片,华为海思恰好也是海康威视的前供应商。我合作工厂的组装厂经常因为芯片限制无法按时出货,最后就没做了。不过安防设备芯片制程要求不高,国产替代能多大程度稳固海康的基本盘,海康多大技术程度上会被国外限制卡脖子,这些都是可以去研究的问题。回到张坤的二季度配置,白酒四小龙依旧稳稳占据4成仓位,很合理啊,白酒没有泡沫,啤酒才有,这是常识。估值最低的五粮液洋河居前,茅台有所减持,但整体均衡,拿的比重都差不多。张坤的持仓依旧走集中风格,前10 重仓占据80%仓位且全是大市值蓝筹,至于药明生物就买了了一点点,大概率是个类似于海康一样的实验仓。其他的像腾讯,港交所,招行,伊利,连续几个季度持仓标的几乎没啥变化,非常典型的张坤风格。
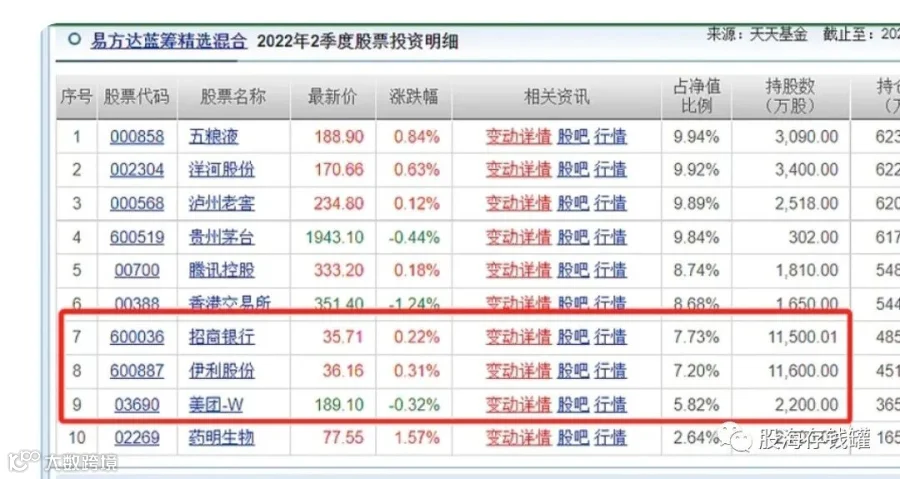
总结一下张坤的配置思路,板块配置上是消费+金融+互联网,前10重仓配置完美落在这三个区间。市场配置上A+港股,坚持买低估,价值理念以消费股的稳健成长和金融互联网的低估挖掘相结合,非常的学院派。这个组合中以白酒为核心的消费股是基本盘,确保收益下限,金融和互联网一旦价值回归,就可以大幅提升收益上限。
为什么看好张坤的风格呢,因为他是真正的价值派。我们可以观察到在最近两个季度中张坤的伊利和招行一股未动,这半年来这两只股票一直被利空压制走势不佳,但张坤一股未减。此前那些老牌的长期主义大佬如谢治宇朱少醒们这几年持仓也是换来换去,总觉得被新能源打蒙了,张坤的坚定在A股投机市场下可以算作是公募界的清流了。总有人拿这两年的业绩去贬低张坤,认为他持仓不动是偷懒,根本不会炒股,我真是乐了。张坤的基金坚持做价值,回撤可控,结合过去几年的牛市,到现在基金本体是赚钱的。而那些曾经涨了好几倍的医疗和新能源呢?葛兰的基金直到去年年底本体甚至是亏钱的,新能源在高位吸收了那么多资金,未来一旦出大回调,估计也好不到哪儿去。你可能买这些赛道赚到钱了,但基金本体亏钱就意味着大部分做这只基金的人是亏的。张坤的持仓估值都不高,长期做下去收益稳定,一个好的基金经理绝不是在一些热点当头时狂赚,最后在高位套住大部分投资者,但似乎那种基金经理会更受市场欢迎,大家都喜欢这一秒的英雄嘛。今天就聊到这里,祝大家投资顺利!