希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉_股海存钱罐
公众号中回复:“养老”,领取当代年轻人躺平养老攻略,回复“医疗”,领取续命大招
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.78,ETF最低万0.5免 5,可转债最低万0.4免5,两融最低5.0%以下
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
好的,今天聊聊牧原股份,也是有公众号上的粉丝朋友问到这家公司,最近没啥素材,你们问什么我就聊什么吧。猪周期我买过双汇和海大集团,都没有长期做下来,今天就简单分享一下思路,抛砖引玉吧。关于牧原股份,我认为你可以从两点去研究它,一是财报,二是周期。它那逆天的财报到底有没有问题,以及猪周期的运行阶段到了哪里。
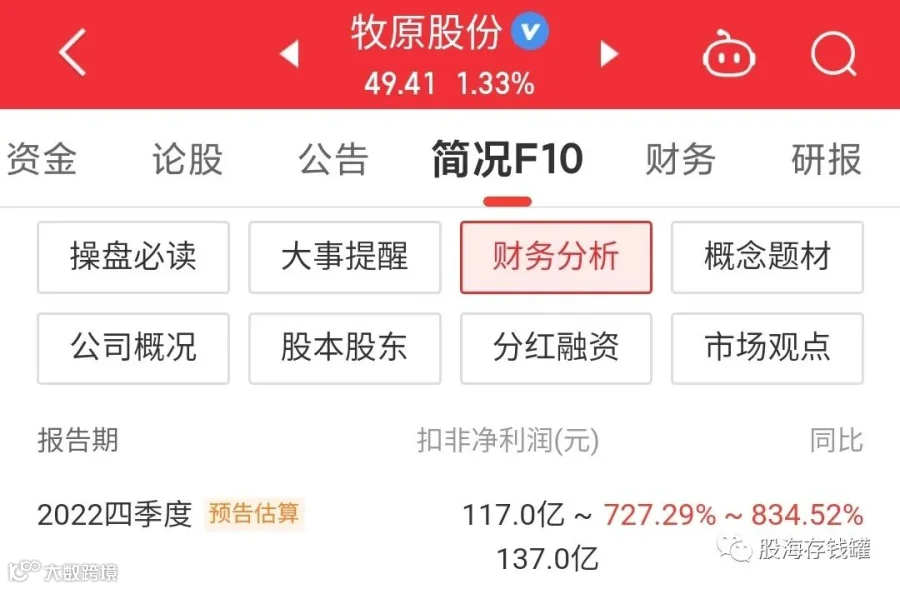
首先聊聊财报。在全行业整体低迷的背景下,牧原股份去年四季度净利润创下历史新高,单季度赚了130亿左右,带领年利润大增。与之相比同行业的新希望全年小亏,正邦百亿巨亏,只有温氏靠养鸡赚到了钱。牧原财报上一枝独秀已经不是第一次了,此前也被人锤过财务造假但并未查出实际证据,从疑罪从无的角度来讲那我们就认为它财报是真的。进而就该研究一下它是怎么做到逆势赚钱的。
据公开资料显示,生猪养殖行业头均养殖利润自2022年4月越过盈亏平衡线之后,于12月重回亏损区间。但牧原股份却在2022年最后两个月加大了生猪销售,原因是第四季度牧原商品猪完全成本已降至15.5元/kg以下,低于生猪整体价格水平,存在利润空间。我上一次聊牧原的时候是21年上半年,那个时候牧原的商品猪成本还在16块多,这家企业降本增效从来都不是说说的。别人越卖越亏,就你赚钱,这还不得疯狂攻占下市场?牧原的工业化集中养殖做的很成熟,这些年成本不断走低,对于全行业来说妥妥的是未来方向,因此它能赚钱我认为也是合情合理的。
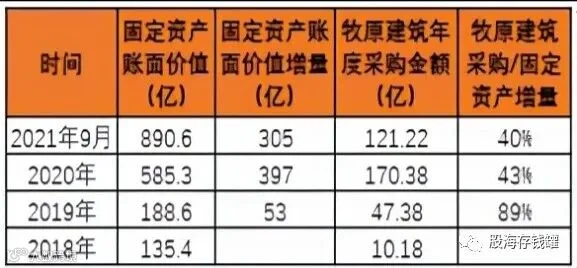
利润大增的问题解决了,那么聊一下牧原财报上长期以来的两个痛点吧,一是固定资产过高问题,我觉得不是问题。牧原是工业化养殖,这些年产能的暴增就是靠疯建养殖基地堆出来的,目前已建成6000万头产能,未来可提到1亿头以上,届时市占率会突破10%。对于业务单一的公司来说简单粗暴的打法是最有效的。俗话说得好,就怕流氓有文化,当产能的无限扩张配合上高效的管理,财报很难不好看。
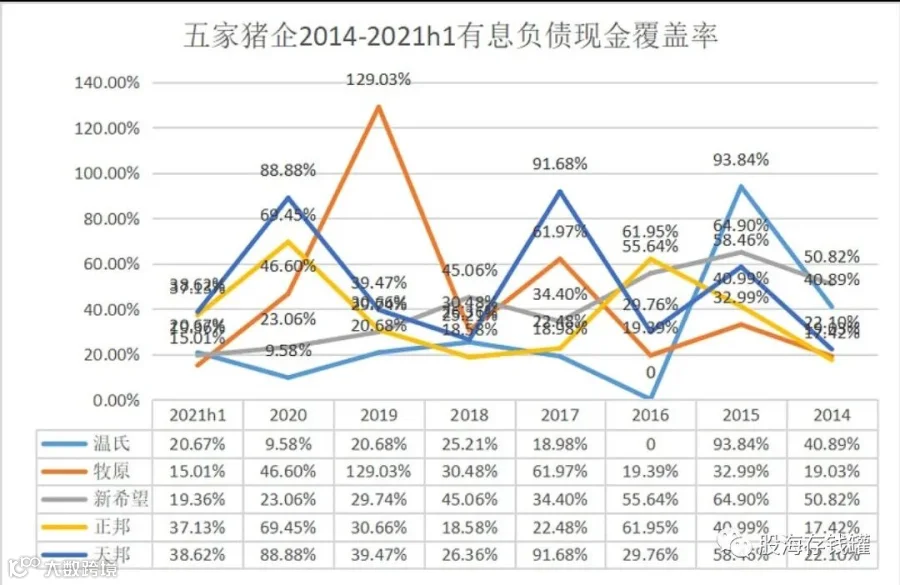
第二是大存大贷的问题,这个在重资产行业很常见。比如房地产,像万科这种企业,手中现金流充足却依然维持高负债率。牧原维持产能的运营成本总量很高,人力成本也一直在提升,需要有充足的资金拿在手里。有人担心牧原一路激进打法容易出现资金链断裂,我认为不是没有隐患,但生猪养殖这个行业不会消亡,一定要活一个下去的话也只能是牧原,对不对?
其次聊聊周期。我们在两年前的视频里将牧原股份,新希望和海大集团这三只个人比较关注的猪肉概念股做过对比。当时我们认为牧原纯做生猪,专注度高,财务极其优秀,业绩受限于周期。新希望生猪饲料双引擎,还做乳液和地产,业务扑的太宽不见得是好事。海大也是各类饲料+生猪养殖,饲料占据大头,周期性较弱,财务数据优秀。最后得出的结论是最看好海大,其次是牧原,新希望最差。事实上两年过去后,跌的最少的确实是海大集团,走的最烂的也确实是新希望。我们这波判断的没错,同时也说明了周期的确是禁锢住优质公司的一把枷锁。
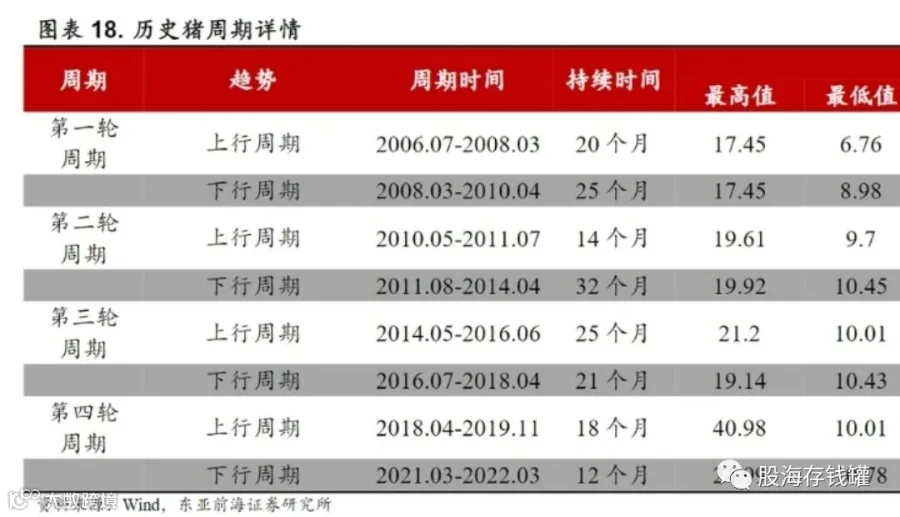
回到现状,2月18日全国生猪现货价格再次跌破15元,如果按牧原股份去年第四季度的商品猪完全成本15.5元/公斤来计算,目前同样无法盈利。不过结合历史猪周期转换时长和价格走势来看,现在不一定是猪肉周期的最低点,但也到了一个成本点了,未来即使再下降,也早晚会反弹到利润点。猪肉价格周期总体呈现一个大的箱体震荡,下限分明,但牧原的降本增效是会持续做下去的,谁知道它们能把成本做到多少呢?
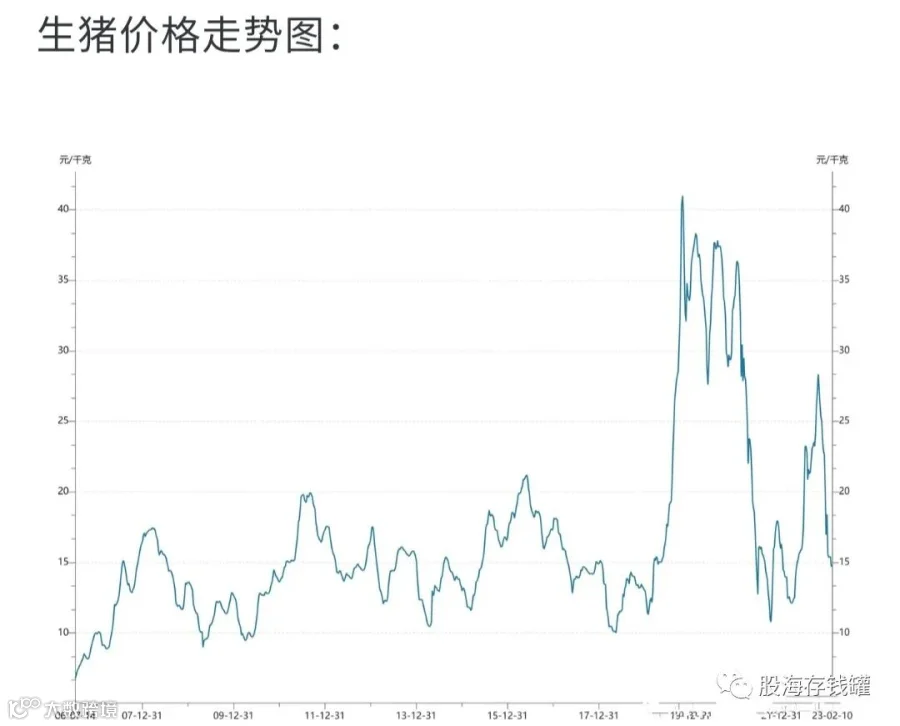
所以从周期股的特性来讲,你在偏底部的位置布局,等待下一轮高峰的策略是没有问题的,唯一问题就是你能否坚持住。就比如问我怎么看待牧原的这位朋友,如果你只是单纯想听听看法,那么我们就是分享和讨论,大家一起做长期的胜利者。但我注意到牧原在这几个月的大盘行情中基本没有反弹甚至还创过新低,那你会不会是因为持股感到焦虑而寻求认同呢?

我不知道,但毫无疑问的是周期股是很难做的,牧原上市时间不长,作为参考你可以看看双汇发展的历史走势。好几年不涨,一涨吃几年,这就是典型的周期股特征。比起再多的理论分析,坚定自己的认知才是最难能可贵的。今天就聊到这里,祝大家投资顺利!