希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉_股海存钱罐
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.78,ETF最低万0.5免 5,可转债最低万0.4免5,两融最低5.0%以下
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
上传失败,网络异常。
重试

白酒板块直到我昨晚写文案为止年K还是红的。酒ETF和茅台年内涨幅抹清,泸州老窖勉强维持红盘,虽然全都跑输大盘,但比起其他权重蓝筹还是强上不少的。天台上连伊利、招行的股东都还在排队呢,中免股东还在犹豫跳不跳,白酒股东们还是往后稍稍吧。白酒每年都要完蛋好几次,这玩意儿这些年走的太强,树敌太多,多头们的辩解永远都显得苍白无力。当多头们发现原来贵州茅台也可以两年不涨时,割肉的欲望和焦虑可能足以战胜任何逻辑。说白了,白酒的投资者们还是太着急了,你可能根本不知道你买的是什么东西。短期涨跌市场说了算,真的没必要介意。
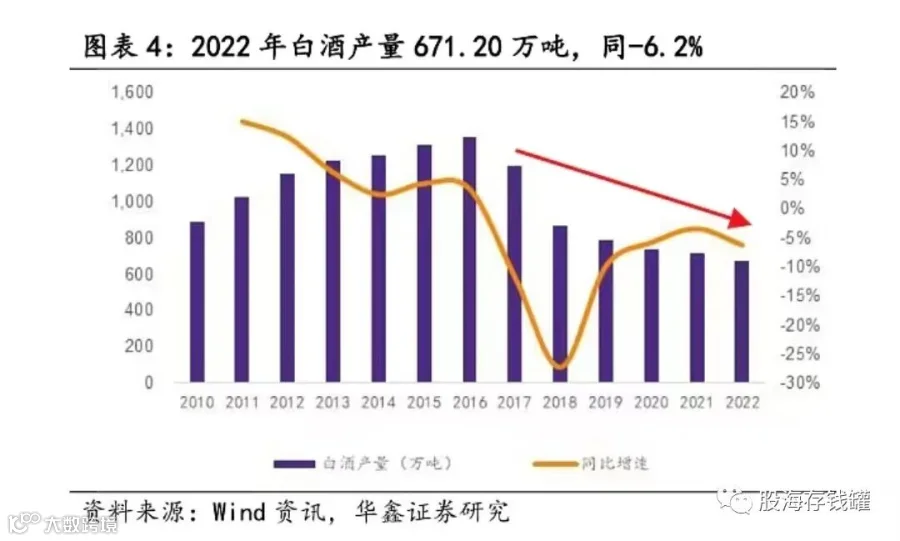
第一,白酒行业整体的产销量从2016年见顶之后就一直稳步下降,总体萎缩达到50%,但在这之间高端白酒利润涨了多少?茅台从167亿涨到627亿,五粮液从67涨到接近300亿,泸州老窖从不到20亿涨到百亿附近。也就是说在白酒行业整体已经产量腰斩的情况之下,头部酒企利润翻了三四倍。因此还在以产量下滑来作为看空白酒股理由的人非傻即菜,你可以用合理的理由看空白酒,但以一个7年前就人尽皆知的行业现象来支撑你当下的看空逻辑,这不仅是逻辑问题,更是智力缺陷。第二个现象,2016年至2021年,茅台的出厂价和市场价之间的价差突然连年放大,而股价也随之走出一段浩浩荡荡的主升浪,从一百多涨到两千六。巧合的是,茅台股价的上一轮主升浪对应的刚好也是上一轮价差放大的时间。过去两年受疫情对消费能力的影响,白酒市场价格下滑,茅台的股价也一度遭遇腰斩。

2022年白酒行业产量671万吨,比2016年减少约600万吨。大量消失的产量主要来源于100元以下的低价白酒,核心原因在于城市化引起消费习惯的改变,以及消费年龄层的更替导致饮酒需求总量减少。真正“喝”酒的这部分消费基数锐减。而另一方面,高端白酒产量从5万吨上涨到10万吨,次高端的量也至少翻了两倍。所以白酒行业整体下行的销售趋势并未影响上市的18家酒企不断集中,同时高端白酒的产销跟喝酒的人有没有变少也无太大关联。
因此,从种种现象和市场结构中我们很容易分析出白酒的投资逻辑来,一是集中,二是金融属性。从2016年-2022年,白酒行业整体产量减少,但上市白酒公司整体销量却是增加的,这个趋势还将继续。行业集中的逻辑在很多存量市场里都存在,比如我们经常讨论的房地产行业,伴随着一批公司走向末路,许多优质房企今年前3个月的销量已经恢复元气,甚至还有超过2021年历史销量高峰的成绩出现。这是不是与你们经常听到的楼市惨淡的印象有所出入呢?其实并不矛盾,房地产是如此,白酒也是如此,行业下行是事实,头部的增长也是事实。至于金融属性,这个就属于白酒2016年以来的全新基本面逻辑了。你也知道没多少人真的喝酒,即使喝酒也未必能经常消费起高端白酒,那这些酒卖给了谁呢?在茅台奢侈品化的意识灌输下,便宜的酒你送不出手,也没有收藏价值,更无法炒作。这也就使得高端白酒的消费价值背离了产品本身,具备了金融和社交符号。
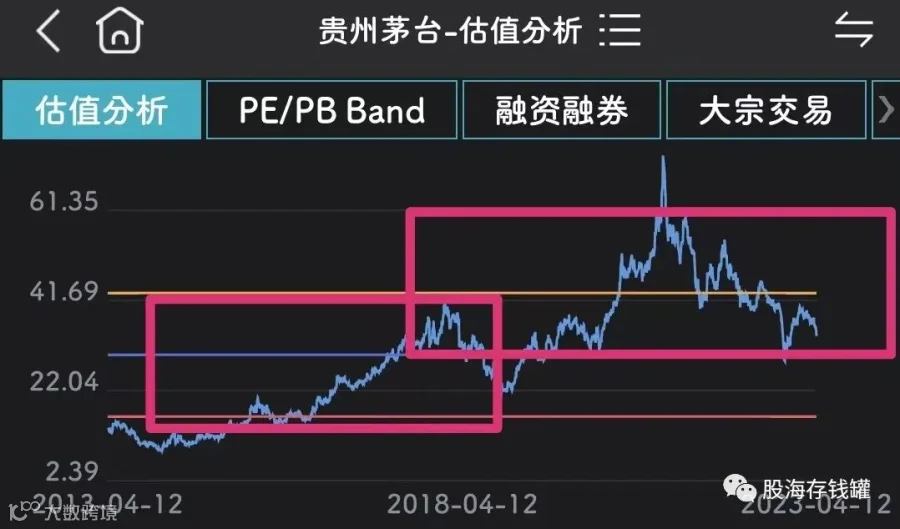
很多人只看到的白酒股在过去六七年利润涨了三四倍的情况下股价翻了10倍,认为这是泡沫,却没有认知到这种价格利润不匹配的背后是白酒估值逻辑的改变。还在拿曾经8倍的茅台来论证现在白酒估值的不合理性纯属刻舟求剑。高端酒的金融属性如何作用在上市公司的基本面上呢?以茅台为例,在市场价跟出厂价有较大差距且差距越拉越大的时候,大家都清楚买到就是赚到,此时茅台会处于供不应求的状态,压根不愁卖,产量有多少,市场就能吃进去多少。因此只要茅台的市场价有炒作空间,只要茅台还需要抢,那它的基本面就无比坚固。无论是扩产还是提升出厂价都能让其财报迅速丰满,公司只要注意不破坏掉市场价格和供需的协调即可。
现在市场舆论无论是认为白酒卖不动还是人口基数减少或者消费复苏速度缓慢,诸如此类逻辑跟高端白酒的现状之间只能说毫无关系。茅台们最根本的问题根本不是产量和销量,而是价格。市场价的变化受供需影响,但作为金融产品,理性供需又不是唯一影响因素。高端酒企这些年逆势增长的利润是靠提价和扩产,但市场价格的变动如果过于剧烈,此二项策略的使用就得非常谨慎。如果市场价格不够坚挺,出厂价格就很难提升,酒企可能会被库存反噬,这才是潜在的风险。如果茅台不涨价,其他白酒只会更惨。五粮液和老窖之所以能够涨价,很大程度还是因为前面有茅台在不断打开新的空间。

所以,不是说白酒没有看空的理由,而是你的理由得合乎逻辑;不是说割肉或者焦虑于股价一定是错的,但不要被恐慌情绪控制住你的交易策略。白酒没有利空就不是白酒,如果所有人都一致看好,只会说明茅台的又一次满2600立减1300的奇妙旅程在等着你。现在白酒的情况是很简单的,一线白酒品牌有望保持基本消费盘并进一步渗透,但二三线白酒品牌的发展空间将受到限制。这是几年前就明牌的事儿,也是我们当初把仓位从包括酒ETF等其他白酒股上集中到茅台身上来的理由,舆论老拿这个来说事儿,词汇量未免过于匮乏。大部分人买的不就是茅五泸洋,顶多加个山西汾酒,我不知道你担心个啥。今天就聊到这里,祝大家投资顺利!