希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉_股海存钱罐
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.78,ETF最低万0.5免 5,可转债最低万0.4免5,两融最低5.0%以下
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
好的,今天聊的话题跟消费股有关,不是你们关注的中免,下一视频再聊,因为这篇文案是先写完的。今年消费的整体形势是不错的,可能是因为前两个月大家对于弱复苏的一致性比较高,在较低的期待值下我们反而看到了一流消费公司的韧性。伊利顶着前两个月消费状况不佳的压力超越了去年的史上最强一季度业绩,以茅台为首的高端白酒股也持续保持两位数利润增幅,中免单季度营收历史新高,美的格力代表的白色家电表现也是可圈可点。当然,业绩好看股价不涨的东西自然不是你们所喜欢的,那么今天我们就来聊聊今年以来消费股当中股价走势最好的白色家电,为什么这么牛逼?
白色家电今年的表现有多炸裂呢?目前为止板块指数全年涨了快10个点,中盘绩优海信一度翻倍,格力和美的两个几千亿市值的巨头一个涨了25%,另一个涨幅也有两位数。要知道茅台今年涨了才不到2%,伊利周五大涨后仍未转正,白色家电的整体表现你别说是消费板块,就是把所有蓝筹算上,也只有中特估能压他们一头。有朋友问了,格力去年还被资金爱答不理的,为什么今年这么强呢?当然是因为今年家电行业的基本面不错了,我们从四个角度来分析。
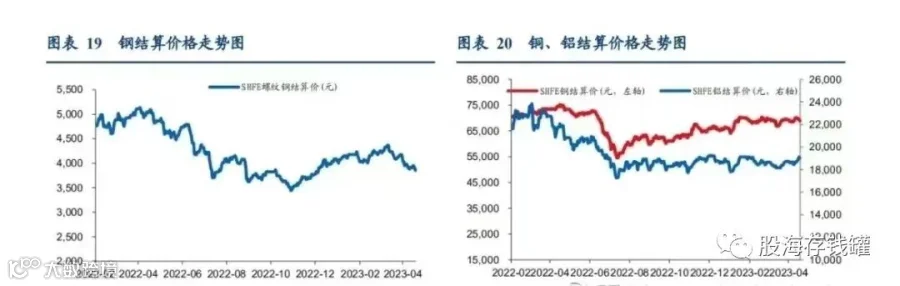
首先是成本端原材料价格下降。去年下半年以来家电主要原材料的价格就从高峰滑落下来,保持相对较低的区间震荡。前两年的全球性大放水使得大宗周期触顶,大量原材料价格暴涨,一定程度上抑制了家电行业的利润增长,如今则是一个毛利率修复的过程。
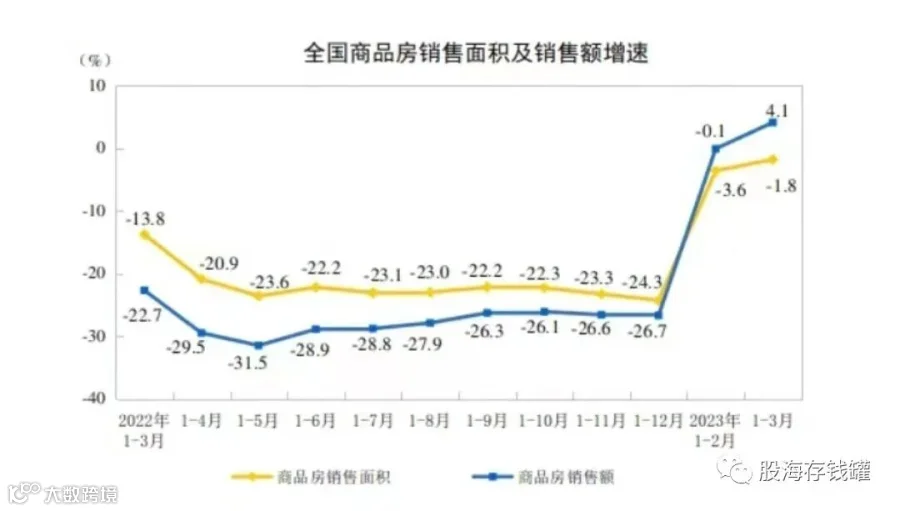

第三是社零复苏。2023年3月社零总额3.8万亿元,较2022年同期增加10.58%,意味着经济正在复苏。细分来看家电类社零数据表现出色,但如果要跟2021年同期相比则还是减少了1.4%,但3月也只是市场复苏的开始而已。从家电市场零售额分月度的销售占比来看,1-2月合计仅占全年的12%,家电的重点销售月份还在后头。美的已经连续11年利润增速为正,除了一些风口上的高新行业,A股能真正意义上让业绩穿越牛熊和周期的也只有这些消费类龙头公司了。
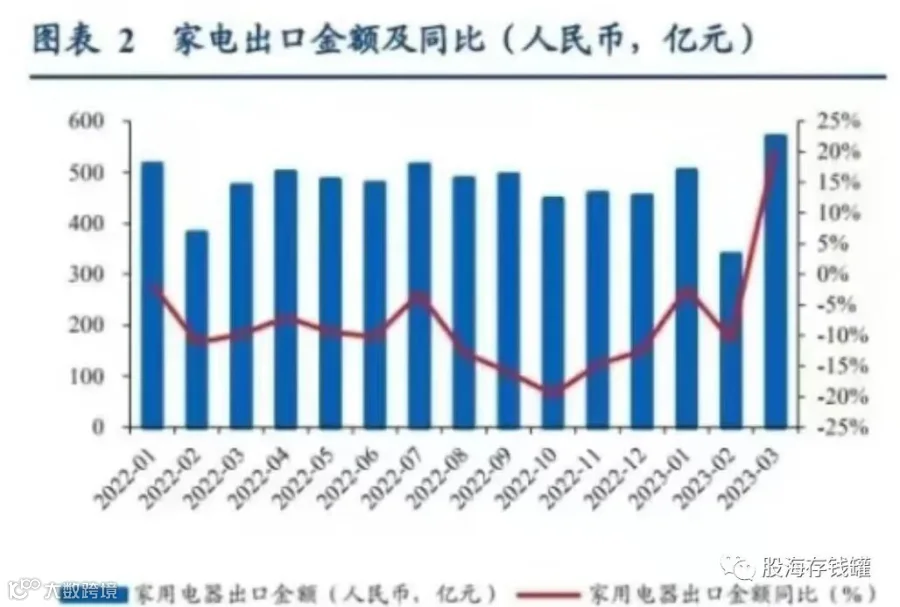
第四是家电销量实打实的增长。白色家电的存量换新市场足够巨大,2023年一季度家用空调累计销售同比增长5.2%,其中内销同比增长16.7%。空调在一季度并不是旺季,而二季度空调行业整体排产同比增长约14.3%,其中内销上涨23.4%,销量进一步爆发是迟早的事儿。家电整体出口数据也是优于市场预期,3月总出口量同比增长22.9%,出口金额同比增长20.6%,海内外销量齐扬。综上来看,此前市场对于家电的消费需求和利润恢复预期较为悲观,但事实数据却显示行业景气相当不错,这就形成了预期差。有了预期差,便有了上涨修复的空间。比起其他基础消费行业众说纷纭的扑朔迷离的业绩,白色家电的预期差非常确定。所以今年到目前为止,白色家电成为消费板块涨得最好的一个分支也就合情合理了。
话说回来,同样是上涨,格力今年涨了25%,美的才刚过两位数。为什么格力比美的涨的好呢?我觉得有以下几个原因:一是格力的业绩弹性更大。2018年后格力的业绩持续下滑,渠道改革以来已经四年业绩未创新高,正处于盈能力底部反转中。二是格力前期下跌速度快且彻底,一年前就已经完成触底,磨了一整年后股东数骤降。而美的则是跌一阵弹一阵,比较拖沓,半年前才出低点,散户还在纠缠中。三是格力市值更小,估值更低,在今年蓝筹整体较差的市场情绪下安全性更高一些。说白了,早跌完早涨,都是好公司,最终不会差太多。现在格力短期涨太多了,美的反而成了更安全的选择。我就是在53附近上的美的,你让我那时去追格力我是不敢的。
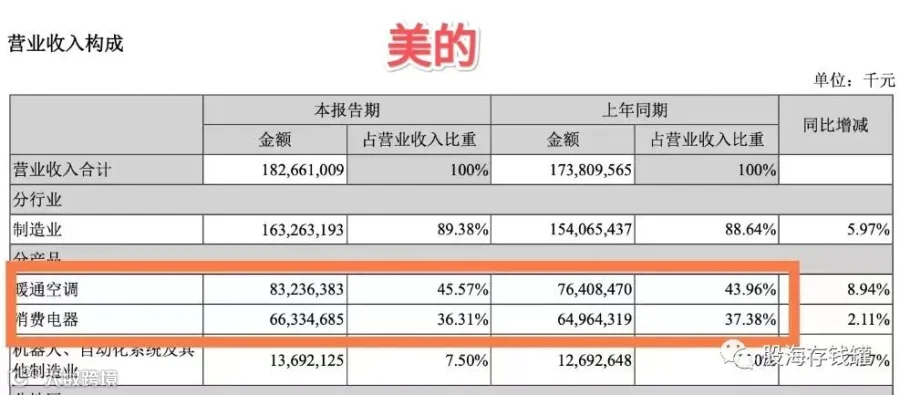
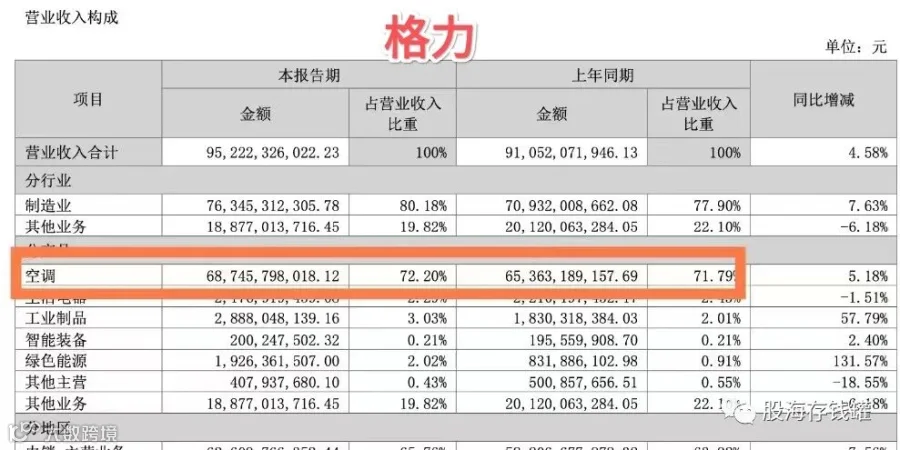

再看公司管理风格。高瓴资本作为同时投资了两家公司的分量级股东,我们可以根据张磊的感受对两家公司的治理风格以小见大一番。张磊在一次采访中聊到过,他在投资美的时,公司待其为商业伙伴,愿意与之分享、共同探讨公司发展方向。但在投资格力时,他遭遇的态度比较冰冷,公司并无意让其介入经营和战略环节。张磊投资师从耶鲁学派,讲究与公司共同成长获取长期价值,对格力的这笔投资让其感觉没那么舒服。总得来说美的给人的感觉更加外放,而格力比较收敛。这里不讨论哪种管理方式更有利于公司的高效发展,但董明珠一言堂式的管理风格为格力的经营带来了更高的决策风险,市场自然不愿给予更高的估值。