


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉_股海存钱罐
公众号中回复:“养老”,领取当代年轻人躺平养老攻略,回复“医疗”,领取续命大招
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.78,ETF最低万0.5免 5,可转债最低万0.4免5,两融最低5.0%以下
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
好的,今天来聊聊伊利和注册制。周五盘后最大的消息就是全市场注册制的落地,这东西显然利好白马股,刚好最近有朋友想听我聊聊伊利,两者还是可以建立联系的,那就一起聊呗。关于伊利股份这家公司一些基本的逻辑不多讲了,可以翻翻我以前的视频,聊过不少,今天就聊三个点,现状,注册制和估值。
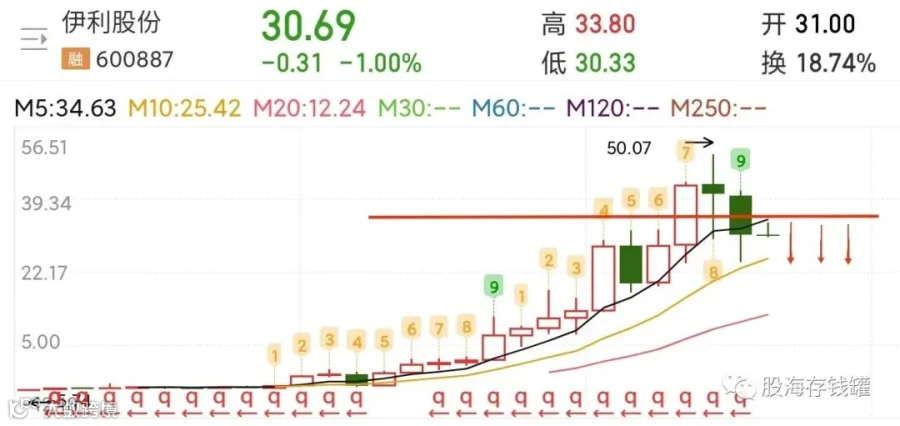
首先聊聊现状,最近伊利走势不佳,股价冲击五年线失败后又跌回了30,我们的持仓这两年也是经历了从赚50%到亏20%再到盈利再回亏损的究极过山车,体验良好。经常有人对于亏钱这个事儿心存芥蒂啊,但我觉得吧,你玩儿个游戏买个资源愿意充钱消费,炒个股亏钱咋了,炒股不能当消费啊?你看我这过山车坐的体验感十足,可以说是金钱能带来的最极致体验了。

说回正题,伊利现状有问题吗?我反正是没看出来。一方面是去年四季度有机会超预期,11月后半段的疫情严重打击了乳制品市场的消费需求,但去年12月开始经销商为春节备货的积极性好于预期,说白了里是今年过年早嘛,渠道备货提前了。叠加上2021年四季度业绩基数很低,所以伊利在去年四季度主营业务上反而可能呈现增长,当然这里先排除澳优的影响只谈主业。另一方面,提前备货虽然可能造成一月渠道方面的空虚,但今年一季度总体消费真的蛮好的,大家都有体会吧。说不定四五月份可以期待一下年报和一季报双丰收。说白了消费股从去年年底开始集体反弹,现在的回调也是集体行为,伊利跌,美的难道就走的好吗?中免呢?也就白酒稍微坚强点。所以放宽心,别一惊一乍跟第一天炒股似的,你如果看好的是今年全年的经济恢复,那么短期波动根本没有意义。

第二个点想聊的是注册制。什么是注册制?简单点来说就是证券发型审核机构对申请上市的公司只进行注册文件的形式审查,不做实质判断。再简单点就是说哪怕是一个垃圾公司只要注册程序正规也是能上市的。你可能会觉得这对于市场来说不是妥妥的利空吗?为什么我要觉得是好事儿?两个原因,一方面是核心资产的价值凸显。A股在原本的核准制下上市条件严格,天然就帮你筛选掉了一批垃圾公司,可即使如此也无法完全阻止财务欺诈。那么在注册制下投资者就更没有什么实质性的保护伞了,毕竟一堆莫名其妙的公司都有可能是以坑蒙拐骗的方式完成上市的,投资者会怎么做?自然就是不做筛选,避开财务状况糟糕的公司,拥抱绩优白马。市场上真正的好公司本身数量就少,所以注册制有利于蓝筹股的长期价值的实现,伊利这种货真价实的绩优公司在过去几年表现可能不如人意,但在注册制后便会成为稀缺资源,总归是有盼头的。
另一方面是宽进伴随的是宽出,通过更加严格的退市制度,处罚力度和做空机制,可以让那些动不动就让资金炒个十几倍几十倍的垃圾股滚出市场,从而达到市场整体质量的提高。我们的市场每年会增加10%左右的新股,退市数量却不到1%,资金就那么点,还要被新股源源不断的分流,长此以往市场必然无法摆脱结构性的特征。注册制后续伴随的是退市效率的提高,这点在此次注册制的落地中还没有体现出来,算是一个隐患。

所以,全面注册制的落地只是一个开始,后续必须把各方面的配套做上来。否则就只是增加了上市公司的数量,资金还是以前那套炒垃圾的玩儿法,在存量变化不大的情况下,流动性只会被分的更散,指数更难上涨。因此也有人吐槽说同为注册制的港股市场去年一度跌完整整15年的涨幅,并以此来看空注册制,我觉得没必要,要是A股能砸回2007年,你们做梦都会笑醒。后续有关于市场制度的完善等方面,证监会肯定会有动作的,既然都大张旗鼓去搞注册制了肯定不是做做样子就算了是不是。
全面注册制下市场会变成什么样子呢?以港股美股为例,市场上90%都是机构投资者,大部分散户都消失了。为什么呢?因为在上市的完全市场化下没有人兜底,如果还是像过去一样追消息追热点,几个回合下来就可以销户了。届时市场上垃圾股只会面临失去流动性和退市两种结果,而垃圾股又是散户最喜欢参与的部分。打不过就加入,散户会选择购买基金,最后由机构完成市场搏杀。
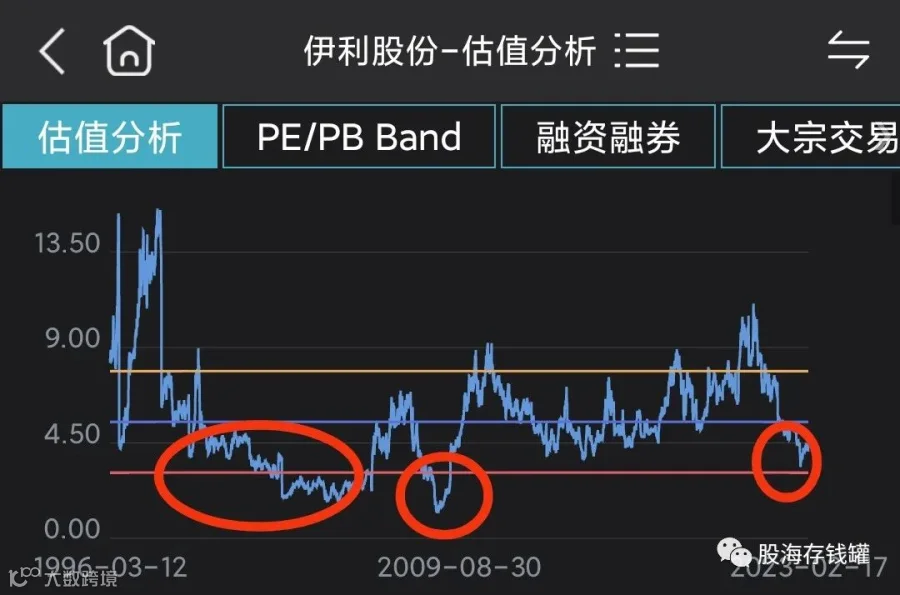
注册制这块聊的有点多,最后聊一下伊利的估值吧。目前无论市盈率还是市净率都处在10年估值下限,从市净率上来看即使拉长到整个历史阶段,也只有上市初期和08年三聚氰胺事件能把估值砸到现在这个程度,主要原因倒不是过去两年砸的有多深,而是2018年到现在基本5年没涨,当时是30,现在还是30块。

过去的2022年伊利净利润达到90亿问题不大,而2017年的利润为60亿。5年过去了,伊利的净利润涨了50%,但股价却一分钱没涨,为什么?是行业发展到头了吗?这确实是个合理的猜想,不如问自己几个问题吧:中国乳制品空间到天花板了?消费者不喝伊利只喝蒙牛了?为什么蒙牛能涨?伊利的业务和财务状况有变差没?如果这些答案都是否定的,伊利未来还会继续增长下去,那么这5年的股价蛰伏就只能用两个字来概括了,低估。
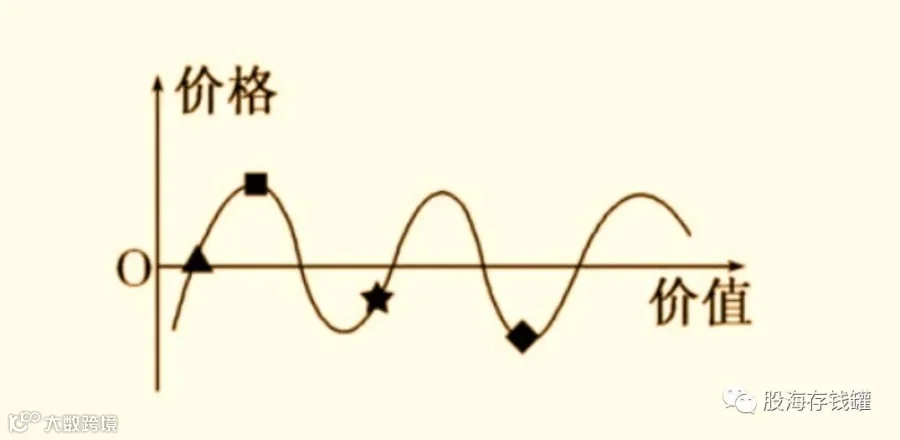
当然,悲观的人也会觉得,你一只大白马,5年没涨,白瞎了两轮牛市,还有啥投资的必要呢?但是你要知道,历史不代表将来,过去几年涨的好不代表以后能涨好,反之亦然。我们做投资当然是遵循价值逻辑而不是感性,否则你直接去买过去几年涨得快的股票不就行了?你看看去年蓝筹股灾中跌的最惨的那一类公司,哪个没有在上一轮牛市大放异彩过?(恒瑞 三一 美的图)反而是几年没涨的地产抗住了下跌。价格围绕价值上下波动,它可以在某一侧待很长的时间,但在合适的时候必然会迎来估值的回归,说不定这次的契机就是注册制的落地。这两年的市场用泡沫的破裂给你上了一课,你可能都快忘了市场其实还有另一番模样,希望你的耐心没有被消磨掉。今天就聊到这里,祝大家投资顺利!
