希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉_股海存钱罐
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.78,ETF最低万0.5免 5,可转债最低万0.4免5,两融最低5.0%以下
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
好的,今天聊聊游离在主流关注之外的恒生医疗ETF。说起港股大家最先想到的一般都是中概互联,恒生科技之类的大热标的,很少有人关注恒生医疗,这两年港股股灾将一大批板块砸到了地下几万公里,恒生医疗自然也不例外。最近恰逢整体回调,上涨时我们就随便吹吹牛,下跌时研究研究板块、标的,倒也合适。先说明一下,市场上医药、医疗ETF名称五花八门,持仓大同小异,本文提及的标的选取的是其中成交量最大的博时恒生医疗保健ETF和易方达沪深300医药卫生ETF。
为什么医药板块我们几乎只聊ETF?因为ETF更适合大部分投资者,说白了,有几个人看得懂医疗?你们看懂的老龄化,业绩反转,医疗消费升级,但这些只是大逻辑,也就是所谓的行业逻辑。而对于细分领域的逻辑,非专业人士看的懂个啥? 既然看的是行业逻辑那就无脑ETF嘛,节省思考时间。另外,创新药在巨额研发投入的背后是有风险的,投个几十上百亿进去没研发出个啥是常事儿,不少初创期的创新药、互联网医疗公司甚至都还没有盈利,你直接买他们就跟做风投差不多。所以对于非专业人士我不建议买医药的个股,这个逻辑对于半导体甚至新能源也是一样的。
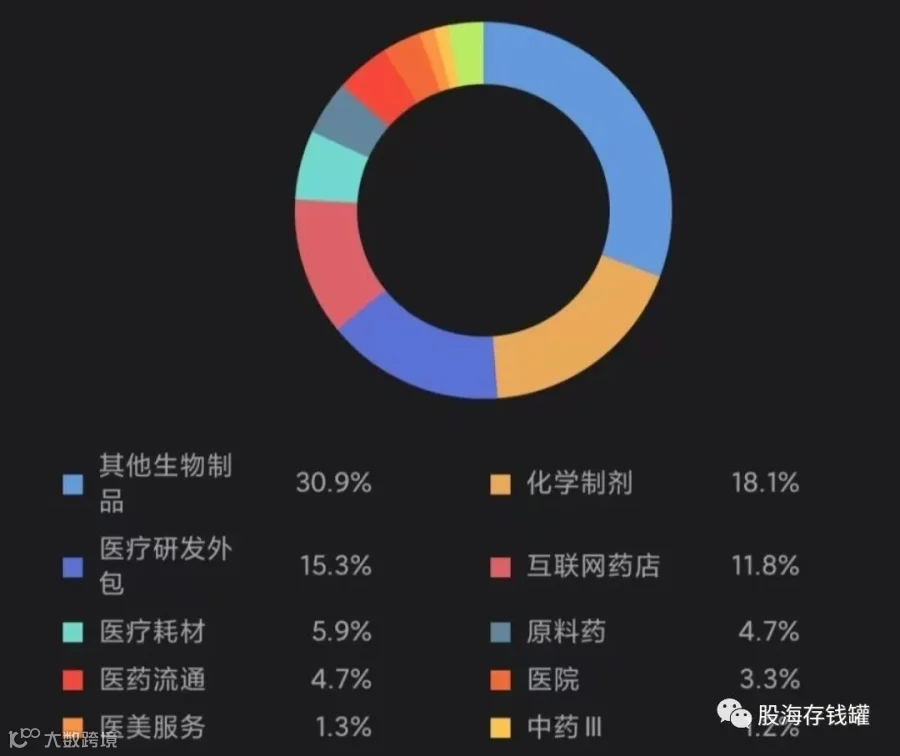
一说到医药,大家脑海里最先浮现的都是创新药,CRO,金眼银牙,中药,这些在A股都是被炒到天上过的东西,但似乎也只有这些。恒生医药当中的中药占比非常小,成分纯正且全面一些。从全标的分布来看港股医药和A股呈现互补关系,恒生医疗指数的77只标的中有66只A股未上市,生物制药和创新药占比较大。此外,阿里健康、京东健康、平安好医生等互联网医疗行业是A股所没有的。恒生医疗上的小市值公司较多,300亿元以下的有56家,1000亿元以上的只有4家,而A股医药ETF前10重仓中有8家市值过千亿,2000亿左右及以上的5家,前10开外还有个900多亿的云南白药。如果说A股医药是以权重为主,那么恒生医疗就是典型的小而美。
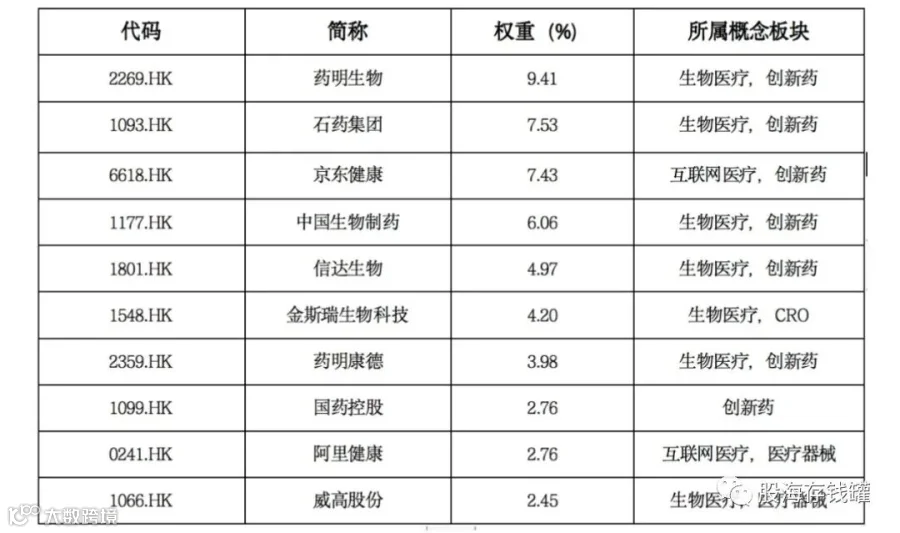
从前10大重仓来看,恒生医疗的大方向上还是跟A股基本一致的,以CRO、创新药和仿制药为主。但由于市场因素,相同成分股在港股的估值更低,恒生医疗整体估值水位也更低一些。去年年底以来港股反弹力度明显强于A股市场,恒生医疗迄今为止底部涨幅达40%,同期A股医药ETF仅上涨17%。这就是恒生医疗的总体情况,权重较少而成长性更强,风格更加激进一些。
其二是美元疯狂加息带来的高利率环境,这个问题我们在聊中概股时谈到过。成长型企业对利率环境十分敏感,高利率导致资本市场热情下降,资金流失,企业融资困难,不利于增长。偏偏恒生医疗上的企业大部分都是成长型的独角兽公司,很多还没有实现盈利,在高利率环境下可谓是雪上加霜。
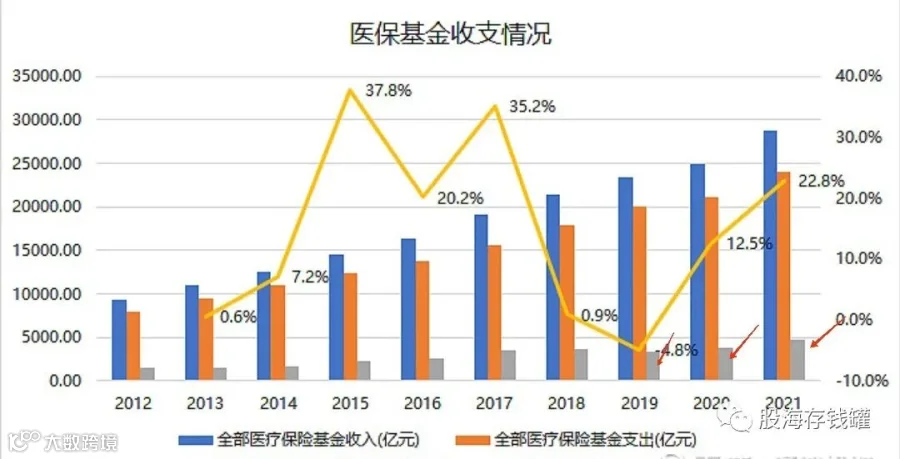
而现在呢?随着基本面的利空把估值打入谷底,恒生医疗的边际变化似乎正在改善。2019-2021年全年医保结余率分别为14.61%、15.35%和16.37%,结余率稳中有升,2022年尽管受到疫情影响,全国基本医疗保险基金总收入也同比增长了6.9%且大于支出增长速度。医保结余改善意味着虽然集采成为常规趋势,但对医疗机构的不合理限制有望加速优化,避免把集采变成阻碍增长的坟墓。这对医药企业特别是研发成本很高的创新药企来说是有利的,而这些药企贡献恒生医疗的主要构成。此外,美元加息已到高位,虽然离货币再度宽松还需要一定时间,但最剧烈的时刻已经过去。近期国内外市场以震荡回暖为主,因而资本对于医药板块的投资热情也重新起来了。
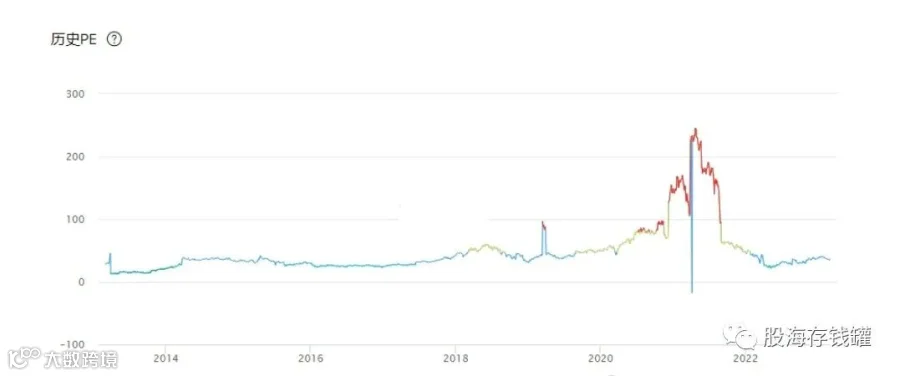
虽然经历了一波反弹,目前恒生医疗ETF估值和基金持仓仍处于历史底部,30倍左右的PE和3倍多的PB对于医药行业来说很罕见。恒生医疗保健指数目前的位置比起2021年高点的8395.58点还跌了54.1%,比腰斩还多,处在中等偏低。
整体来看医药板块中长期的投资逻辑较好,短期利空释放也较为充分。我自己也有医药仓位,公众号每周都有更新持仓,医药目前持仓最低。其实如文章开头所言,中国的医药行业逻辑是很清晰的,我们不是不看好,而是对它的确定性存疑,毕竟集采、制裁和公共事业化都是可能发生的风险。当然它现在的估值和逻辑空间还不错,只是没那么优先。恒生医疗与A股的医药etf不是替代关系而是是互补,不适合做主菜,但做点搭配还是不错的。今天就聊到这里,祝大家投资顺利。