


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
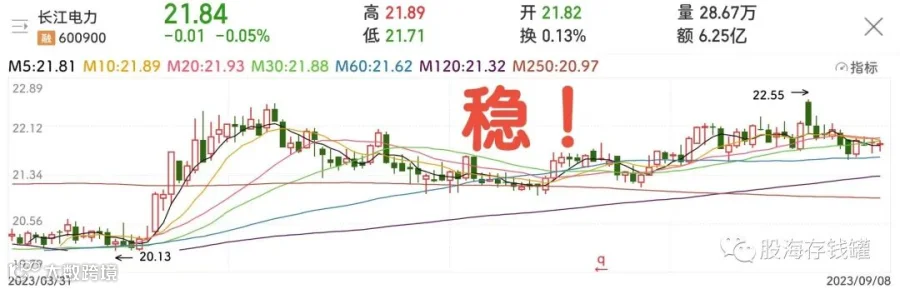
好的,今天回归老本行,聊公司。今年大盘在5月份创出3418的高点后,持续阴跌300点至3100,这段时间里只有极少数人赚到了钱,大部分人都跟着指数亏得七零八落。这时我们把目光投向素有熊市诺亚方舟之称的长江电力,在主流板块集体拉垮的这几个月,长江电力反而从20块8涨到21块9,市值逆势上涨200亿。你嫌他28倍市盈率太贵,他笑你被这市场套到吃亏。你说它贵吗?确实贵 ,一个公共事业股的估值都快赶上茅台了,而茅台可以说是蓝筹股能接受估值的天花板。

长江电力为什么会这么贵呢?说起来去年长电一度涨到24块时我们就说估值高了,然而等到今年长电价格只有21块时,从市盈率上来看,今年的长电显然更贵了。长电这几年估值高居不下的原因主要在于业绩和资金行为不同步。一是业绩没增长,即使抛开今年上半年的天时不谈,来水少确实没辙,长江电力的利润其实也很久没怎么涨过了。2016年利润208亿,去年是213亿,总体保持高位震荡。二是资金全是钉子户。投长电的资金大多都是信仰型躺平人群,普通散户不爱买这种低波动的股票,这也导致长电成为熊市方舟、牛市大傻。大量资金锁仓不动,流动性全靠避险,熊市往往很稳定,18年都能收阳线22年也能创新高;但牛市也没啥惊喜,上一轮牛市总共只涨了40%几。股价总体波澜不惊,平稳向上。既然利润不动,股价又不跌,估值自然就上去了。
长江电力凭什么能这么贵呢?纯粹就是没人来动他,或者说砸它,一致性高但波动很小。长电很适合作为投资其他企业的衡量标准,买其他公司之前我可能会问自己,它的商业模式和确定性跟长电比差多少,长期预期收益跟长电比又能多多少,风险高多少。如果收益的诱惑不足以让我有意愿承担风险,那我是不是还不如去买长电。所以当你有一笔资金不知道买啥,又急于安放时,可能很多人会选择长电,且不会有丝毫质疑。尽管有时人们真该多想想问题,也不至于搞的长电始终便宜不下来。同样类型的对比标的还有贵州茅台,很多时候也是在A股翻来覆去倒腾了这么久发现最后买啥不如买茅台。

说白了这种标的就是一致性高,资金总有各种理由青睐。高一致性的标的往往容易在行情中一波涨肥然后遭遇收割,这是我们最熟悉的剧本,但偏偏长电的股性太差,不够刺激。我们可以看到长电的股东数量总体比较平稳,而且跟股价变化完全不呈现相关性。资金来了就不走,主力割都割不动,量化要是想在这种标的里狩猎散户,慢,实在太慢,狗都不玩儿,去玩儿五大行都没必要在这儿耗。资金喜欢,镰刀不爱,这种独特的市场倾向就是长电高估值的资本。

但话说回来,它可以贵,你的持有预期也别太高。长电的成长性基本开发完毕,未来就是靠折旧和并购。如果不是乌白双站注入扩充了财报,今年上半年利润可能还惨一些。我对长电的预期就是每年能稳定分红加利润长期小幅度抬高,预期年化8个点左右。我也见过很多被A股割到内伤的朋友想着干脆买一堆长电这样的稳定债性股躺倒算了,但我认为这不现实。站在后视镜的角度你知道它涨了很多,但看看这高度震荡的日线,在此之间你拿的住吗?很多股票你知道他牛,但你就是拿不住 。总有人觉得美股赚钱容易,看看美股的南方电力,强生,哪个不丝滑?可又有哪个日线不是上蹿下跳的?A股一下跌就哭爹喊娘喊股灾恨不得立马汤姆逊波纹疾走的你,又拿的住哪个?波动是股市永恒的主题,面对波动的心态,远比你在哪个市场炒股重要的多。
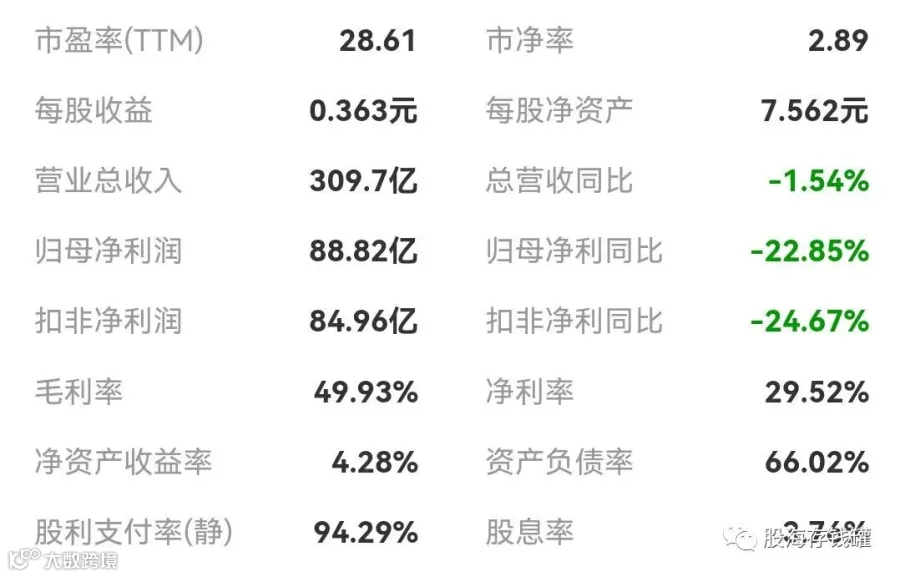
最后站在财报的角度来分析,长江电力到底贵不贵?今年上半年长江电力实现营收309.75亿,同比下降1.54%,归母净利润88.82亿,同比下降22.85%。乌白并表后营收没有增长的原因是来水偏枯20-30%,所谓天公不作美,而利润下滑幅度大于营收的原因则是在于成本端的提升。上半年长电的营业成本从135上涨到155亿,财务费用从45.77亿涨到62.9亿,财报给出的解释分别是乌白投产的首年折旧、境外配电业务成本增加和部分并购带来的额外利息支出,看起来也并没有什么不合理的部分。从半年报投资者问答的公告看,三季度来水偏丰,下半年的发电量应该不用担心了。

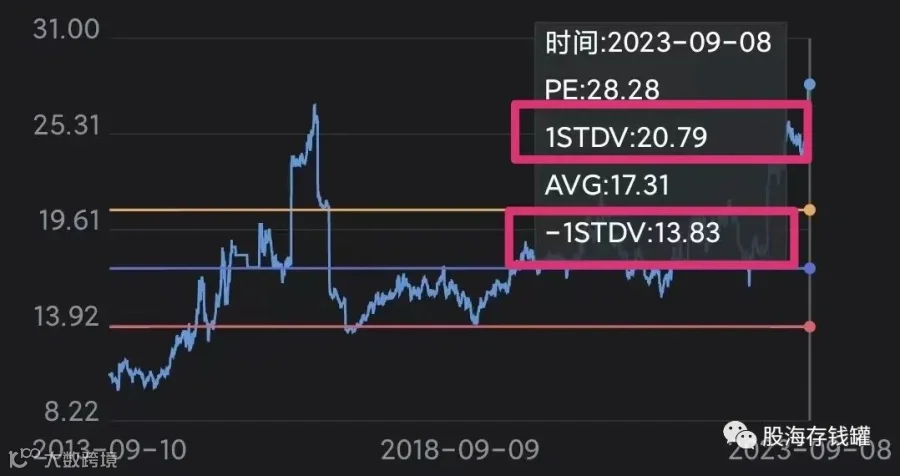
虽说这么一番计算后现在28倍估值的长江电力看起来就平易近人多了,但市场舆论对于这支标的一向都过于乐观,雪球上也经常看见有人说21块的长电随便买,各种加仓抄底。事实上近10年长江电力的估值区间是在14-21倍之间,现在21.84的价格即使按照今年的预计利润来算,届时20倍的市盈率也处在合理偏高的范围。5300亿的长江电力不能说泡沫,但绝不便宜。这个价格只适合持有而非建仓和加仓,有信仰是好事儿,但也别太上头。今天就聊到这儿,祝大家投资顺利!