


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉_股海存钱罐
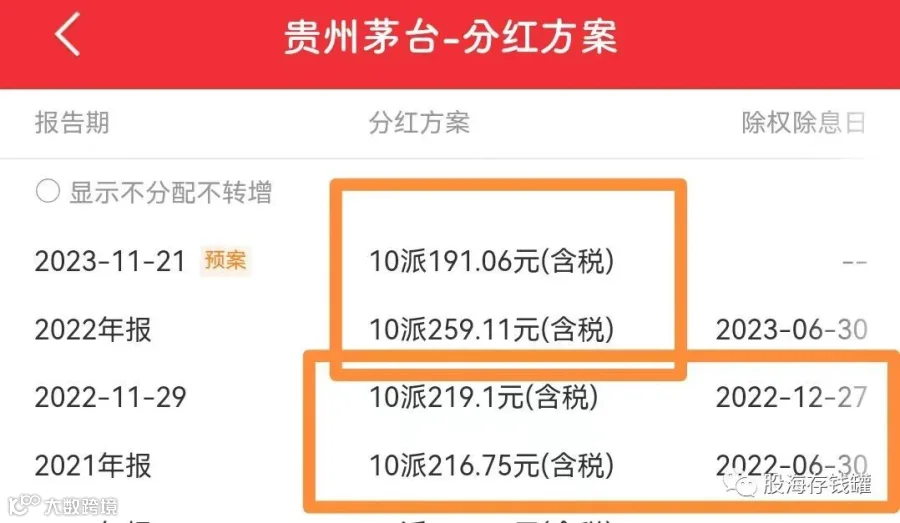
好的我们来聊聊。茅台又一次进行特别分红了,继去年分掉430多亿后,今年的累积分红进一步提高到450亿,两年的分红数额都占到了利润的大半比例。目前茅台的股息率已经达到2.5%,如果你在去年十月令人绝望的1300附近入场的话成本股息率可达3个点以上。有人嫌这股息率太低,拜托,这可是一只每股1800块,十年前股息率不到两个点,十年来涨了十四倍的股票,现在市面上那些动辄七八九十个点股息的银行煤炭们哪只能够在股价涨十几倍的情况下股息率还能不降升的?只能说茅台股价的上涨完全是利润水平拖起来的。
很多人觉得分红要除权,没有任何作用,不过是左手倒右手而已。能说出这种话的人投资还没入门。左手倒右手的前提是这笔钱本来就在你手上,而分红的钱是从上市公司账户里直接划到你的股票账户上的,公司的账上实实在在会被扣除掉资金。简而言之就是公司把钱转给了你,除非公司是你的,否则哪来的左右手互倒?你买入股票所拥有的是股权而不是股价,分红后的价格扣除即跟你无关也不是公司操作。分红一方面使股东在不丧失股权的情况下获得了流动资金,另一方面一旦股价未来涨回来,这部分钱就会成为收益,再者也是用来判断公司是否有赚钱能力的关键。
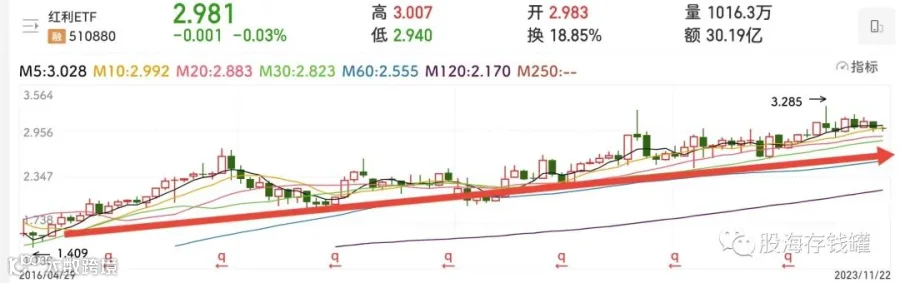
很多人又会觉得,公司愿意分红,但它不填权咋办?银行地产这些高分红标的股价天天跌,你要他分红,他可要你本金!一方面吧,我觉得这是以偏概全,走的强的高分红标的其实有的是。很多人觉得高息股是借着今年中特估的行情才走起来的,但红利ETF在中特估爆发前就走了几年牛市,这K线难道是假的?哪怕是银行长期持有下来也很难亏钱。把股价除权后加入分红计算,工行从17年蓝筹牛市至今总体收益达到50% ,农行更是超过60%。大行尚且如此,更别说水电和高速这类传统牛市板块了。宁沪高速和长江电力期间涨幅翻倍,煤炭、钢铁这类周期行业如果踩中了也具有极强爆发力。相比之下从17年到现在有多少股票的涨幅能超过我上面提到的这些呢?伊利、腾讯这种明星股现在的股价甚至还低于17年的收盘价格。
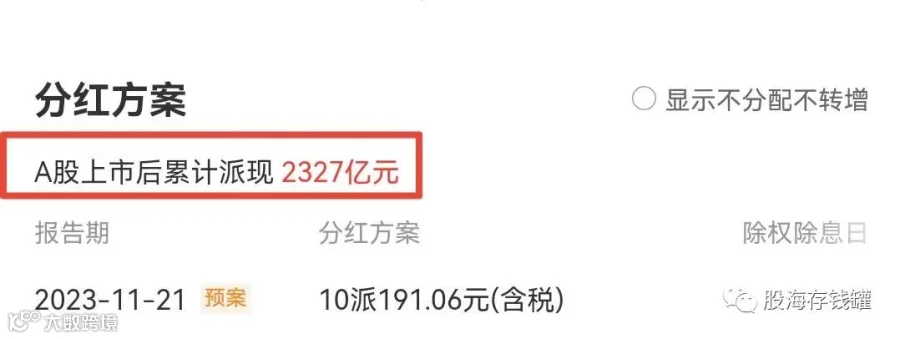
另一方面,高股息率只是验证公司股东回报水平的一个方面,另一个重要的因素是派现融资比,也就是用公司上市以来的分红数量除以融资数额,比例高于100%就意味着公司给股东的分红高于融资。不求上市公司有多慷慨,我买了你,你分给我的钱总归得比从我口袋里借走的多吧,不然不就是抢钱? 成长股我们不强求,但对于成熟公司而言派现融资比一定得高于100%,这是底线。相比起一年两次分红对股息率带来的提升,茅台目前超10000%的派现融资比才是真正的王炸,这意味着茅台这些年的累积分红是融资的100倍以上。上市20多年来茅台一共分红2300多亿,努努力都可以收购两个中国联通了。
在A股,像白酒、公路这种基本不需要融资,上市光给股东分钱,派现融资比高达几十倍的公司虽然是可遇不求;但如果把标准降低到1倍,即历史分红大于融资的公司,还是能找出500多家的。虽然仅占市场总体的10%,但终归还是有的。这张图显示的是A股历史上派现融资比前20名的公司名单,最近5年A股刚好经历了一轮完整的牛熊过程 ,而价值投资者又喜欢用五年一倍的标准去衡量投资成败,所以我们以5年的时间跨度计算了一下表格上这20家公司的期间涨跌。结果发现除了陆家嘴5年以来几乎没涨外,一共有14家公司期间涨幅超过了100%,完美符合价投指标。
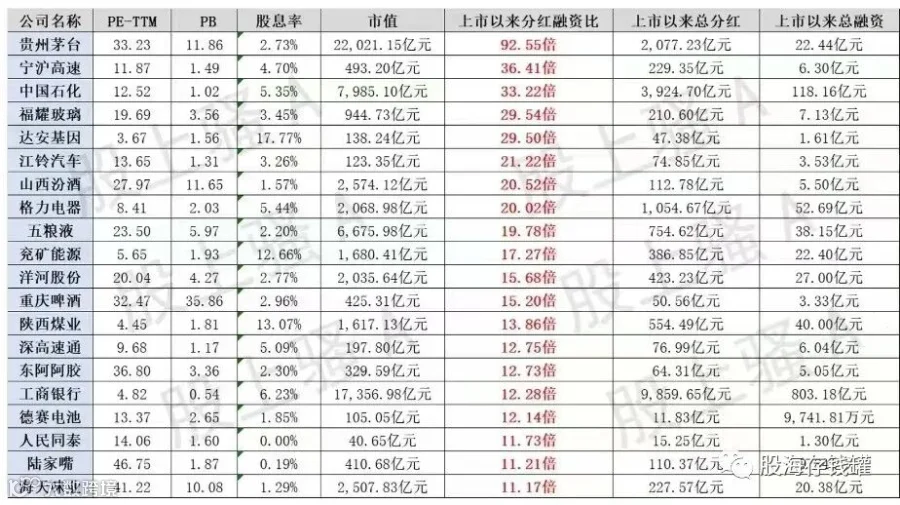
涨幅最差的5家公司分别是中国石化涨了66%、人民同泰涨了39%、东阿阿胶涨了37%、海天味业涨了25%和工商银行涨了23%,如果一个人以相同的比例同时投资这20家公司的话,这轮牛熊下来收益肯定翻倍不止。就算买到了名单里吊车尾的那几位,想想这几年有多少人没有赚到钱,这下限还是蛮高的吧。所以你会发现,派现融资比更高的公司,越热衷于分红的股票,它的股价反而越容易走强,这是不是很反常识?当然这个结论并不绝对,但也足以在选择上提供方向性。就像很多大公司招人为什么要筛学历? 学历并不能代表一个人的能力,但是学历越高容错率肯定是更低的。这虽不能推导出绝对的公平,但也是对现实的妥协:从数据好的库存里做筛选,必然胜过在糟糕的环境中淘金。
既然那些热爱分红的公司们投资回报丰厚,为什么大家不喜欢去买他们,甚至觉得容易亏钱呢?说白了这类公司都需要长时间的持有和红利复投才能显现出复利带来的财富水平,这与散户追求一夜暴富的原始动力是天生相悖的。红利股波动小,爆发力弱,大部分时间都在震荡阴跌,很多人反复参与反复被收割,最终落下A股不适合价投的逃避式评价。
但面对现在这个市场,可能你真得改改策略了。在这样一个人人想着想着套现减持的混沌里,为什么非得深陷其中与信息不对称的敌人搏杀?前脚刚有国祥氪金上市、国光离婚减持、福华化学融资还债,后脚迎来高瓴资本借转融通跑路。不排除那些热衷融资减持的企业中存在真正的金子,或者科创北交上那些成长股确实需要资金去扩展版图,甚至走出未来的茅台,但犯错率无疑也会更高。
而选择那些派现融资比高的公司的相当于你面对着一群985211的学生,作为用人单位你从中去选择想要的目标,虽不能确保人人成材,但成功率肯定更高。何况你并不需要押宝其中一个,你完全可以选一堆然后坐等开彩券。很多时候你买了一些所谓的优质公司却造成亏损,可能只是因为买的不够分散而已;我们一直推崇的分散投资其实就像去组建一个团队,只要兵器库足够优质,押中的牛股总比平庸的多。
所以事实情况非常明确,无论是收获到实实在在的分红,还是股价上涨的长期趋势,乐于分红的公司都强过市场上大多数甲乙丙丁。垃圾股题材股确实容易暴富,但一不留神也更容易让你返贫。你也知道当前经济比较平淡,内外关系复杂,大佬相继套现。还有些更敏感的东西懂得都懂;你也知道市场越来越难做,那为什么还要去增量难度呢?如果你还想要在这个市场里做下去,那么去拥抱热衷分红的另类公司,可能是你长期存活的唯一选择。真正能在热点炒作和短线搏杀中成为常胜将军的人能有几个?幸存者偏差而已。对于那些没有超强的交易能力却得了利弗莫尔的病的投资者们 ,我只能祝你好运。放下助人情节,尊重他人命运,今天就聊到这里,祝大家投资顺利。