


希望大家能在文末点个赞以及在看
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐。

好的,在中免跌破80块之际,我们再来聊聊中国中免。文章分两部分:首先我们依然看好中免的长期价值,当前股价的弱势主要是受资金情绪和社会经济短期基本面的影响,我的视频你可以只当鸡汤,但我会继续坚持持有。其次如果真的高估了企业的增长空间怎么办?这里我们引入一个额外的视角,肯定没有任何一个投资中免的up主会从这个角度跟你聊中国中免 。对于我们来说投资一只股票要同时考虑上限的追求和下限的确保,否则一旦遇上中免这种行情就会很难受。
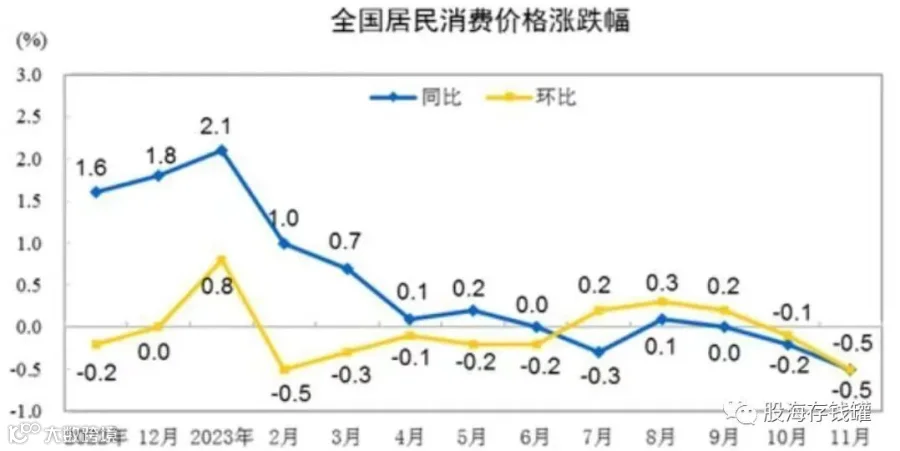
首先聊上限。一方面是预期差。由于人均客单价暴跌4成,11月海南离岛免税销售同比下滑12%,比去年四季度还差的单月成绩给股价带来较大压力,也有人专门问我这个问题。然而你回过头去看一下,十月份的离岛免税同比上涨44%,今年前11个月上涨26%,免税行业前三季度的利润增速快于经济恢复速度。今年海南免税整体状况肯定是回暖的,中免的营收也是历史新高。在本身存在波动的业绩利空下,投资者很容易对实际情况产生误判,免税作为消费行业其业绩波动跟经济总体波动的相关性较高,而11月份cpi整体走低。

换言之11月的低潮并不是免税行业自身单独的问题,如果未来经济形势转暖,消费行业也会立刻接收传导。而如今中免股价上体现的状态很明显是直接把短期利空一股脑的price in了,全年股价下跌63%,上一轮牛市以来高点崩塌达80%之多。如此悲观之下,只要未来经济恢复稍微乐观一点点,业绩进一步恢复,股价就存在巨大的预期差空间。
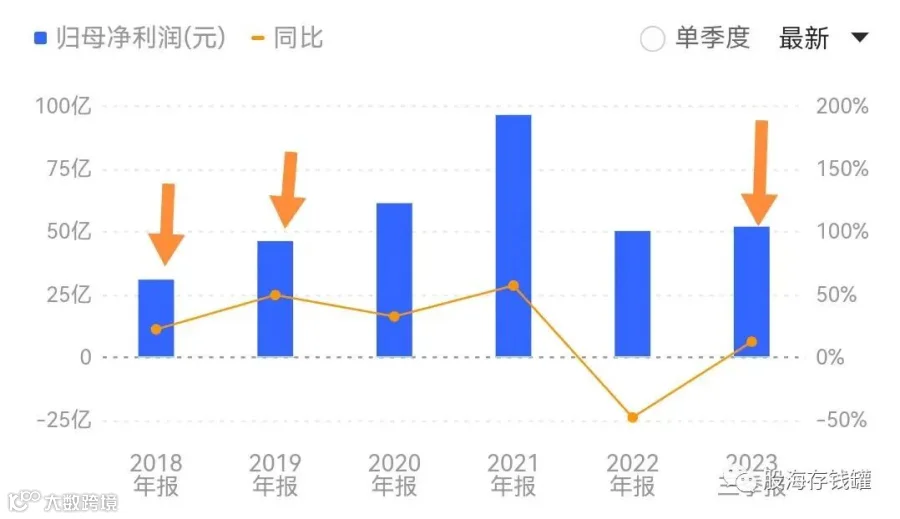
第二是估值,经过这么长时间的下跌后个人认为就其空间而言肯定是到位的,再往下任凭情绪也没有多少可下跌的动能了。中免从高点至今暴跌掉7000多亿市值,相当于三个泸州老窖灰飞烟灭;港股目前换算成人民币只有64块,这一价格已经跌到2018年了。2019年A股中免收盘价是84.93,那两年公司利润分别为31亿和46亿,而今年光前三季度利润就已经超过50亿。历史估值分位上来讲目前也是上市以来的底部,所以以其现在的价格而言,港股称得上低估,A股再跌点也差不多了。
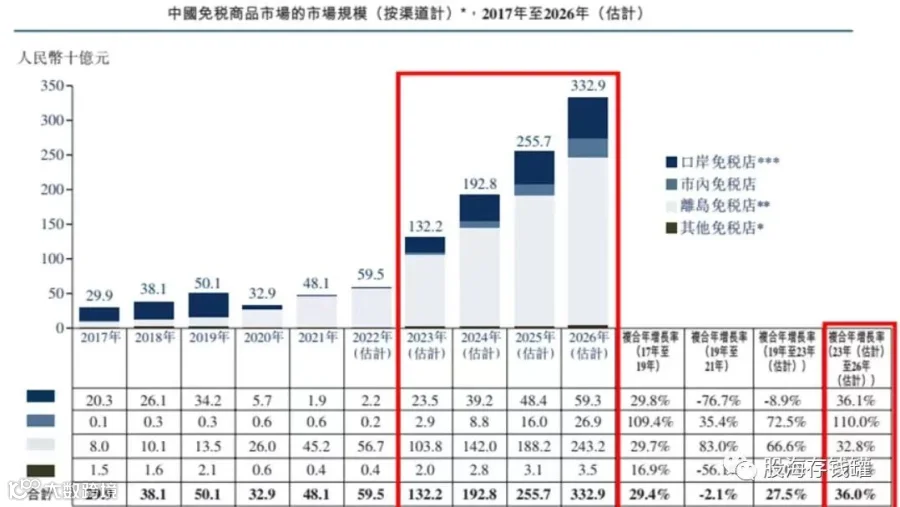
至于那些未来的行业空间,这些在过往的视频中都详细聊过。无论是未来流量恢复后机场免税带来的增量还是市内免税政策的落地,亦或是海南封关后蛋糕面积的扩大,你说这些因素现在有何改变吗?其实根本没有,只是股价一个劲儿的在跌,越来越多的人选择怀疑罢了。我们前面提到2019年中免的利润是46亿,这46亿利润的构成中大部分是来自于机场免税,而今年前三季度52亿的利润中绝大多数则来自于海南离岛免税。换言之现在的中免本身就只有一只脚在走路,但暂时的骨折和永久性的残缺还是有区别的。
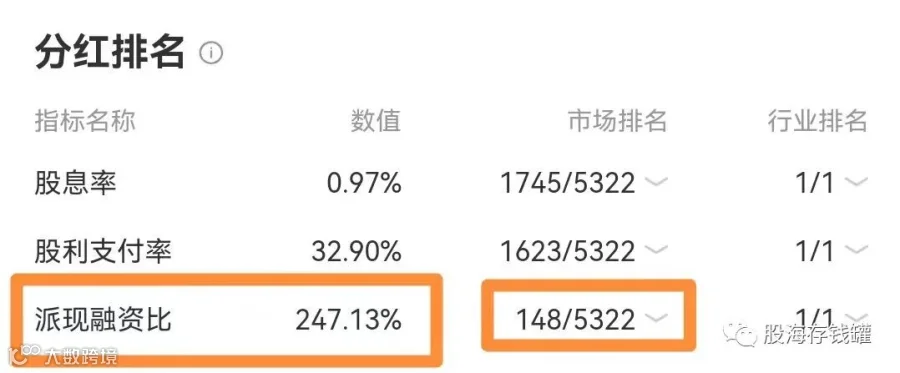
其次关于下限,这里聊一个很多人可能没有注意到的点。我们一直强调派现融资比的重要性,认为乐于分红而不向市场收手要钱的企业是投资上选,实际上中国中免也属于派现融资比较高的股票阵营。其247%的派现融资比排在A股5000多只股票的前3%,比传统分红大户长江电力还高了近一倍。这是不是很反常识?你可能会奇怪,中免仅有1%的股息率,怎么看都不像是热衷分红的公司 ,为什么派现融资比这么优秀呢?
其实这就是个简单的数学问题:派现融资比是用历史分红总额除以历史融资,这一比例要高的话,要么就提高分红,要么减少融资。现金流优秀的高息股一般都是高分红低融资,因此派现融资比较高,这也是选择企业最理想的状况,即热衷分红同时又不需要融资。但在分红总额不高的情况下,如果企业融资额足够小,也能实现较高的派现融资比,中免就属于这种情况。在去年港股上市之前,中免只在2012年增发过一次26亿,此外再无额外融资。对比其128亿的分红总额和1600亿的市值。这点融资需求等于没有。因此尽管中免历史分红不高,但其融资额更小,使得它的派现融资比出类拔萃。
对于中免来说,不需要融资是由其商业模式所决定,本身就是垄断型吃规模的生意,国内的市场基本上已经分完了没啥融资需求;而分红不高则是因其发展阶段所导致,还处在业绩成长期,这几年也是不断的逆势建项目。舆论对于封关和经济形势的理解存在分歧,因此会质疑中免的成长。我就不反驳了,因为退一万步讲,就算未来公司真的没啥增长空间,它也是有价值的。一方面是低融资商业模式的优势,如果有一天企业不增长了,维持现状并不需要太多额外的运营成本,它有提高分红的能力。另一方面在土地财政已经难以维系的新态势下,作为地方性国资企业必然会有提高分红的需求,这跟贵州茅台一个道理,届时中免至少也是一个高现金流的收息配置。进可攻退可守,这即是商业模式的优势,又是国资企业的稳定特质。
何况增长空间降低不代表不增长,只是对于蛋糕规模的争议罢了。无论是现在处于恢复期的五六十亿还是2020年的96亿利润,很明显都不是盈利的天花板,结合其商业模式和国资性质,未来的中免必然比现在值钱。所以即使在最坏情况下,即使我们真的高估了中免未来的增长空间,其股价依然会有价值回归的余地,今年的中特估不就证明了这一点吗?
回到视频开头,我们说投资一家公司一定要同时考虑下限和上限这两个问题,把此二者结合起来其实就形成了我们对于一只股票的估值问题:即,它值多少钱,它能涨多少。你会在你认为有利可图的区间去买入,然后在泡沫中卖出,这是很简单的投资逻辑。但放入现实实践中往往困难重重,因为存在太多客观干扰,比如买贵了,比如错判了业绩空间。我们很诚实的认为当初200块就开始看好中免的投资价值是一种对于其业绩波动的错判,可也明确的说过看好的是未来,而不是现在的股价。可惜每期劝人割肉在很多人看来也只是调侃。毕竟up主你自己拿着呢,怎么会真的劝我割肉?
事实情况就是如果没有尽早割肉,那在这之间能控制的只有仓位和买入方式,我们自己也是这么处理的:AH股互换,跌破100分批加仓,并始终保持仓位的分散。虽然到头来单只股票亏损幅度仍然较大,但放在一个有20几只标的的组合里看起来也只是小事儿一桩了。其实中免在我的组合里跟隆基的情况很类似,反正仓位不大,任凭你跌,我只要认可你的价值我就不会卖,未来雨过天晴的时候我肯定在场。上一个视频中有朋友好心提醒我说我的价投理念容易误导粉丝,但我还是那句话,独立思考,拒绝抄作业。我们从做视频第一天到现在都快跨入第四个年头了,始终都宣扬分散投资的概念,可有些人你眼里只有股票,全然不考虑投资策略,谁能帮得了你呢?
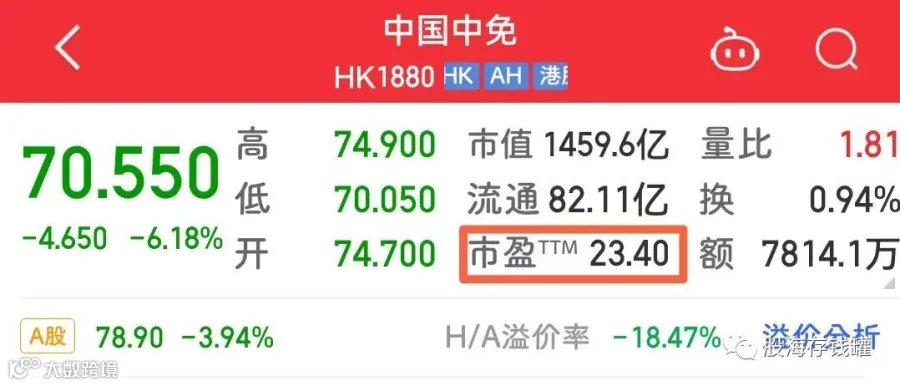
最后还是灌碗鸡汤吧。中免一路从400到现在,每个阶段都打服了不少人,400套住追高韭菜200干翻价投大军,但你现在面对的是一只港股只剩64块钱,估值20几倍的垄断性消费公司。利好会反应在股价里,利空也同样。你如果还束缚在消费降级以及股价下跌伴随的悲观舆论里,多多少少还是有些缺乏主见了。消费迟早会起来,我们的经济迟早会起来,股价也会起来。资金的情绪修复和套牢筹码的整理需要时间,但我们的社会基本面又何尝不是呢?这一波啊,是真正的跟国运站在一边了,可你若真的不看好国运,那你又何必执着于A股呢?今天就聊到这里,祝大家投资顺利!