


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉_股海存钱罐

好的。最近不断有朋友让我聊聊伊利,我一看股价,哟,又快新低了。我们最近每隔一阵子都会聊聊伊利,聊一次股价就下一个台阶,你还敢让我聊。伊利也算是套牢集中营了,去年年中它本从30反弹到了40出头,期间成功甩下了十几万散户,股东总数一度骤降20%,本以为可以轻装上阵,结果这帮人后面又把筹码给买了回来。直到半年报披露,伊利继续保持着50多万的股东队伍,迄今为止股价连续下跌整整4个季度,果然散户凭运气赚的钱要靠实力亏回去。这艘船越来越沉,为什么大家都不跑呢?是都不会游泳还是真的聊一次崩一次,还敢让我聊伊利?这么看好?今天我们简单聊聊财报,以及对于伊利未来成长性的看法。
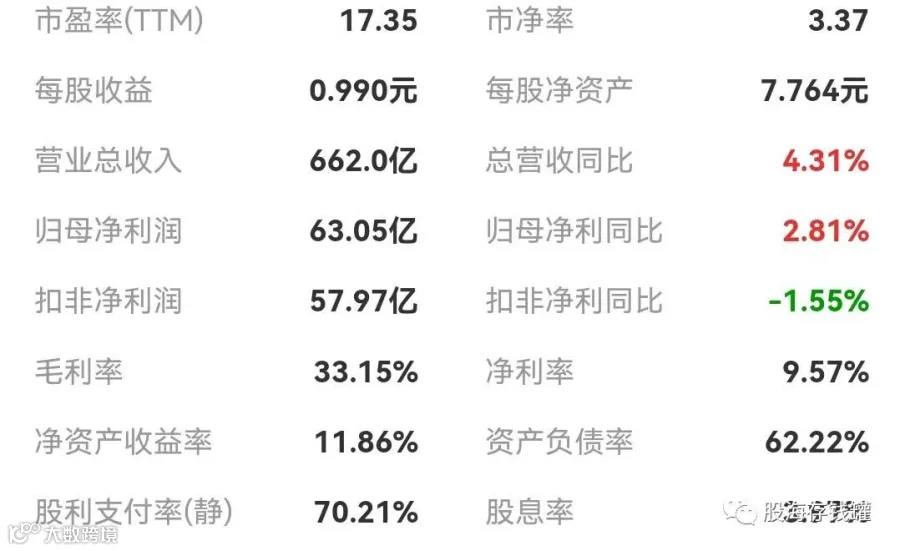
2023年上半年,伊利实现营收661.97 亿元,较上年同期增长 4.31%,净利润 63.14 亿元,较上年同期增长2.85%。其中二季度的营收增长1.1%,净利润增长2.9%,均为近年最差水平,今年想要完成125亿的利润目标难度较大。具体业务方面,液态奶首次半年报负增长,奶粉和冷饮继续保持较高增速,使得财报维持水准。一季度顶着去年的历史最佳业绩勉强实现增长,二季度在大环境较差的情况下也没倒退,虽没有惊喜但也主打一个坚强。资产负债率由2022年底的58.66%升至62.22%,负债增长15%,对于一个消费行业来说占比较高;商誉上升至53亿,加上无形资产有近百亿之多,这块是个隐患,希望澳优未来给力点。
关于伊利的短债问题我们之前的视里也聊过,今年新增了125亿总借款,大多都是短债,其中有76亿用来购买了大额存单。大行三年期存单利率一般都在3%左右,小银行能到3.3%-3.4%,伊利的短贷成本基本都在两个点左右,息差虽小但也能喝口汤了。目前伊利大额存单总金额已经有138亿了,果然宇宙的尽头是金融。我们在聊宁沪高速时说过,经营现金流稳定的企业频繁借短债是很正常的行为,上笔借完下笔立马就还,风险不大。伊利目前账上有523.7亿现金,每年能产生超过100亿的经营性净现金流,考虑到这两年经济环境和利润情况,这个打法也没啥问题。毕竟公司主营业务还负增长着呢,银行还能给你点利息。但长期来看着不会是持续性战略,这两年很多企业都在藏着脂肪过冬,华虹甚至从股民口袋里借了200亿存银行,大佬们都在储备实力。
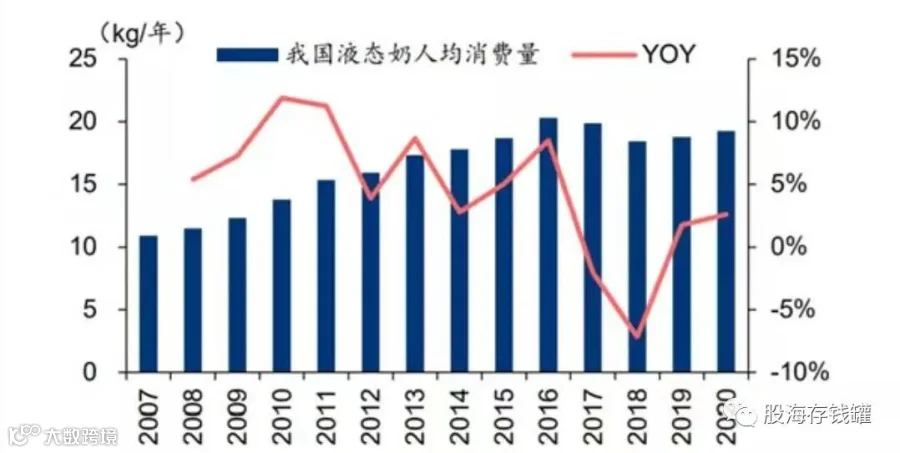
财报就聊这么多,中规中矩,结合上半年的经济环境来看槽点不多。现在回到那个老生常谈的问题:伊利未来还能不能增长?之前我们是从渗透率较欧美低的角度认为伊利还有较大空间,不过也有人认为国情不同,乳制品在国内的渗透率到顶了。但是你是否考虑了消费人口结构和阶段的因素?2021年中国乳制品人均消费量仅为14.4kg/年,低于隔壁日韩每年100kg以上的消费量,其中很大一部分原因在于消费人口结构。老一辈大多是数没有喝常温奶习惯的,喝的多的也是奶粉,喝牛奶的习惯主要是从80后开始的,对于后面几个世代来说就是非常常见的饮食结构了。所以尽管人口总量出现拐头,但牛奶的消费人口基数仍然会有提升空间。

诚然,伊利前几年的业绩增长确实拉垮,如果光看这连续个位数增速你甚至连10倍pe都不想给。但疫情这两年也体现了它的坚韧,别看平时业绩动不起来,这货下限很高,而下限就是追求更高上限的资本。当初并购澳优虽然很多人都不看好,澳优的业绩和财务也确实一般,但按现在的势头,伊利在奶粉领域必然会超过飞鹤。伊利一直在寻求业务扩张,甚至最近还开始卖茶饮,要实现2030世界第一的目标他也必须扩张下去,而实现这些战略规划的资本就是它的业绩下限。32家上市乳企今年上半年净利润合计仅34亿元,其中伊利占了63亿,意味着扣除伊利的话整个乳业上市公司的利润接近-30亿。在这两年特殊时期天天跟你纠结消费股的成长,我觉得就是没事儿找事儿,先活下来再成长行不行?脚踏实地一点。
伊利要成长,广靠主营业务渗透率的提高还不够,多元发展,成为雀巢那样的综合食品公司才是最终方向。值得欣喜的是疫情这几年间,伊利的非液态奶业务逆势上扬。今年上半年虽然液态乳负增长1%,但奶粉类正增长12%,冷饮类正增长25.54%。此两者也成为伊利现阶段的第二增长曲线,冷饮市场份额已经第一,奶粉制霸也是迟早的事儿,全方位垄断指日可待。
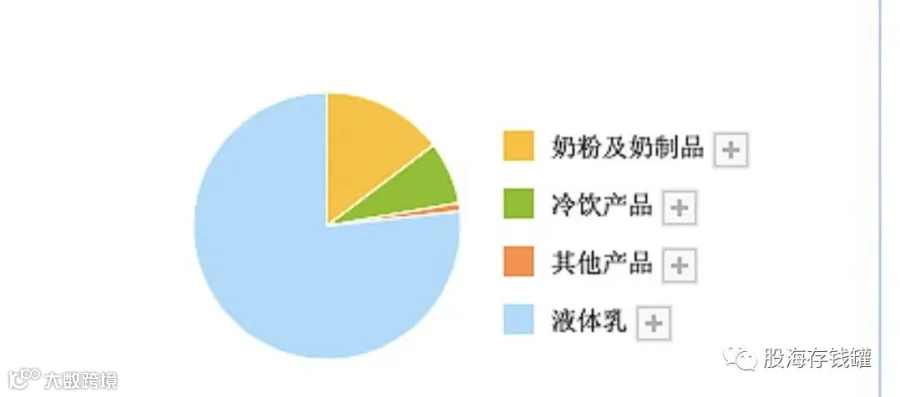
不过话又说了回来,伊利的液态乳、奶粉和冷饮三大业务的占比分别为64%、20%和14%。占比越低的增速越快,占比最高的反而在拖后腿,是不是和我们炒股很像?涨的都是小仓位,重仓负责把你套牢。给点耐心吧,乳制品行业当前面对的困难还是不小的,牧业端饲料价格高位运行,养殖成本较高,原料奶市场供大于求,原奶价格回落。需求端的问题去年就有了,只是今年一季度在财报上的体现更加明显。不过管理层表示二季度液态奶增速已经转正,困难应该只是暂时。再者伊利和蒙牛的差距这几年越拉越大,垄断性的提升也会带来增量空间,伊利的基本盘还是稳的。

总的来说,伊利基本盘稳固,多元业务发展较快,渗透空间也有,账上资金充足,有规划,有目标。鉴于过去的阶段性目标都没有被管理层食言过,我愿意持有部分仓位看看7年后它是不是真的能成为世界第一,咱就给它点时间嘛。即使抛开颇具争议的成长性,伊利现在的估值真的已经够低了。市盈率只有17倍的十年最低水准,分红都跌到超过四个点,与此同时上半年依旧保持了接近12%的ROE。高分红高roe加上史低的估值,这三者结合起来的公司在A股一只手都能数的出来,未来伊利的业绩如果回归增速,那别说是估值回归了,给你双击都行。就算只是回到合理估值的中位线附近也有可观收益了。
虽然几乎所有人都在告诉你:A股没有价值投资,A股不看业绩,但我依然相信,把时间拉长来看,股价和分红给你带来的年化回报一定无限接近于ROE,公司价值一定会围绕价格上下波动。A股市场的一些缺陷或许放大了这些波动 但抹除不了规律。事实上,这6年来,伊利除了股价没涨,似乎也没什么其他问题。当然很多人觉得股价不涨就是最大问题,但一只股票从涨到不涨或者反过来到涨,其变数都是很大且很快的,谁都说不准。它可以6年不涨,也可以连涨6年,况且你也没真的被套6年。谁知道呢,这可是A股 ,要坚持下去的话你总得信点什么。你可以信图形信运气,我也可以相信价值。今天就聊到这里,祝大家投资顺利!