


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉_股海存钱罐
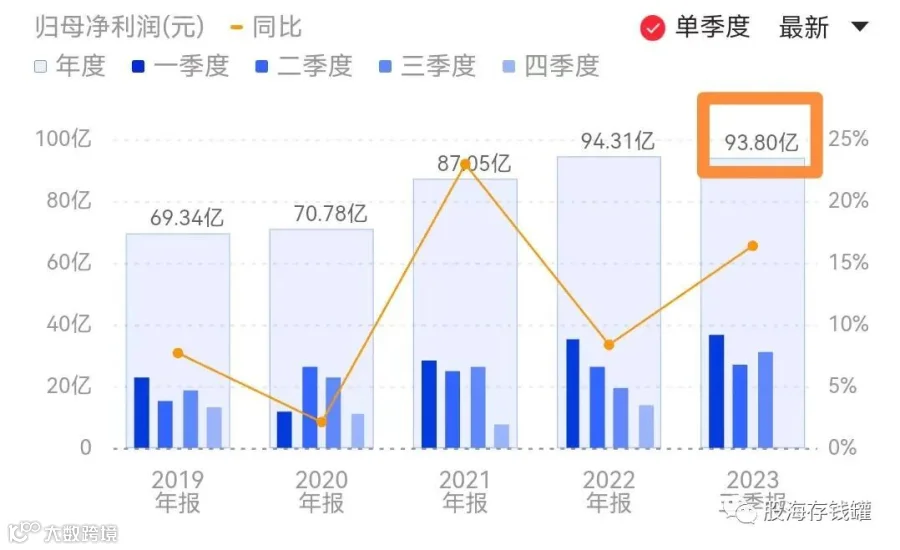
好的,我们来聊聊。如果一家公司业绩一直很优秀,但是股价就是不涨,你会怎么办?我是在看伊利三季报时想到的这个话题,那么先从伊利的财报说起。三季度伊利创造利润30.75亿,同比增长59.44%,虽然有去年基数较低的原因,但依然有很多亮点,全年破百亿成定局。一个是上半年处于下滑的液态奶业务在第三季度实现增涨8.48%,把全年的同比数据拉成增长2.07%,提前实现中报中承诺的转正目标,化解了主营业务负增长的尴尬。其次是管理费用率及销售费用率下降,与之带来的是三季度销售毛利率微增至32.9%,结束了最近四年毛利率下滑的趋势;销售净利率9.65%,创近五年新高。管理层所言的“数字智能化”技术的应用正在大力提升公司的运营效率。
财报后的电话会议中有两个值得关注的点。一是关于澳优这项资产,它虽然只占公司业绩的一小部分,但其在羊奶领域的绝对优势与公司高度互补,目前的整合已经看到成效。是否商誉减值,要等到财年结束后测试,当初褒贬不一的这项并购目前看来还是不错的。二是提到了明年的出生人口回补和龙宝宝效应带来的增长机会,新生人口问题可能得到喘息。总的来说伊利的财报一如既往的优秀,事实证明你不喝伊利或者你家附近超市伊利天天打折跟伊利最终做起来的业绩真没啥关系。
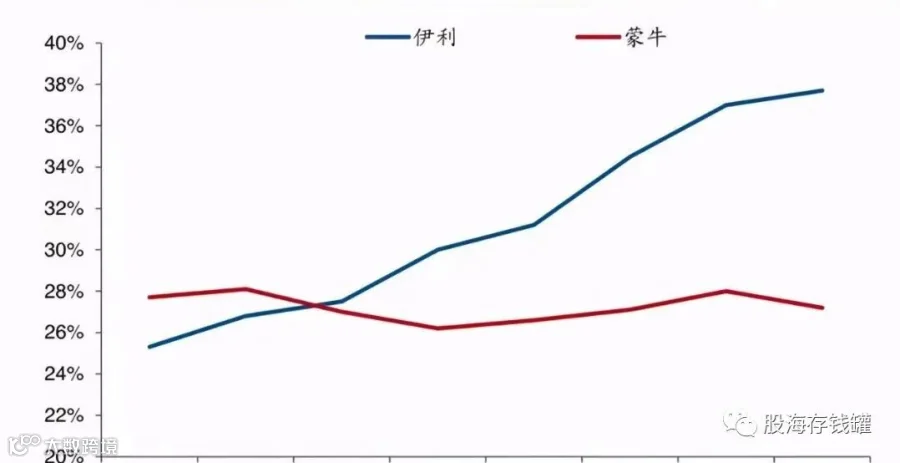
伊利的护城河是渠道,它渠道铺到的地方之深可能是你并感受不到的,特别是如果你从小到大都生活在城市里面,你要知道再往下走的消费群体的消费选择其实并不多。深度有了,产品线的广度也在拓展,即使我们不去讨论中国人均乳制品消费有没有见顶,乳糖不耐受的比例有多高,也不妨碍我们对于伊利业务多元化创造出的业绩增量的看好。可这时就有个现实摆在眼前:这几年做过不少伊利的视频,从业绩上来看基本讨论的没错,但却也丝毫也不影响市场不断打肿我们的脸庞。从两年前趁着崩盘建仓伊利至今,我还套着十几个点。
在伊利里套了这么久却依旧坚定持有的原因是什么,除了上述伊利每次在财报中体现出来的稳健和优秀,加上不错的分红和较低的的估值外,还有一点特别重要,那就是——咱买的不多呀。伊利这几年来在我的持仓占比中一直都在5%上下浮动,你可能会说,你就买这么一点聊个啥的公司,根本无法共情。你非要这么说也没问题,我们做视频的目的本来就不是跟套牢者共情,而且单纯的分享观点。事实上我们聊过得所有公司除了茅台和腾讯买的多点其余都是个位数仓位,我们是坚定的分散主义,要么不买要买就是十几二十只,主打的就是一个“即使公司破产我也没啥损失”的心态,所以当然无法共情。你口袋里的1万块钱不小心掉了几百,你会像现在炒股这样患得患失吗?
不认同的人永远不会认同,但我还是一遍一遍的把这个观点跟你分享。说不好听点,在这样的一个市场里,纵使你在其他领域有着百般武艺,叱咤风云,也难保能理解并看清A股的逻辑。我是一定,绝对,不敢重仓某一两家公司的。牛顿炒股也破产过,上一个A股巴菲特因为梭哈地产现在已经离我们而去,多少个靠押中茅台招行一举成名的大V做了私募后也是坑的一批,云蒙基金的净值都已经只有0.2了。你试图在一个暂时还是以融资和炒作性质为主的市场里去摸清规律,看K线猜涨跌,并集中押注你看好的某一两个行业,基本上迎接你的就是瞠目结舌的荒诞,跌到最后可能你都不明白自己错在了哪儿。
前两年在中远海控里疯狂按计算器,在锂电和光伏上预期未来四五十年的景气的人,你说他们错了吗?也未必,任何周期都会有高峰和低谷,好的行业利润底部是会越来越高的。这些年价值派们头头是道分析的这些公司,无论是宁德隆基这样的赛道明星,还是招行伊利这样的传统蓝筹,甚至是通策中免这种泡沫期透支过多的公司,拉长来看未来大概率还会是一条斜45度向上的曲线。但是看对了,跟能否坚持并获得结果,真的是两码事儿。因为价值投资者的分析思路里是无视市场因素的,偏偏这个东西在A股非常要命。但是我告诉你,我可以,为什么呢?我只持有不到3%的隆基,我根本不在乎它跌到多少,所以他未来不论是彻底沉沦还是再创辉煌,我一定都能在场。
你是不是会觉得这像是一种阿Q式的躺平逻辑?那我举个简单的模型,你想要这样的一项投资,他要具有成长性,但是波动不能太大,大一点你就拿不住;它最好每年能给你稳定分红,并且股息率不能低于普通的银行存款,否则一旦亏损你就觉得还不如存银行。简单来说就是做梦,没有任何一支股票能够满足你这贪婪的欲望,所以只能从组合的角度去考虑。OK,开局给你个王炸,中免和隆基,今年都跌了50%左右,你要怎么解?
这是很多人碰到过的问题,抄底大白马抄在半山腰,跌下来套的死死没钱加仓。可如果你给它上两只中特估呢?今年别的玩意儿在跌,但他们在涨呀。四大行,三大运营商,基建,高速,随你选,动辄就是百分之三四十的涨幅,直接把垃圾兄弟带来的损失对冲个七七八八。这样一来,分红也有了,波动也小了,两只不知道啥时才能爬起来都成长股也保住了没有割肉。

那问题就来了,你怎么知道中特估今年一定会涨呢?但这个问题我觉得不需要回答。现在涨了的中特估,或许在未来两年会拖你后腿,而你手里的啥招行中免隆基伊利这种已经跌了几年的大白马们可能反而涨了起来,这时,他们就会平衡掉你因中特估走势变差而损失掉的收益。这样一来就很容易想明白吧: 你不知道某只股票何时能涨,但是你有一个组合,总有能涨的股票,不同股票也总有能涨的时候。回头来看这个初始问题还重要吗?这只是一个简单的模型,现实当中你完全可以搭配更多的股票,仓位做的更加分散,即使哪一两只股票出现腰斩膝斩,又奈你何呢?
所以,比起绞尽脑汁去思考策略,计较得失,不如索性放弃思考的过程,看好的公司全买下来就得了!我们平时去分析,去挑选公司,从来不是指望某只股票能够带我们绝地翻盘一把暴富,而只是给组合增添些风格和容错。我们从理论上选择一些好的公司,但无法预知市场和资金会在他们身上进行怎样的演绎,我们知道只要选择的品种够多,组合的波动就会尽可能的小,你几乎就不会因为某些单独行业的暴雷而伤到元气。
这些年无论是医疗集采、互联网反垄断还是地产监管,这些能直接干碎一个行业所有公司股价的利空,你但凡重仓踩中了一个就直接Game Over了,但是在分散投资的策略下你可以随便踩。我们的持仓里就有腾讯,前两年从750跌到180就完整经历过,并没造成啥损失,还是那句话,买的不够多。或许你觉得你足够厉害能够避开所有深坑,但只有分散才是真的能100%避险的方式。
至于收益方面,大家评论最多的一句就是:买这么多股票跟开杂货铺似收益全对冲掉了为何不直接去买指数etf?你看,有些人就是喜欢一边提问题一面立靶子。我们从来没有否认指数etf的价值,相反,对于大部分投资者而言我觉得你直接去买沪深300上证50等宽基指数比你自己鼓捣投资强多了。觉得自己有本事跑出超额收益就自己做组合,觉得指数收益更高就买指数呗,指数本身就是一个分散投资的组合了。沪深300的长期年化10%左右,这还是把最近三年的跌幅算进去的结果,更别说你可以按估值进行低买高卖的定投式策略,试问有多少人长期跑得过这个数字?这也直接说明了,分散投资是可以跑出合理收益的。
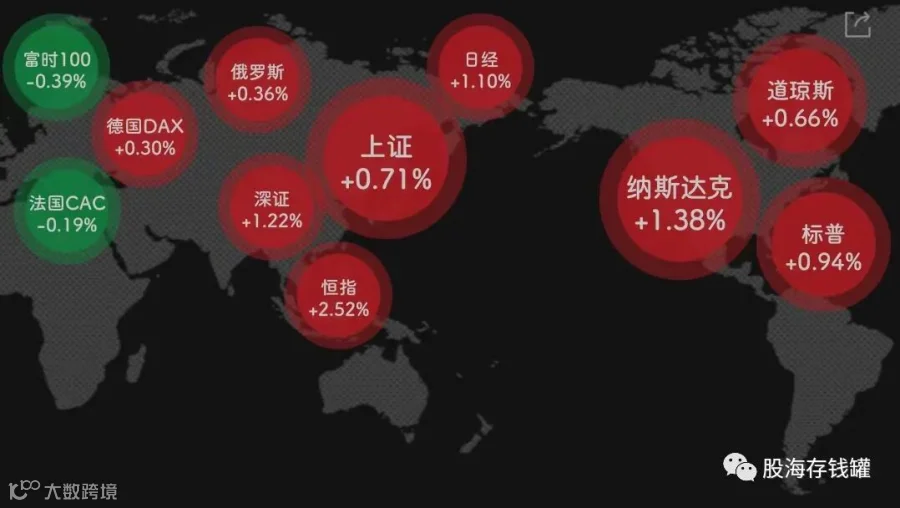
当然我也看到有人说他分散了,但是全在跌,在A股做分散没啥意义。我觉得吧,沙漠中也能淘出金子,行情再差也不会5000多只股票都跌,就算都跌,跌幅也会有区别的嘛。分散投资主要有三个方面要注意,一是不同行业的分散,而且行业间的跨度要尽可能大。如果你分散持仓的是光伏、锂电、整车、锂矿,那合起来你就是个新能源etf,等于没有分散,当然一跌全跌。其次是不同市值的分散 ,组合里不能全是上万亿左右的巨头,除非你是全买金融行业做存股打算;也不能全是小市值 ,中小市值和大市值的走势经常是不同步的,只有不同市值的都买一点才有对冲性。
最后就是不同市场的分散。今年外围行情整体不错,没必要仅局限于A股,买不了外股可以买基金 ,这条略过。总之,这个市场不缺聪明人,或许你也很聪明,但只要是博弈就一定有胜败双方,你不能确保自己在大多数情况下都能获胜。只有远离博弈的圈子、团体和个人,你才能够确保自身最大可能的安全。分散的意义就在于这里,你无需为某一两个选择承担博弈失败的风险,因为你的选项实在太多。今天就聊到这里,祝大家投资顺利!