


A股开户优惠【十多家可选】:股票最低万0.75免五,万0.6,ETF最低万0.5免5,可转债最低万0.4免5,两融最低4%以下!
需要的朋友直接公众号后台回复:开户 即可。
希望大家能在文末点个赞以及在看
【留言功能已开放】
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐
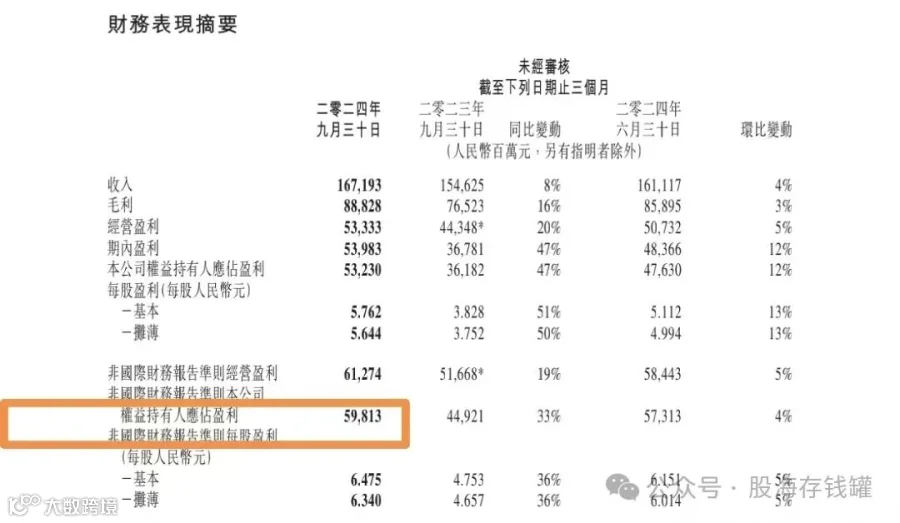
人人觉得它牛逼,偏偏股价最不争气。这几年来腾讯每次财报出来后总是会收到一堆吹捧,动辄几百上千亿的利润让哪怕不持股的路人也自发惊叹。可第二天却总是以下跌居多,要么高开低走要么低开收绿。腾讯今年三季度营收达1672亿,同比增涨8.13%;非国标净利润达到598.13亿,同比增加33.15%。配合上不到20倍的市盈率,理应非常吓人。但事实真的如此吗?
首先比较好的一点是,腾讯的利润增长不全是靠降本增效做出来的,而是存在实打实的复苏、甚至扩张。这点很重要,因为利润是很好做的,贪腐、冗余,一个巨无霸企业能够挤出的水分太多了。对于这些互联网巨头来说真正担心的是没增长了,成本又不可能无限趋近于0。腾讯三季度销售费用同比增10%,主要用在了游戏方面,与之而来的是近几年最佳游戏业务增速;管理费用持续增长,相比年初涨了12%,主要来自雇员人数在经历了9个季度的下降趋势后,突然环比增加了3317人,一定程度上代表了业务的复苏和扩大。三季度公司的销售费用及管理费用增速均超过了营收增速,降本势头有所遏制。但结构性降本增效依然可持续,腾讯三季度营业成本微增,但大幅低于营收增速,整体仍处在下降趋势。
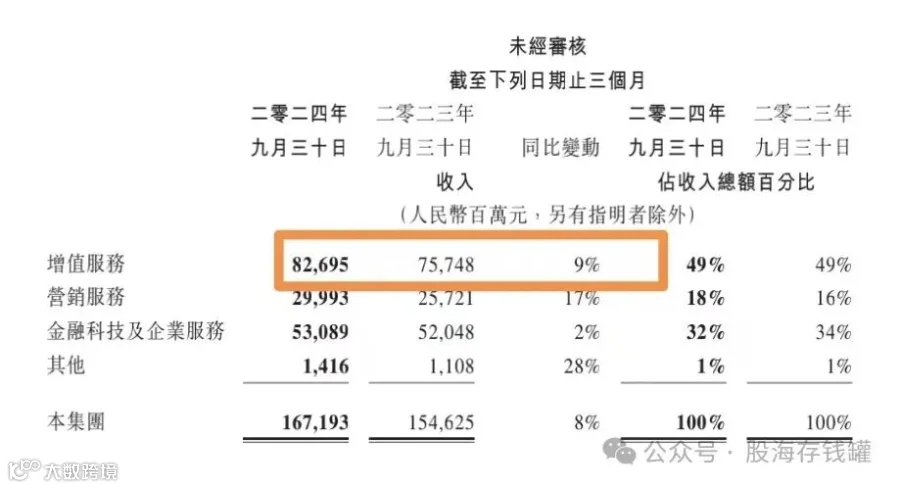
其次各项业务忧喜参半。表现最好的自然是游戏业务,总体增涨12.6%,增速创近三年新高。其中国内游戏收入同比增长14%,国际游戏收入同比增长9%,使得其所在的增值服务板块三季度收入也同比增9.17%达827亿,超过总体营收增速。中国移动游戏市场已经出现了明显的企稳回升的趋势,虽然腾讯大部分收入已不靠游戏,但游戏仍是其基本盘。加上三季度递延收入为1130.56亿,同比增加22.65%,腾讯未来几个季度游戏业务依然会保持理想增速,成为总体收入增长的最大动力。
网络广告业务表现一般,收入300亿,同比增加16.61%。虽然这个增速比其他业务板块都高,但略低于我的预期。我们在前几个季度的分析中提到过,视频号、小程序的增涨空间极大,特别是视频号跟抖音、快手相比商业覆盖率还非常低,用户规模和日活跃数据又处在大幅增长之中,这一块理应有更高的增速。可以看出三季度宏观经济疲软、消费乏力等大环境因素对于腾讯各项业务还是有影响的。这点在金融科技及企业服务板块体现的尤为明显,三季度该板块收入530.89亿,同比仅增加2%,延续了这两年的弱势。如果说游戏板块是基本盘,金科企服就是企业处在经济环境中的真实反应。毕竟如果从增值服务里把游戏拆出来的话,金融科技及企业服务就会是腾讯第一大收入来源板块。这块的爆发必然需要宏观经济的拐头,目前还在蛰伏。
腾讯主要胜在业务覆盖面广,就像我们做分散投资一样,东方不亮西方亮,总体业绩处在上升道路之中。平台经济的玩儿法也一直在变,比如年初腾讯和字节系的生态互通为各自带来了新的运营阵地和流量增量,上个月淘宝和微信互通也是相同逻辑。我们还是很看好互联网平台经济的发展能力的,我们一直都说互联网只是土壤,上面总能长出不同的树木结出不同的果实。互联网企业能在经济、政策和自身发展的不同阶段做出相应的协调和应对,这是虚拟生意的优势,船大,仍好掉头。

腾讯到底值多少钱呢?如何给腾讯估值一直都是个令人头疼的问题,光是是否把投资资产计入估值体系就存在较大意见分歧了。教你们个偷懒的办法,就是看公司的回购节奏,没有人比公司自己更懂公司。腾讯今年的回购目标是1000亿,股价在400块钱以下时每天稳定回购10亿,股价400-450之间时日均回购7亿,股价450以上时每天只回购5亿。按目前已完成的回购量来看,接下来日均回购10亿的话最终将超出目标近200亿之多,每天回购5亿的话则刚好达成目标。也就是说,如果每天回购10亿,公司显然认为股价超值;如果每天回购5亿,则只是为了完成任务。腾讯一直以来以投资能力见长,从公司的回购态度来看,它到底值多少钱你心里就有数了。
这样一来,腾讯的股价从直逼500到砸回400附近的过程也就很好理解了。这波回调中有些中概股直接就是一个A字形杀下来,腾讯已算坚挺。对于明年的股东回报事项,管理层在电话会上的原话是: 预计明年现金流会持续充足,将能支撑公司进行股息分红和回购。也就是说回购不会停。明年腾讯的业绩大概率能继续增长,回购区间将往上打开,届时记得关注一下管理层在不同价位的回购态度。
总体而言,腾讯的三季报比较平稳且乏味,优缺点都很明显,企业也是持续走在业绩复苏的趋势之中。腾讯的经营状况一看经济节奏二看规模垄断,能感觉到未来几年的业绩不会差;只可惜目前没像美股那几个巨头一样在AI领域展现建树,使得意外之喜可能也比较缺乏就是了。这种公司业绩稳固,回购+分红力度明显,可以看做是增速高于经济增长水平的债券,不用太在意股价波动。平静看待每一次业绩,好公司长期不会亏待你。今天就聊到这里,祝大家投资顺利!