


A股开户优惠【十多家可选】:股票最低万0.75免五,万0.6,ETF最低万0.5免5,可转债最低万0.4免5,两融最低4%以下!
有需要的朋友直接公众号后台回复:开户 即可。
希望大家能在文末点个赞以及在看
【留言功能已开放】
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐

你见过这么惨的世界第一吗?四季度扣非净利润暴跌81%仅赚不到3亿块,中国中免仍是世界上最好的免税企业。其实这全靠同行的衬托,2021年巅峰时期,中免全球市占率达28%,几乎等于乐天、新罗和新世界三家韩企的总和。2023年中免市占率虽回落至24.6%,但韩免同期市占率已从32%骤降至19%,中免第一的位置比美股牛市还稳。世界第一大免税企业,对于中免来说这本该是个光环,却因为接近90%的股价跌幅而变得极具讽刺。很多人对于中免看衰的逻辑牛头不对马嘴,认为韩国更便宜,代购也都跑去韩国买了。那我要问了,韩国是否真的躺赢了呢?

中国代购在过去两年已经把韩国免税给薅空了。韩国免税业代购渠道占比长期在70%以上,远高于中免的30%;其中大部分代购来自中国,所以这一差值在过去两年中免打击代购以来拉的更大了。2017年由于某件事情后我国曾制裁性缩减韩国旅游签证通过数量,韩国的游客数经历了一波暴跌,为了维持免税业的市场地位,韩免把橄榄抛给代购。代购在韩免获得的返点最高可达50%,这将韩免的毛利率牢牢压在个位数。乐天免税2023年销售额增长12%却亏损824亿韩元,另外几家同样业绩倒挂。这也导致乐天已经宣布全面终止代购合作,新罗跟进收缩批发业务,韩国免税业正在为过去的路径依赖付出代价。2023年亏损1600亿韩元,2024年继续亏损1500亿。
反观中免,这几年好歹是盈利的。中韩两国免税选择了不同的发展方式。打击代购这件事儿确实给中免的业绩造成不小影响,但他就是不打击代购,代购自己也会跑的。因为它不可能以被吸血为代价养着代购,给不出更具优势的价格。从23年底开始减少补贴就可以看出 ,中免并不想把自己搞成亏损。说白了,像韩国免税行业那样饮鸩止渴,光赚吆喝不赚钱反而亏钱 ,并不值得吹捧。中免业绩虽烂,但罪不至于沦落到跟韩免相比较。无论是将线上有税渠道占比从2020年的4%提升至2023年的27%,还是与代购保持"安全距离",虽牺牲了一部分营收,但可以看出中免是真的想赚钱的。
将中韩免税业的发展现状一对比,你还觉得便宜就能解决一切问题吗?免税行业不是拼多多,它对接的是品牌不是供应商,它不具备极致的压价能力,而只能靠拿货规模去博利润空间。而另一个逻辑是牌照垄断。说什么牌照泛滥的先搞清楚其发行速度和范围是否对中免构成威胁,中免在国内的市占率在2019年就已经达到垄断级别的85%,2023年仍有80%。规模效应和牌照门槛是免税行业的朴素逻辑,这要质疑那你直接说免税行业不该存在得了。中免无非就是国资垄断、规模大;加上有牌照的企业本就不多,范围还没它广。如此强化了免税逻辑而已。
也有人提到日元贬值使得免税消费外流。我觉得与其说外流不如说是回流。日本免税行业在2020年因为疫情而受重创,行业规模大幅度缩水90%至27亿美元,同期中免则稳固的多。日免的规模从2021到2023年恢复至140亿美元左右,在此期间,中免的市占率从2021年的28%下降到24.6%,韩免也是下降,下降的这些基本上都被转化回了日免的份额。
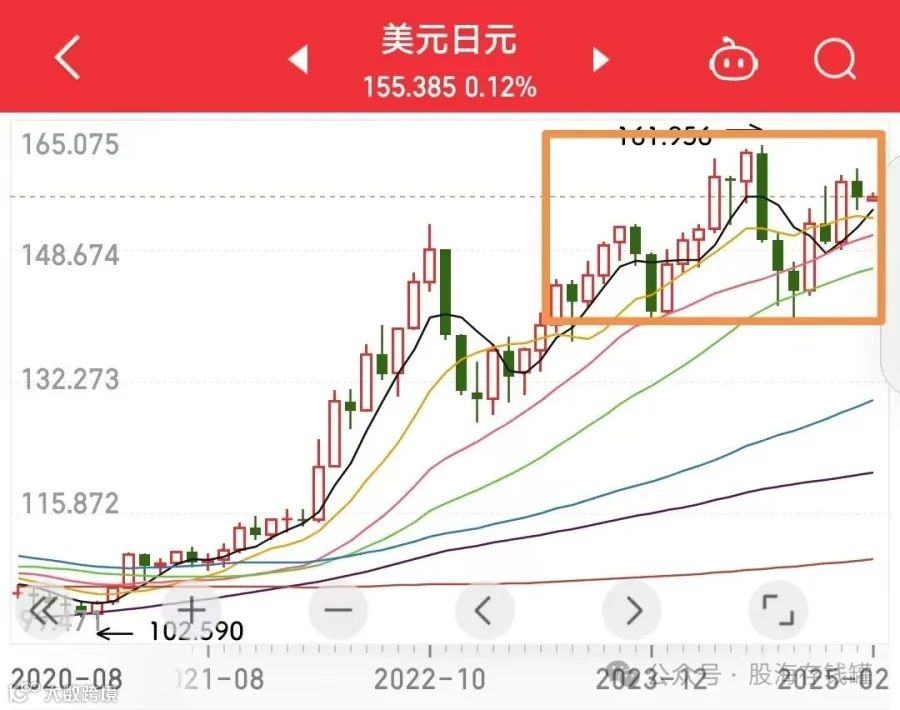
乍一看此消彼长,实则不然。日本免税行业在疫情前的规模约有足足230亿美元,2023年的140亿美元只占疫情前的60%;而中国中免疫情前营收不到70亿美元,2023年已经接近百亿美元,即使是拉垮的2024年仍实现了80亿美元左右的营收,对比疫情前都是增长的。恰好日元也是从2021年开始加速贬值,2023年底美元日元兑换比例已经达到150上方,跟当前相差无几。日元贬值确实为日本免税行业吸引了大量客流,但想要恢复到疫情前的高度恐怕很难;疫情期间的业绩爆发确实把中免的估值一度推高成了泡沫陷阱,但市占率实打实的上了一个台阶。
免税的行业逻辑肯定是没问题的,否则不会形成行业,悬念在于——这个行业到底是不是个好生意。世界一哥在后疫情时代的表现之所以只能是矮个子里拔高个,其原因一方面是消费环境的萎靡,另一方面是企业经营能力一般。目前中韩业绩不佳,日本难回巅峰,整个免税行业都不在最佳状态,所以中免的问题不光是自己的问题,同时是整个行业的问题。如果行业的抗风险能力不行,那它是否是个值得投的好生意?这就得打个问号了。比起完全依赖代购以及国外游客的韩日,中免的周期性已经算弱了。要不是上一轮牛市泡沫过大,现在的股价表现和风评也觉不至于如此。
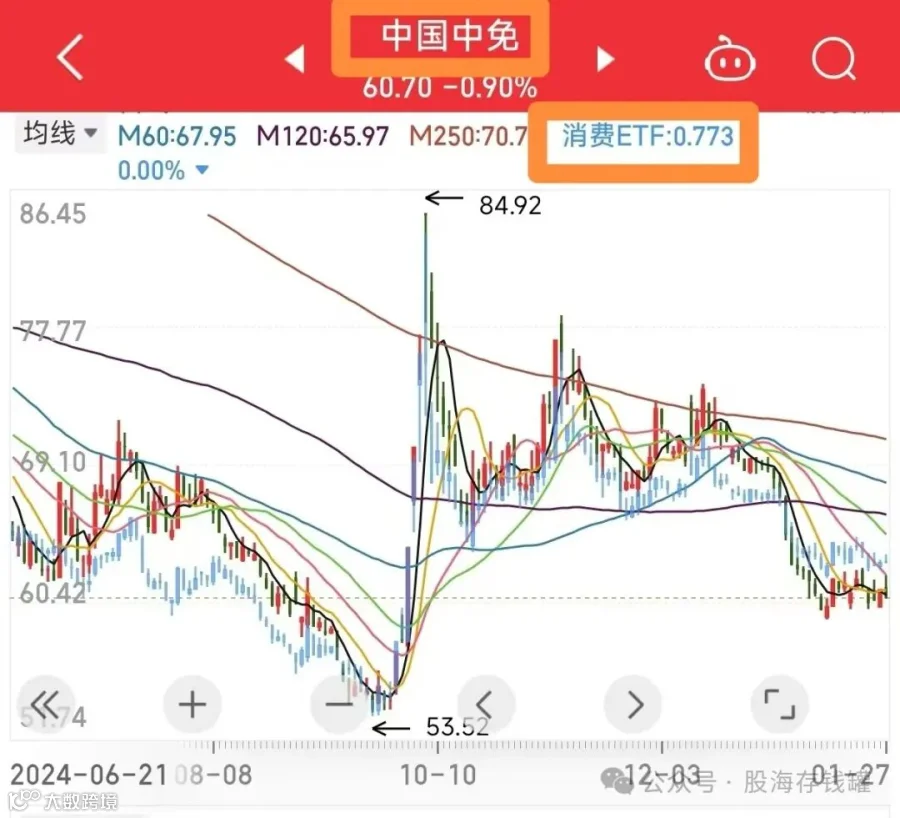
顺便一提,现阶段中免的走势有很差吗?倒也不是。去年9月触底反弹以来它跟消费etf的走势基本一致,在同市值的消费股里甚至比泸州老窖走的要强——一年前白酒暴跌后,如果让你抄底,你会选择抄老窖还是中免?哪怕中免四季度业绩暴雷,市场也没啥反应,某种意义上来说利空早已Price In了。这几年来中免的股价从400到60,港股从280到38,业绩也是连年下滑。我们做过好多期中免的视频,从赚钱到打脸再到上一期的自嘲,你说没想过清仓吗?还真有想过。但如果忍不住清仓了,也就赚不到去年年底港股翻倍的那一笔,可能现在还套着几十个点呢。
尽管回本了,我还是打算再持有一年,理由嘛,第一方面我们前期视频聊过: 海南全岛封关外加东南亚老表助攻,今年免税业的消费环境应该有所恢复。另一方面就是对韩国免税此消彼长的承接:我们的国民奢侈品消费额即使在去年也是涨的,很大一部分是代购买出来的,韩免没被中国同行卷死,自己倒是要被卷没了。为什么他们要亏钱走量给代购,而不直接在店里直接打折卖?可想而知库存囤了多少。乐天这个点停止代购供货大概率也是库存清的差不多了。去年前三季度韩国四大免税一共350亿人民币的销售额中代购大概占了近200亿,未来这200亿会流向哪里?当然中免打击代购也有两年了,对于代购群体来说,无论是国外还是海南,他们都得想点新法子;消费群体也会重新构建消费行为,空出来的销售空间是客观存在的。
所以,如果中国中免还有希望,今年不说股价,至少业绩得有起色。

3最后聊点反思。买中免,买错了吗?回顾这几年的操作,我最初买中免时其股价还不到100,当时买的没问题。有问题的是我们在其中途涨到200多时加过仓,370小幅度减仓,跌回250时又加了几笔——导致即使高位减过仓,成本也下不来。底仓买太少,加仓被套牢,减仓太手软,主打一个贪婪。典型散户操作,这才是最大的问题。一家国资垄断企业长期来说经营上很没啥风险,但好公司也有业绩周期,也需要好的买入时机,加仓加在半山腰绝不是什么好时机。A股跌到100多块时我觉得港股便宜于是全部换成港股,现在看来也不便宜;至于40港币附近抄了几笔,我倒觉得没啥问题,四季度业绩出来前中免好歹能值个三四十快吧。
现在嘛,真的难说,去年四季度业绩确实难看。我们低估了消费环境的萎靡,也高估了企业经营能力,在这只股票上的判断确实有问题。不过既然决定再给一年机会了,那就再放一年吧。我是不在意判断失误的,因为我们一直都是做分散投资,任何一只股票暴雷对我们总体持仓影响不大。我们这几年重点关注的高速电力银行通信这几个红利板块,消费相关的美的、华润万象,持仓最久的腾讯、万华化学还有美股指数等等,都给组合提供了不少利润。以至于我中免的仓位从10%亏至不到2%,也纯属屁大点事儿了。
分散投资,啥都买点儿,对的比错的多就行。重要的是能从失误中获得教训、累积经验才是最重要的。有幸遇到中免,未来不买到下一只中免,这才是失败能给你带来的财富。当然,你得有活着见到下一只中免的机会才行 ,从这点来看分散对于大多数人来说真的是必须的。今天就聊到这里,祝大家投资顺利~