


有粉丝发来求助,问:公司4月工资没发,但领导要求5月先把税给报了,6月再补发工资,这样可以吗?今天我们统一回复!
01 01
工资未发先报个税,可行吗?
税务局刚刚明确了!
粉丝的问题,说白了就是工资未发能不能先报个税的问题,我们先来看官方的权威回复:
(点击图片查看高清大图)
问题:你好,我2020年2月工资未发,但是公司已经给我报税,请问这样是否合法?
您好!您所咨询的问题收悉。现针对您所提供的信息回复如下:
一、根据《中华人民共和国个人所得税法实施条例》(国令第707号)规定,第六条:
因此,根据上述文件规定,工资薪金所得以实际发放工资时取得的收入为基础计算应纳税所得额,扣缴义务人应当按照实际发放的工资薪金进行税款的计算,并在规定的申报期内进行税款申报。
也就是说,工资薪金所得个人所得税的申报是按照“收付实现制”原则。
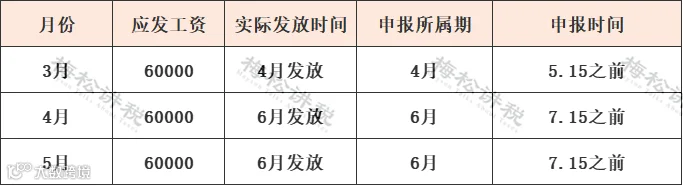
企业应该在实际支付工资的当月申报并代扣代缴个人所得税,并在次月15日前进行申报,而无论发放的是什么时候的工资。
A公司3-5月份的工资发放及个税申报时间如下表:
申报时间明确了,那么申报方式呢?
02 01
注意!工资申报方式变了!
2021年起,都要按这个来!
工资薪金所得个人所得税的申报方式是按月预扣预缴,年度汇算清缴,具体如下:
一、预扣预缴
也就是说,只要累计收入没达到6万元,不需要预扣预缴个人所得税了;在累计收入超过6万元的当月及后续月份,再预扣预缴个人所得税。
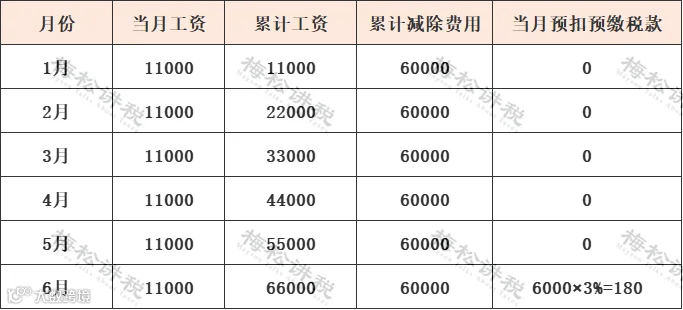
B公司员工小明1-6月份每月工资11000元,假设不考虑其他扣除项目的前提下,B公司对小明工资个人所得税的预扣预缴情况如下表:
(点击图片查看高清大图)
小明1-5月份共发放工资55000,未达到60000元,1-5月份无需预扣预缴个人所得税;
截止6月份累计发放工资66000元,假设不存在其他扣除的情况下,6月份预扣税款=(66000-60000)*3%=180元。
二、年度汇缴
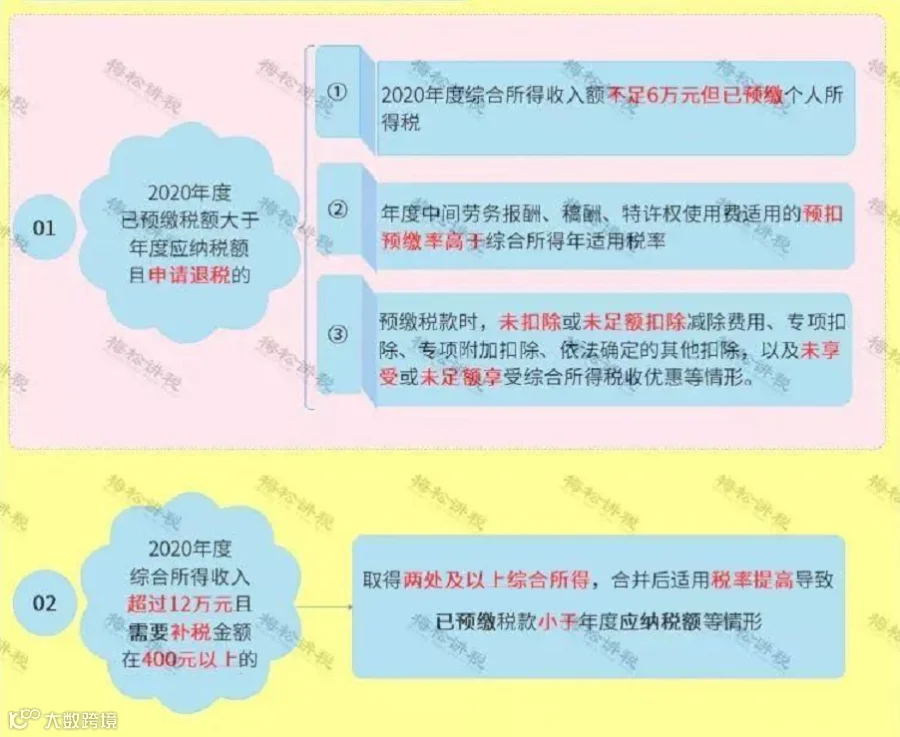
哪些情况下需要办理年度汇算清缴?
1 需要办理汇缴的情形
有下列情况的个人,应在2021年3月1日至6月30日之间办理个税综合所得汇算清缴。
(点击图片查看高清大图)
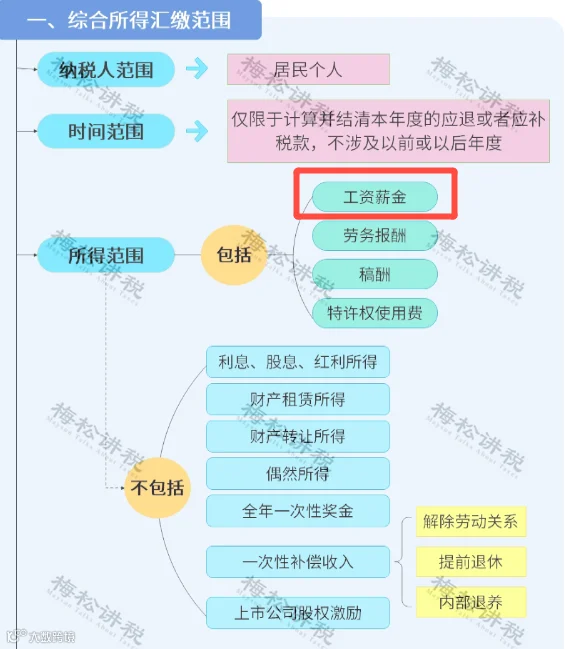
2 并入“综合所得”办理汇缴:
工资薪金所得属于综合所得,应当并入综合所得进行年度汇算清缴。
综合所得汇缴的范围:
(点击图片查看高清大图)
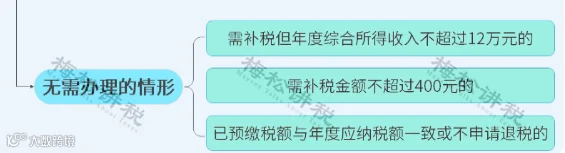
无需办理汇缴的情形:
(点击图片查看高清大图)
附:综合所得税率表(预缴、汇算清缴税率相同)
(点击图片查看高清大图)


03 01
申报表工资总额比对异常?
千万别忽视,否则小心税局找上门!?
细心的小伙伴会发现,如果个人所得税按实发数申报,企业所得税按账面计提数扣除,这中间会产生时间差,这两份申报表的工资总额对不起来,税务会不会找上门呀?
工资总额对比异常也不能说就一定存在问题,有两种合理的原因,由它们引起的申报表差异是有据可依的,只要企业能提供合理解释,就没有问题!
原因一:填报口径不同
首先,来看一下两份申报表对工资总额的填报原则:
个人所得税:按“收付实现制”
企业所得税:按“权责发生制”+实际发放
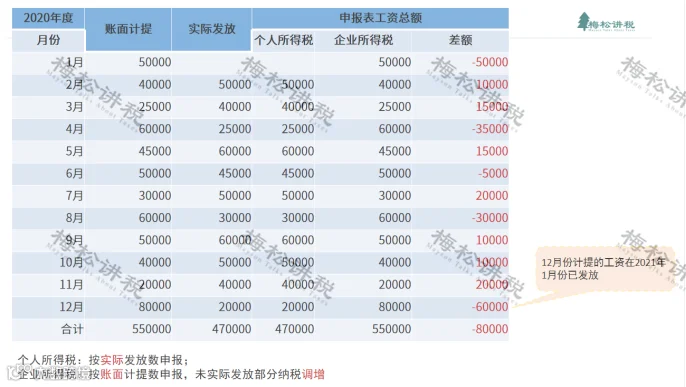
C公司2020年1月份成立,1-12月工资计提、发放及申报情况如下表:
(点击图片查看高清大图)
从上例可以看出:
由于个人所得税的申报表是按实发数,企业所得税申报表是按账面计提数并实际发放数。
那么,除了当月工资当月发放这一种情况外,其他的发放方式都会导致两张申报表的工资总额出现时间差。
如果各月间工资总额差异较小,延续错位,两张申报表的之间的差异也不会太大,但如果每月工资总额差异较大,那么两张申报表之间会产生较大差异。
原因二:特殊应税项目
除了账面计提并发放的工资薪金外,还有一些特殊项目,如发放给职工的过节福利、为职工购买的不符合免税条件的商业保险等等,按照税法的规定,这些也需要并入个人的工资薪金所得计算缴纳个人所得税。
这些项目并入了个人所得税的计税工资总额,但没有在企业所得税申报表的工资总额中体现,所以,两张申报表就产生了差异。
在实务中,如出现重大差异,不管是何种情况导致的,都应当第一时间查明原因!
如果是上述两种原因导致差异,只要保留证据、能提供合理的解释,税务是认可的;如果是其他原因导致的,则要引起足够的重视!因为数据已经报给税务,而各类申报表之间的项目比对如出现较大差异,往往是税务检查的重点!
04 01
最新最全的职工薪酬涉税风险分析!
赶紧自查!
要想不被查,先做好自查!
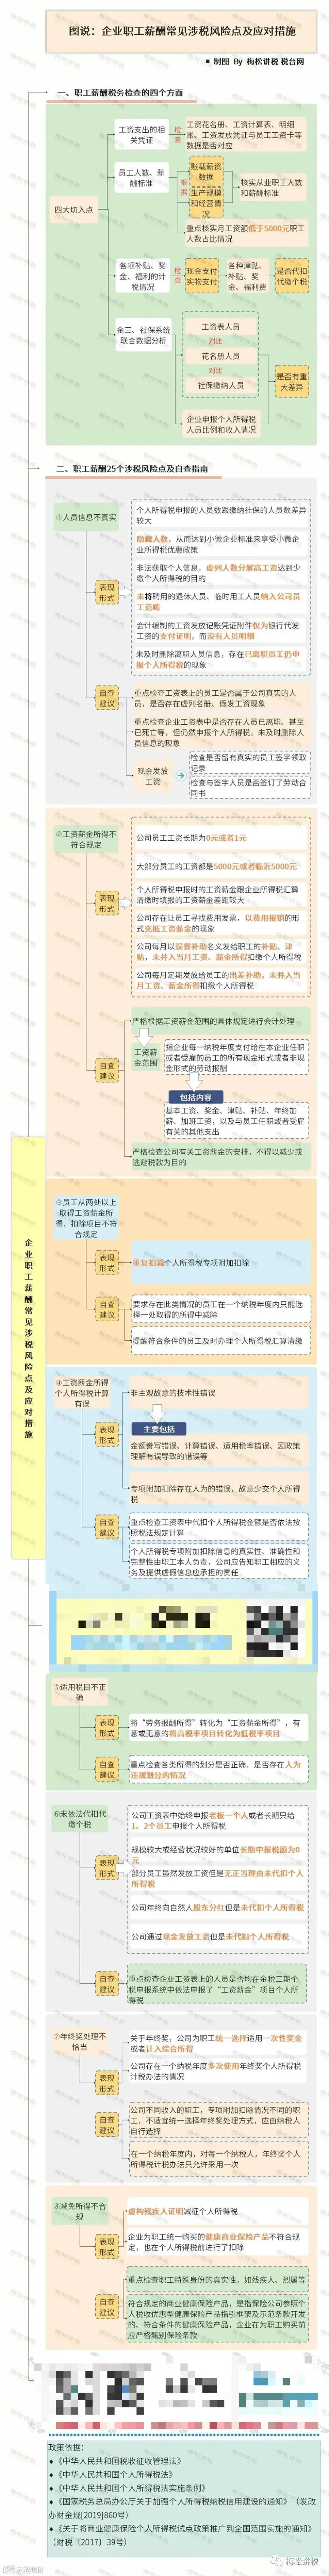
这里为大家整理了2021年最新最全的职工薪酬涉税风险点及应对措施,稽查重点都在这里了,赶紧对照自查!!
(点击图片查看高清大图)
本文来源:梅松讲税,由亿企赢广东整理发布,部分图片来源于网络,版权归原作者所有,如需转载请后台联系。
