


A股开户优惠【十多家可选】:股票最低万0.75免五,万0.6,ETF最低万0.5免5,可转债最低万0.4免5,两融最低4%以下!
有需要的朋友直接公众号后台回复:开户 即可。
希望大家能在文末点个赞以及在看
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐

我不知道是什么人还在一遍遍的洗脑自己50倍的片仔癀不贵。过去15年,这个公司利润一直在增长,加上低投入高溢价的核心单品,又是特许经营,资本市场给了这个公司极高的估值。上个牛市里我们就质疑过片仔癀的经营能力比较平庸,从2011-2021年顶峰,其股价暴涨100倍的背后净利润只增长了不到10倍。而过去十几年的明星板块诸如白酒、家电等其业绩涨幅和股价涨幅都是能完全匹配的,唯独片仔癀显得格格不入。直到今天片仔癀仍然有着15年40倍的涨幅,2011年的净利润是2.5亿,今年前3季度是21亿。合不合理算算便知。
这两年蓝筹股的走势充分说明了一点: 商业模式再好,也很难脱离经济环境去谈成长性。片仔癀三季度营收20.6亿,同比下滑26%;扣非净利润4.4亿,同比下滑55%。其中营收已经是连续4个季度下滑。最核心的肝病药营收9.8亿,同比下滑40%;作为第二收入曲线的安宫牛黄丸收入下降65%。什么保密配方,什么老龄化,消费品说白了还是要人们想买,愿买且买的起。且不全盘否定中药的价值,但大家都清楚一点,买中药不是用来治疗的,更多是保养。也就是说对于任何患者而言,中药都不是刚需。对于非刚需的消费品,特别是高价位的单品来说,消费环境的好坏对销量有直接的影响。经济状况好点,吃的起就吃了,经济状况不好,这药也不是非吃不可。

另一块是毛利率连续7个季度下降。三季度销售毛利率是35%,略好于二季度,但同比仍下滑25%。作为参考,这一数值的上一高峰是2021年的51%。当然,前几年的高毛利是有特殊背景的。趁着周期顶部强行提价,叠加原材料价格低点,那是段好日子,480的历史大顶都给造了出来。而天然牛黄的价格这几年从50元/公斤涨到现在的150元/公斤,片仔癀毛利率的持续下滑似乎在情理之中。但那又如何呢?任何行业上下游都有周期,这些是做投资必须考虑在内的。你会因为铜价上涨了而宽容对待白色家电的财报吗?房地产2020年前高价拿的地会因为接下来几年的寒冬而自动折扣吗??
还有一点值得警惕的是,公司正在逆势扩张产能,如投资10亿建科技大楼,16.8亿搞日化。策略上而言不评判,但片仔癀过去10年的经营现金流量总计133亿,远低于167亿的净利润总额,今年三季报显示的现金流甚至只有净利润的1/4。低杠杆是消费类行业的优势之一,因为优质消费公司长期现金流总是高于利润的,而这在片仔癀身上却完全相反。公司目前的杠杆率还是很低,但若经营状况持续萎靡,财务上真的撑得住吗?
前一轮提价压制了销量,如今宏观不行,成本又上涨,连续提价更难,还需要资金扩产。我还是几年前的那个质疑: 对于这样一个商业模式优秀的公司,又是医药这种增量赛道,其十几年来业绩几乎从未高速增长过。你哪怕对比白酒,对比别的老登股,片仔癀的业绩都算平庸。目前的业绩困境绝不能仅仅归因于客观状况,公司的经营能力是否也要打个问号?一个好的生意却不能发挥该有的表现,其估值逻辑是否得打折扣?
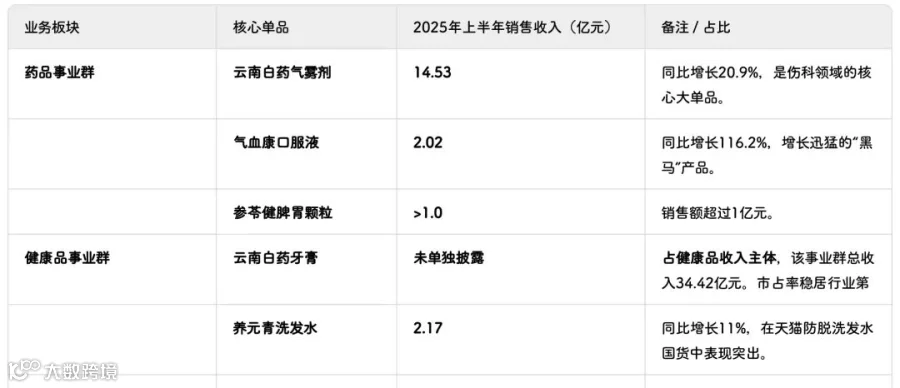
相比之下,板块市值第二的云南白药稍微好过一些。因为它的主力单品如牙膏、药膏、创可贴、气雾剂等,客单价较低且以日常应用场景为主,需求稳定。所以云南白药更像是个消费股,虽然以消费股来看中药股,其估值就没优势了,但好歹人家还有4个点的股息。中药股中走的比较好的如江中药业也是类似情况,健胃消食片和乳酸菌素片这种东西对于月薪3000和3万的人来说需求区别不大。所以它的业绩和股价也很稳定。
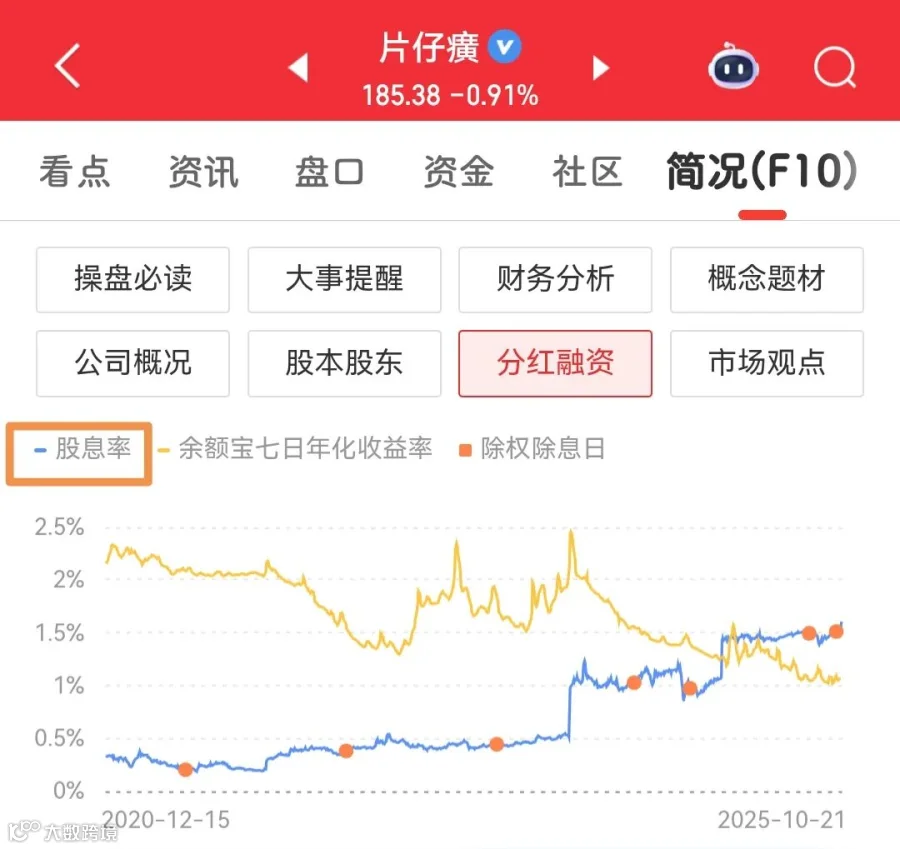
再往大了看,中药股的状况和消费股很类似,也是属于可选与必选、高价与低价之间面临着不同情况。它的周期性也跟消费股类似,会随着经济环境上下变动,很难亏损但也无法连年增长,在这之中龙头公司总体体量会不断扩大。中药股大体上就该按消费股去给估值,15-30倍为合理区间。片仔癀目前49倍的估值如果腰斩一下,估值回到25倍附近,股息率也会达到3%,那一切也就合理了起来。当前的利率环境下对于消费股而言3%的股息率起码是及格线。