


A股开户优惠【十多家可选】:股票最低万0.75免五,万0.6,ETF最低万0.5免5,可转债最低万0.4免5,两融最低4%以下!
有需要的朋友直接公众号后台回复:开户 即可。
希望大家能在文末点个赞以及在看
经常关注我的可以设个星标(›´ω`‹ )防止收不到推送哦
B站号:德拉_股海存钱罐

当年能在120倍估值买入海天味业的也算是人才了。市值下滑5000亿,股价最多暴跌75%,近两年底部震荡完美错过牛市,海天味业充分说明了“好公司不等于好股票”。当年那波牛市洗脑出了一批所谓的价投,笃信只要长期持有好公司就可以获得不菲收益,全然没有考虑估值和增长的不可持续。
时过境迁,经过这几年宏观环境和二级市场的沉浮过后,这家在财务质量上经常拿来跟茅台媲美的公司其估值下降到30倍出头,业绩也恢复了增长,ROE仍保有20%以上的水平,是时候关注起来了。
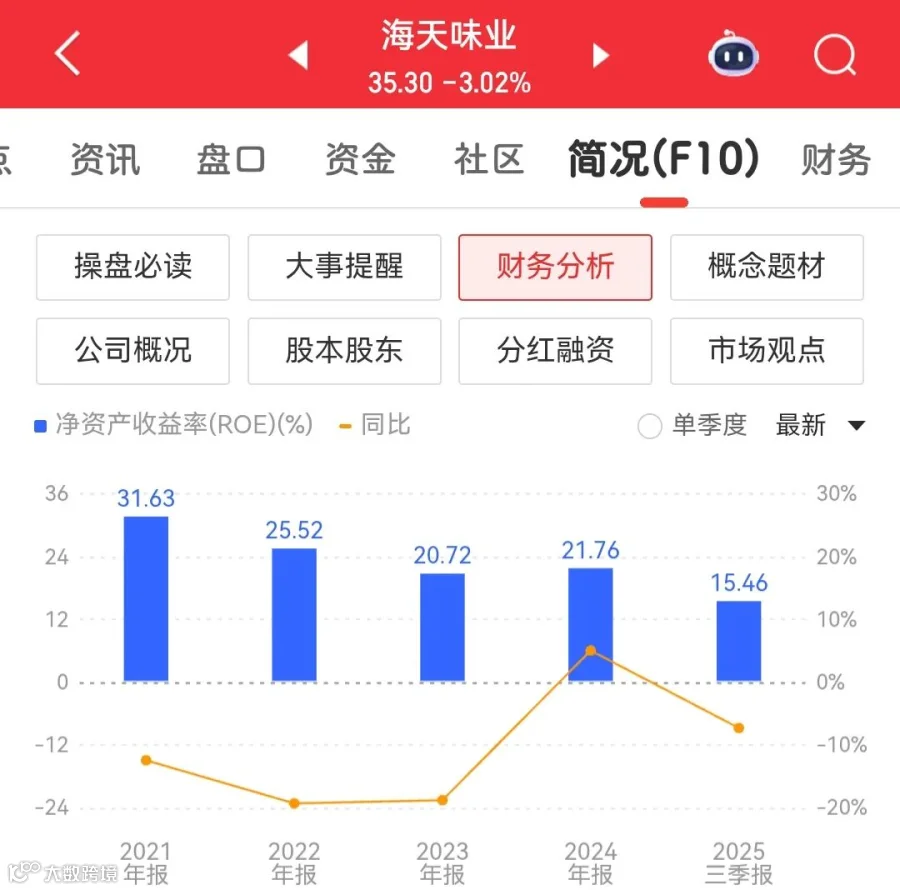
消费品的共同问题都是增速。随着人口红利的消失,大部分行业由增量转为存量。调味品基本也是大差不差,预期维持一个与GDP增速差不多的低增长状态。但基础调味品属于必选消费,需求萎缩的可能性也不大。目前增长空间主要看两块,一是国内存量份额的抢占,二是出海。
首先国内部分。国内调味品市场的竞争格局是非常分散,各种中小品牌与地方厂家层出不穷。2024年底海天味业市场份额接近5%,已经是第一名了。这似乎意味着可供争抢额份额还很多,乍一看潜力无限,实则不然。必选消费本身周期性较弱,长期需求稳定,所以很难出现像地产和光伏那样集体破产行业出清的情况,中小品牌经营比较稳定。因此大品牌想要强行抢占用户心智也没那么简单。分业务来看: 核心业务是酱油,利润占比60%,行业空间约1000亿,市占率约13%;其次是蚝油,利润占比15%,行业空间115亿,市占率40%;剩下的调味酱、料酒、醋等,利润占比22%,行业空间700亿,市占率均在5%左右。除此之外的其他调味品利润贡献很小,市占率仅1%,行业空间反而有2000亿规模。可以看出,海天味业最占优势的行业开发的已经差不多了,不占优势的行业开发起来又具有难度,因此国内基本盘部分还是以稳固为主。

其次关于海外。海天去年港股上市融资的目的就是拓展海外市场,否则对于这样一家现金奶牛来说根本没有融资需求。亚洲地区饮食文化同源,调味品比白酒这类产品容易出海的多。日本的调味品巨头们在国内市场饱和后走的策略就是出海,当前国内高端酱油品牌市场有不少份额是被进口日本酱油产品占据的。目前海天在印尼的生产基地已启动建设,泰国、越南等地的本地化生产调研也在同步推进。东南亚调味品市场有大约600亿的空间,公司2025年上半年的海外营收占比为5.2%,比2023年的3.1%略有增长,但幅度不大。所以这一部分可以成为未来海天味业增速想象力的一环。
总的来说,1)海天味业的悲观预期是稳定基本盘以达成零速或者低速增长,乐观空间在于餐饮渠道的复苏以及出海业务版图的扩大。2)调味品行业经营稳定,业绩能穿越牛熊。3)公司派现融资比高,融资需求弱,几乎没有有息债务,账面货币资金充足,财务状况健康。完全符合一家价值型公司的要求。
既然归类为价值而非成长,那怎么看待海天味业目前的估值和投资区间呢?对于消费股而言我们必须要有未来宏观恢复缓慢的风险预期,所以在假设其中短期利润无增长的情况下,股息回报要有吸引力。这个思路有点类似于红利股。或者说你就当它最差是个红利。

公司承诺未来3年不低于80%分红比例。我们用最悲观的方式来计算: 去年前三季度海天味业归母净利润为53.22亿,假设4季度不增长,那么全年利润打底有53.22+15.29=68.51亿,这是大概率能实现的。按照80%的分红比例算出来的分红值为54.8亿,除以58.52亿的总股本,得出每股分红约为0.936元。按照3%的股息要求来算,算出股价为31.2元。也就是说在假设未来三年海天味业利润不增长的情况下,31.2元的股价可以实现3%的股息率,这也是我们对消费股股息率的最低要求。
这里没有计算中报分红和特别分红的情况,只是按照过去海天味业仅年报进行分红的习惯来考虑的。这样做可以拉大安全边际。在长期的低无风险利率环境下,3%的股息率对于一个无融资需求低经营风险的垄断公司来说,我认为至少是不贵的——当然也没有很便宜,只能说合理。目前配合上沪深300ETF的减持砸盘,海天这类消费龙头的价格是有可能非理性跌至更低区间的,适合从合理估值开始分批向下建仓。非左侧投资者不推荐。

海天味业是有港股的,31.2元的A股价格打上8折后再换算成港股,按当前汇率来看差不多是28港币。港股海天目前的股价在30块出头,看起来更容易跌到目标值。
最后多说一句。我们这里只是分享思路而非推荐。投资多多少少都会带点人性的考验,我们习惯做左侧,考虑估值的目的是减少考验的空间和时间,使你更容易度过从左到右的过渡区间。但左侧投资往往伴随着无法预期时间的亏损,因此任何标的买入的核心思路都是分散、分批、闲钱买,跌破合理位置低估买。写完这篇文章的第二天消费股集体反弹海天也大涨4个点,你说我没有拍断大腿吗?当下的情绪肯定是有波动的。但千万不要被情绪左右交易,不要被上涨引诱追高。毕竟涨上去不代表跌不下来,跌不下来又如何?好公司也不只有一家。今天就聊到这里,祝大家投资顺利。