


看到“每送一单亏损1元”这个数据,不要马上下结论:美团外卖亏损,业务经营不善等。
step 1:首先应该确认的是数据发布的背景和准确性:
数据是什么时候发布的?
在哪里发布的?
由谁发布的?
代表的是整体业务还是某条业务线的数据?
数据的口径是什么?
step2:再思考这个数据背后的意义是什么,它反映了企业的什么业务问题,如何解决这个业务问题。
接下来,我们一点一点细拆这个数:
先回答背景问题,这句话是在美团2021年第四季度财报电话会议上由王兴给出的数据;再回答数据口径和业务的问题,这个就需要我们仔细去review美团21年Q4的财务报表了。
我们先看21年美团整体业务的收入和利润情况:整体业务亏损
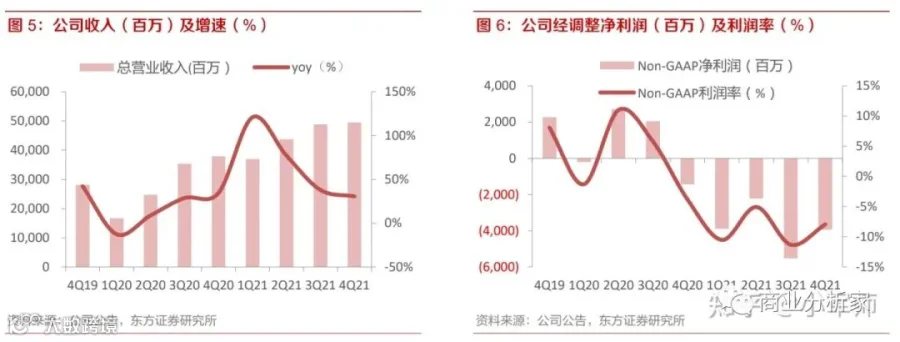
21年Q4美团所有业务总营收495亿元,同比增长30.6%,营业利润 -50 亿,Non GAAP净利润-39 亿,经营亏损率(OPM)10.1%。整体业务是处于亏损状态的。
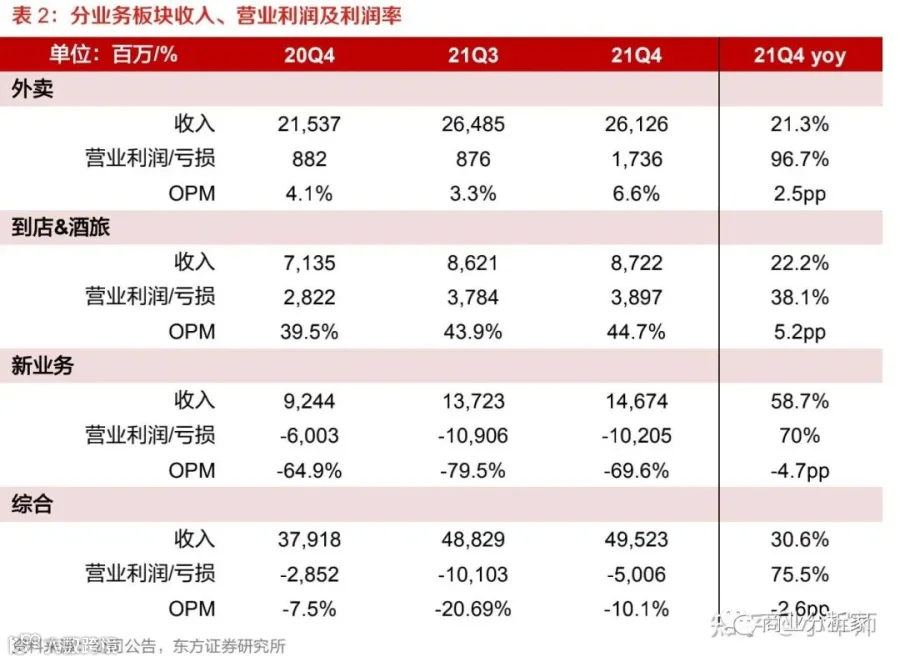
整体业务由四大板块构成,整体亏损主要受新业务影响,酒旅高盈利,外卖业务微盈利
餐饮外卖:收入占比最大,接近53%;低利润业务,经营利润率(OPM)6.6%;
酒旅业务:收入占比次之,接近18%;高利润业务,经营利润率(OPM)44.7%;
新业务及其他,收入占比接近30%;亏损严重,经营亏损率(OPM)69.6%。

外卖整体业务:单均收入6.68元,单均营业利润0.44元
目前美团外卖的收入主要分为三部分:总收入=技术服务费(佣金)+履约服务费+广告费
技术服务费:即商家缴纳的佣金,约为6-7%;
履约服务费:为美团收取的配送费,取决于距离、时间段和客单价;
广告费:商家为获取流量和曝光支付给美团的费用,一般最高为2%。
经营成本主要分为三部分:总成本=骑手配送成本 +平台补贴成本+其他成本,其他成本主要包括营销费用、研发费用、行政费用等
经营利润(OP)=总收入-总成本=技术服务费+履约服务费+广告费-骑手配送成本 -平台补贴成本-其他成本
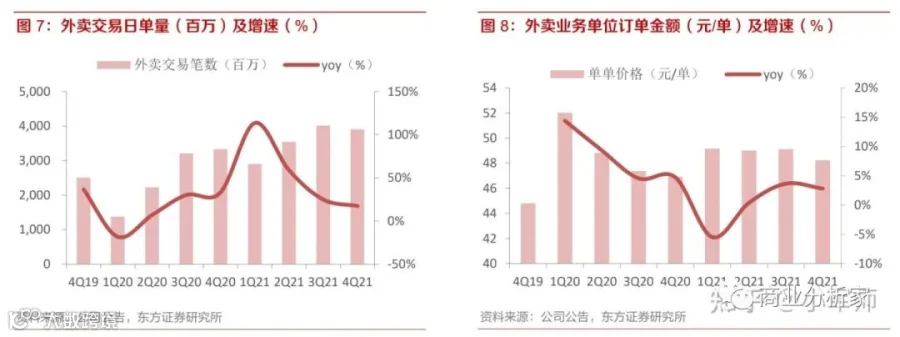
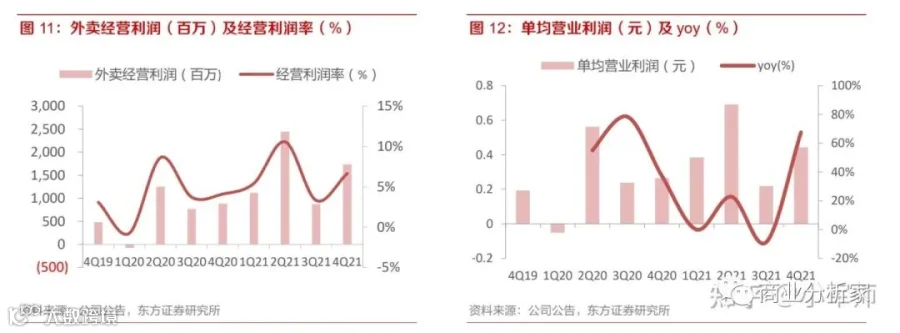
从美团财报数据可以看到,21年Q4外卖整体业务日均订单量4250万,总收入261亿元,总营业利润17.4亿元,营业利润率
为6.6%;单均收入6.68元,单均营业利润0.44元。
外卖业务分为2种模式,平台配送(1P)和商家自配送(3P),每一单亏损1元仅仅指由美团提供配送服务的1P业务
两个模式最大的区别在于骑手配送服务是否由平台提供。
1P业务由美团配送,因此其收入和成本分别包含履约服务费和骑手配送成本;
1P业务经营利润(OP)=技术服务费+履约服务费+广告费-骑手配送成本-平台补贴成本-其他成本。
3P业务由商家自行配送,因此其收入和成本不包含履约服务费和骑手配送成本;
3P业务经营利润(OP)=技术服务费+广告费-平台补贴成本-其他成本。
在美团Q4的财务报表中仅仅披露整体业务的收入、成本和利润,针对1P业务和3P业务披露的数据较少,以下是我从财报和电话会议收集的数据:
关于1P业务的是:交易订单量占整体的67%,总收入142.5亿,总成本183.1亿,经营亏损40.6亿,用40.6亿的亏损额/26.2亿的订单量得出单均亏损1.5元的数据。
所以王兴说的1单亏损1元仅仅是1P业务配送部分的亏损数据,这个数据有几个口径:外卖业务 & 1P业务 & 配送收入和成本,并非1P业务的整体收入和成本。
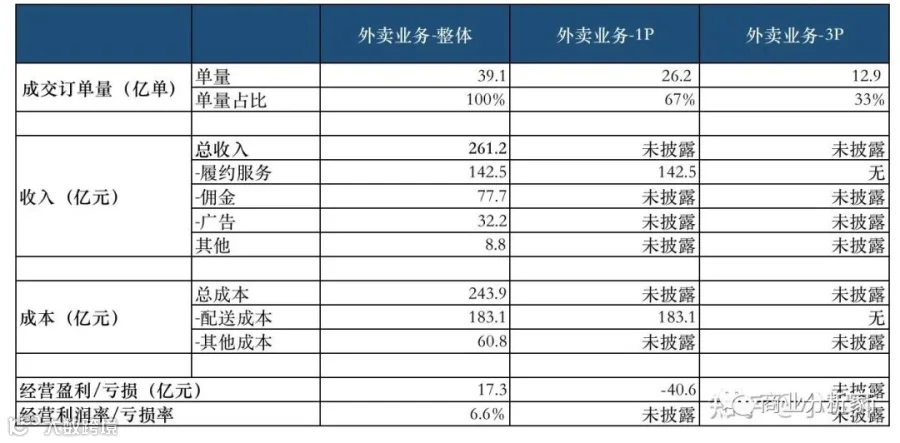
通过假设和测算,由平台提供骑手配送服务的1P业务的确是不赚钱的,外卖整体盈利主要是由商家自配送业务的3P业务贡献的
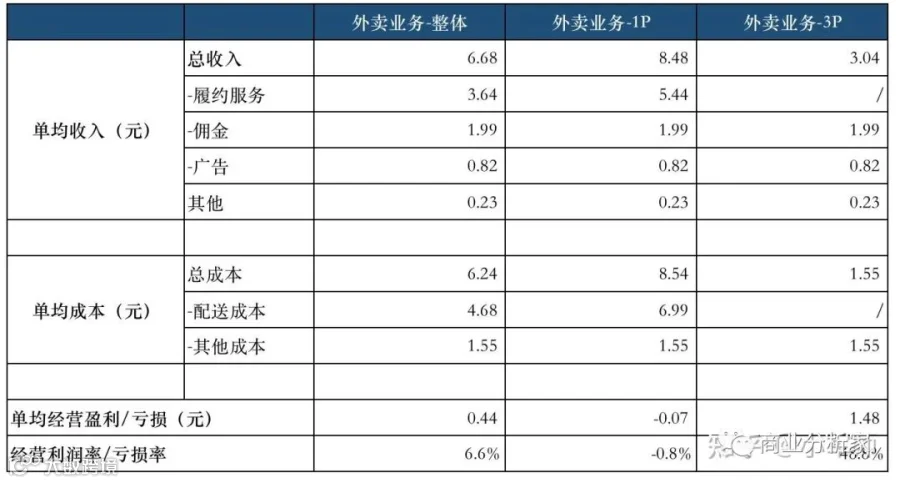
根据美团现有和以往的数据,我对未披露的数据做了一些假设和测算,大体补全了两种业务的UE数据,也就是单均收入、成本和经营利润数据:
1P业务整体单均收入为8.48元,单均成本8.54元,单均亏损0.07元;
3P业务单均收入为3.04元,单均成本1.55元,单均盈利1.48元
结论是:1P业务亏损,3P业务是盈利的,这导致了外卖整体业务一单仅盈利0.44元。
解开了谜底,原来美团外卖是盈利的,每单赚0.44元,由于订单量非常庞大(第四季度约39.1亿单),因此整体营业利润达到17亿多。但是由平台提供骑手配送服务的1P业务的确是不赚钱的,整体盈利主要是由商家自配送业务的3P业务贡献的。
1单亏1元背后的意义:外卖是低利润业务,且规模效应低,提升利润困难
除了关注这个数据,数据背后的业务意义和选择则是我们更应该关注的,这些数据反映出几点东西:
外卖业务虽然属于电商业务,但规模效应远不如淘宝,这主要受供给和骑手配送模式影响;
关于规模效应的相关解释,戳链接:什么叫经济学上的规模效应?
外卖业务属于低利润业务,在现如今强监管政策和大环境疲软的态势下,如何提升利润是非常重要的业务选择。
如何提升利润是更值得思考的问题
由单均利润=技术服务费+履约服务费+广告费-骑手配送成本-平台补贴成本-其他成本可知,提升单均利润的几种可能方式更应该值得思考和探索:
(1)提升技术服务费:这个在目前国家要求平台降低佣金率扶持疫情中小商户的背景下,短期内是很难实现的;
(2)提升履约服务费:本质是提升客单价,最后买单的仍是消费者,消费者对价格的敏感度和会不会买单是一个问题;
(3)提升广告费用:目前来看这个方向比较可行,这种模式其实是在向阿里的模式靠拢,但是餐饮商户中小商户居多,是否会为广告费用买单是一个要思考的问题;
(4)降低骑手配送成本:现实情况不太可能,目前骑手的社保等一系列问题仍然存在,除非无人配送可以取代人力配送;
(5)降低平台补贴:这个也是可能的一个方向,但考虑竞争对手的策略,如果竞对仍然补贴,那么美团靠什么保持住现有的市场份额,毕竟外卖是靠补贴打下的江山。