希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
A股开户优惠,头部大券商万一免五
门槛最低的一个免5券商本周又可限时开户免5了,入金门槛低至6k,可绑同花顺
港美股无需香港卡,无需汇款,可人民币出入金,资金出入无障碍
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞

收盘总结。上证开始受制于年线,无量小涨,下行通道继续往后延伸。市场还是几个老题材炒来炒去,乏善可陈。年底了,资金不可能再砸新能源,这关系到它们今年的业绩,就像去年的白酒。所以从策略上来说,此时应该借机降低新能源的仓位,明年大概率跟今年的白酒一样是回调年。
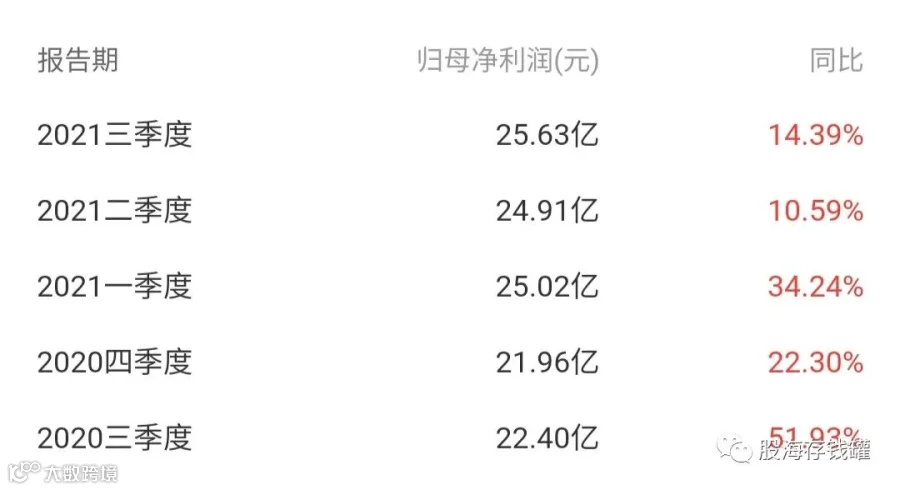
今天聊聊隆基股份,先简单聊聊业绩。第三季度净利润25.63亿元,同比增长14.39%,前三季度净利润75.56亿元,同比增长18.87%。增速下滑是意料之中的事情,换句话来说其实在目前硅料价格处于历史超级高位的情况下还能保持将近15%的利润增速其实已经非常不错了。隆基在三季度市占率下滑了7%,而主打大尺寸210硅片的中环在市占率上已经超过90%,并且210尺寸的总体市占率也已经从6%增长到了20%。
几个月前半年报发布后我在公众号里聊过隆基在业绩会议上李振国的几个言论,一是三四季度的硅料价格压力只大不小,二是隆基不参与降价竞争,不盲目扩张,谁爱亏本卖谁去卖。所以公司方面对三四季度的业绩并没有太高预期,也不会有太大动作,对于竞争对手的不断侵蚀,隆基更多应该还是会从技术和成本端去做努力,而非一味扩张。三四季度的财报应该以平稳为主要目标,从三季度来看做的似乎还不错。
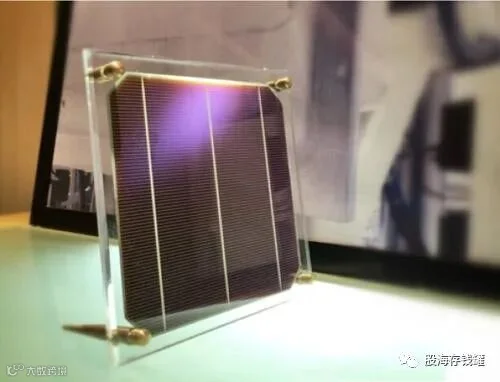
对于光伏产业而言,目前,硅料环节已经基本实现国产化,硅料、硅片和组件环节的成本下降空间相对有限,未来主要得通过进一步降低能耗的方式去降低生产成本。而技术进步正是隆基一直以来所擅长的。6月1日,隆基的商业化尺寸单晶 HJT 电池转换效率达到创纪录的 25.26%,当前主流的PERC 电池量产转换效率依然只有 22.8%,未来HJT电池的市占率会不断提升。隆基依旧是所有光伏企业里业绩增长可能性多的那家。
然后谈谈隆基近期的两个隐患利空。一是此前美国海关暂扣隆基共计40.31MW的组件产品,这些产品约占公司2020年度出口美国销量的1.59%,占比并不算大。据公司回应,目前对美国市场的发货仍在正常进行,美国海关暂扣令暂未对经营造成重大不利影响。二是关于韩华向荷兰鹿特丹地方法院提起的针对隆基全资子公司荷兰隆基的贸易公司跨境临时禁令申请正式生效的事情,这个东西早在10月8号就公告过了,公司也给出了说明,并不会有太大影响。

两者结合起来说,这种阻挠在未来会越来越多的,毕竟对于欧美国家来说,如果放任你的光伏,锂电产品占领世界市场的话,他们的能源革命怎么办?对于隆基而言发展出具有不可替代性的技术才是需要关注的重中之重,越被针对越能体现它的强大,不是每一个企业被针对后都会变成中兴,它也可以是华为。至于海关扣留产品,这个无非就是恶心一下你罢了,像我们做外贸的,发到美国去卖的产品也偶尔会被扣留等好久才放行,一般不会直接对你造成不可逆的巨大损失。今天就聊到这里,祝大家投资顺利!