希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
A股开户优惠,头部大券商万一免五
股票万0.9全网最低(需要此渠道的加我时备注:万0.9)
港美股无需香港卡,无需汇款,可人民币出入金,资金出入无障碍
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
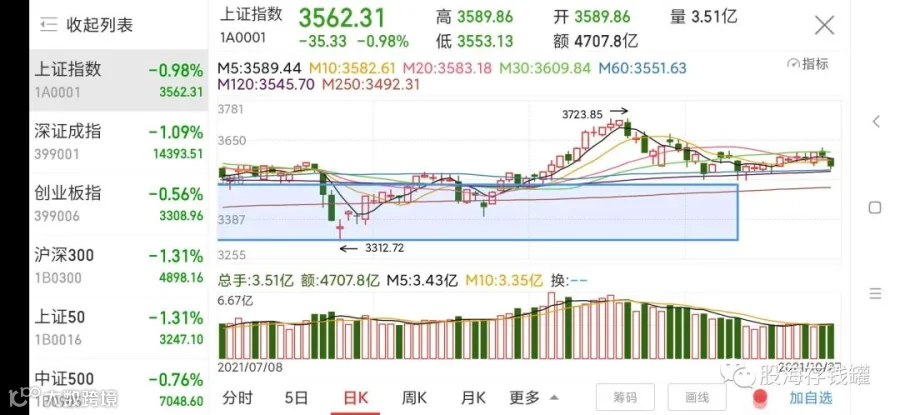
先总结一下今日大盘。季线和半年线几乎重叠在一起,所以这个位置的支撑是必然的,量能在温和放大,这就够了。下跌的家数是多了点,不过问题不大,今天几大板块跌幅比较接近,相当于就是作一个全市场的休整,并没有出现大面积的惨烈崩盘,乏善可陈。
聊聊怎么都涨不上去的中国中免。很多朋友关注我可能就是因为中国中免,确实中免也是我视频里聊到最多的公司之一。中免在跌到底部220块钱以来至今一直震荡,不止一次挑战过年线区域但是每次都差那么一口气,最近的一次甚至一度拉升至280元附近,距离底部最大涨幅接近30%,当然没坚持多久又陷入了震荡状态。
相比起同位消费股的伊利,更别提隆基,宁德这种当红辣子鸡,中免为什么总差那么一口气呢?疫情因素是最简单的原因,之前我们做过结论,在疫情常态化的预期下中免这类企业一定是伴随着疫情的波动,业绩产生非常大的月度变化,最终依靠多渠道发展实现业绩的正常成长。换言之,没有必要再把疫情作为中免这类旅游消费股的业绩借口,他们的业绩必须伴随疫情增长,否则就没有投资价值。
这样随之而来的也是市场预期的改变,如果说去年市场认为中免这类股票会伴随着国内疫情的消除而业绩爆发,那一年后的今天,市场则认为中免的业绩未来会打折扣。今年的预期起初是110-120亿,现在看来110亿可能都会有难度。当然即使如此,一只年利润复合增速有望到30%的股票也是非常有持有价值的,这就是我作为中免纳米级股东的客观看法,业绩预期降低,但是依旧是顶尖级别的蓝筹。只是对于持仓成本太高,急于看到中免回到四百块的朋友来说可能就有些难熬。

中免在我目前的估值体系中的合理价格范围是203-319,如果年初就关注了我的朋友可能会记得,这个价格是从232-348的区间伴随着财报而被我调低的。我会调低预期,市场可能也会,在我看来现在260块附近的中国中免就是一个合理的价格,并不算低,而前几周一度涨到过的280附近明显已经接近今年的高档区,当然很难涨的上去,这就是我的结论。如果你真的打算长期持有中免,我觉得放低一点预期,耐心等待业绩的绽放,当然在疫情伴随下它一定会经历波折,但陪伴着陪伴着,说不定哪天能获得意想不到的收获,今天就聊到这里,祝大家投资顺利。