希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
A股开户优惠,头部大券商万一免五
股票万0.9全网最低(需要此渠道的加我时备注:万0.9)
港美股无需香港卡,无需汇款,可人民币出入金,资金出入无障碍
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
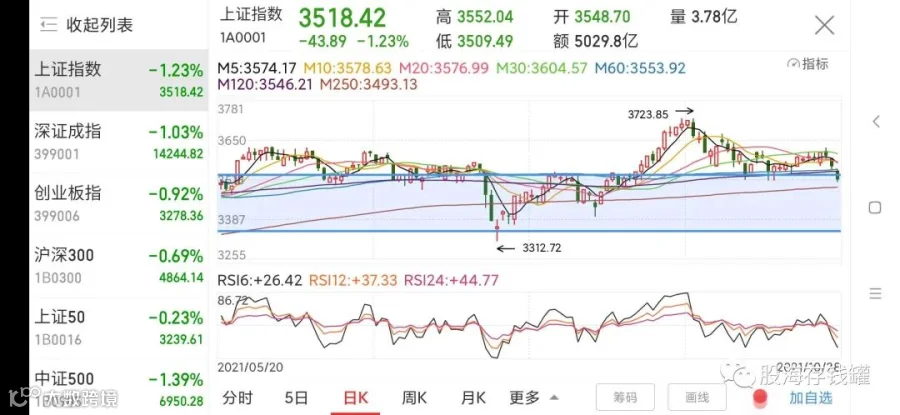 总结一下大盘,不争气的收在了3530下方,完整跌入了箱体。虽说有效跌破和站上都需要看三天,但这个垂直降落的形态看起来这次重新进入箱体会成为必然。明天大概率就要去触碰一下年线,长时间以来的第一次触碰,可能会有支撑,因此真正的考验是下周一,看届时会不会直接自由落体。
其实指数的意义在现在这个结构化市场里已经不大了,就普通之前一波回调时新能源率先企稳走强,这次担任主角的可能是上证50,恰逢多家A50ETF基金建仓,因此对于蓝筹投资者来说指数图形带来的压力不大。至于追了周期股的,只能说尽量总结经验教训吧,下次别追了,这次我们判断周期股的顶部区域还是判断的可以的。
双汇的三季报出来了,单季度怒砍9.1亿利润,同比下跌50%,并且连续4个季度保持负增长,虽然说不上大跌眼镜吧,毕竟主客观因素都有,但显然是不能满足市场期待的,我关注的有些大V已经认赔清仓了,今天简单聊聊我的看法吧。
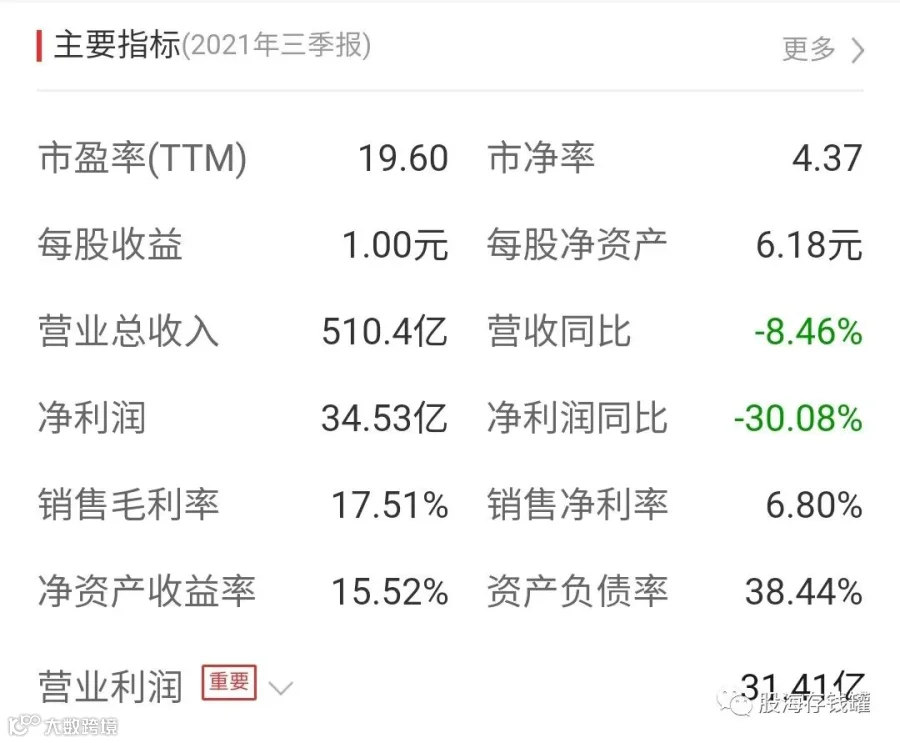
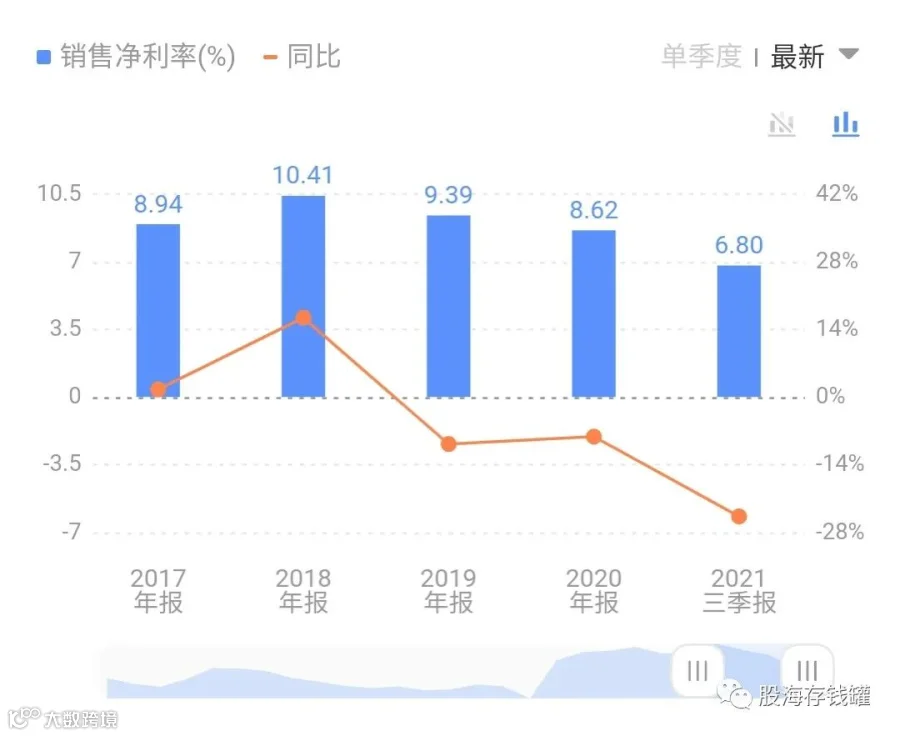
首先这个业绩确实不怎么样,是怎么造成的呢?内部管理上的因素就不说了,内斗中的企业很难把效率做起来,从罗特克斯采购的80亿不知道有多少利益输送在里面。客观上来说这轮猪周期的惨烈状况确实也拉低了双汇的整体利润水平,毛利率持续萎靡,净利率6.8%更是创了近10年以来的新低。我发现很多人买股票根本不研究公司,有好多人问说猪肉降价不应该是利好双汇火腿肠吗?成本下降了啊?这些人可能都不知道双汇到底是干嘛的,双汇主营是屠宰和卖肉,他只是不怎么养猪,猪肉价格下跌了他的业务能好到哪里去呢?三季报屠宰业务是呈现亏损状态,也就不难理解为什么整体利润增速能直接腰斩了。
但是这份财报就真的一无是处吗?也不是,在主要产品处于下降周期的前提下,过于去关注当下的利润状态其实也没啥意义,要看的还是在这个下行周期内公司的销售规模有没有持续保持增长,存货有没有持续输入,只要有规模有库存,就说明生意不难做,等待肉价涨回来后业绩还是能修复的。双汇前三季度肉类产品总外销量达到244.4万吨,同比上升5.8%,同时三季度加大采购,不考虑具体利益关系的话,这些状况都表面双汇的基本业务是在保持发展的,公司并没有朝全面恶化的方向去走。
那么综合以上两点来说,双汇当前业绩不好,但是情有可原,并不能完全抹杀掉公司的投资价值,只是相比起原本的预期,可能目前27,8块钱的价格也就算不上低估了,那么现在建仓的合理性便差了很多。目前随着股价下跌,双汇的动态市盈率反而重回20倍以上,等到年报出来后可能更惨,所以这么一看的话,已经被腰斩了一大截的双汇其实也并不便宜,个人观点仅供参考。今天就聊到这里,祝大家投资顺利。