


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
A股开户优惠,头部大券商万一免五
股票万0.9全网最低(需要此渠道的加我时备注:万0.9)
港美股无需香港卡,无需汇款,可人民币出入金,资金出入无障碍
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞

先总结一下大盘,上有压力,下方支撑平台又连续几天回踩,基本上没啥支撑力道,下午这水说跳就跳,一点都不带挣扎。目前年线为止继续提供支撑,但盘中破了一次,这个支撑的持续性很难讲,毕竟又一次收在了箱体里面,下方的巨大空间很难给多头坚定的决心。
下面这篇文章比较长,是昨天躺床上养病时写的,熟悉我的人都知道我看股票只看公司逻辑,不在意市场反馈是什么,我认为短期对错没有意义,我只追求长期正确的东西,所以在中免两个接近跌停的交易日后发出这篇文章可能比较有压力,不过无所谓,我很满意我的这篇思路,觉得有用的可以打赏支持下,对错交给时间。
今天聊聊大家关心的中国中免的三季报。财报出来后的剧情可谓一波三折,数据刚出来的时候大家看到31亿的季度利润,同比增长40%,大家都直呼牛逼。没一会儿发现这个数据的增长有来自于首都机场的租金减让和子公司所得税优惠的加成,扣除这两项后,实际营运利润只有13亿不到,反而同比下降40%,舆论立刻转向喷中免业绩暴雷。再到后面就是关于这18亿的非营运利润值,应该怎么去记入上市公司扣非净利润的账簿里面去,是全部记入,还是只按50%的控股权,还是用全口径利润去减?每一种算法得出的结果截然不同。
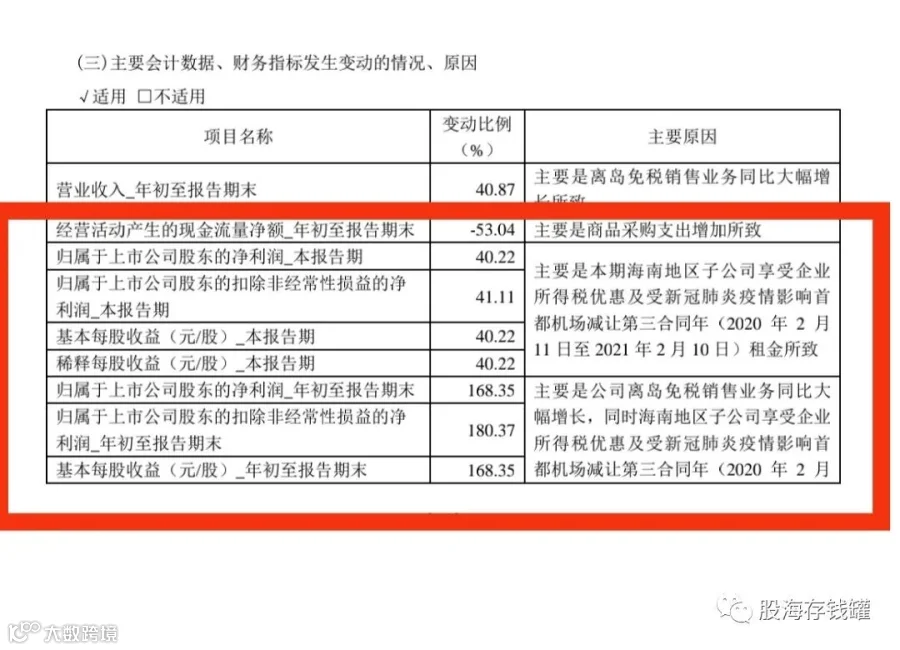 中免这类零售型公司的财报向来都是一堆数据和主体混在一起,有时你都没法提前计算,比如按照海关给出的销售数据口径来算,三季度的实际增长应该是2.5%,但等到季报出来后你会发现无论哪个数据都跟这不搭边,实际上按公司在财报里的原话来讲,这18亿的税收和租金优惠影响到的就是扣非净利润,我觉得就没有必要去纠结算法了,就按13亿不到的营运利润去看待目前的中免,毕竟做投资你一定要以最坏打算去要求公司,不能够一味的只看乐观数据。

那关于利润这一块我的看法就是如此了,现在讨论的是一个逻辑问题,中免的这份财报是暴雷还是惊喜?

这个逻辑是一环扣一环的,大家仔细听。有不同意见欢迎讨论,我这本身也只是一家之言,不构成任何投资建议。首先,营运利润为什么会大幅度降低?原因在于毛利率的降低,那么毛利率又为什么会降低呢?一方面是因为销售折扣的力度加大。中免的商业模式就是以其规模影响力从品牌商处低价拿货,然后低价出售给国内消费群体,因为免税行业是存在竞争的,这个竞争不但来自于行业内部,也来自于各类电商网站的全球购,线下专柜偶尔的折扣,等等,所以中免提供的价格除了包含免税因素显得比较便宜外,它还会有很多大力度的额外折扣,一般来说这部分折扣是品牌方和中免共同承担,但承担的多少会有讲究,就三季度而言,显然中免承担的折扣力度非常之大。我在9月份时去三亚中免国际免税城购物过,这点感受非常之深,各种商品特别是香化品类基本都是骨折价了。另一方面,三季度的整体销量一大部分去了线上,因为线上的折扣力度离谱而且跟线下相比在最终提货流程上没有区别,所以线上这块抢走了大批客流,而中免线上的毛利率一直都非常低。所以这一现象也拉低了中免整体的毛利率。
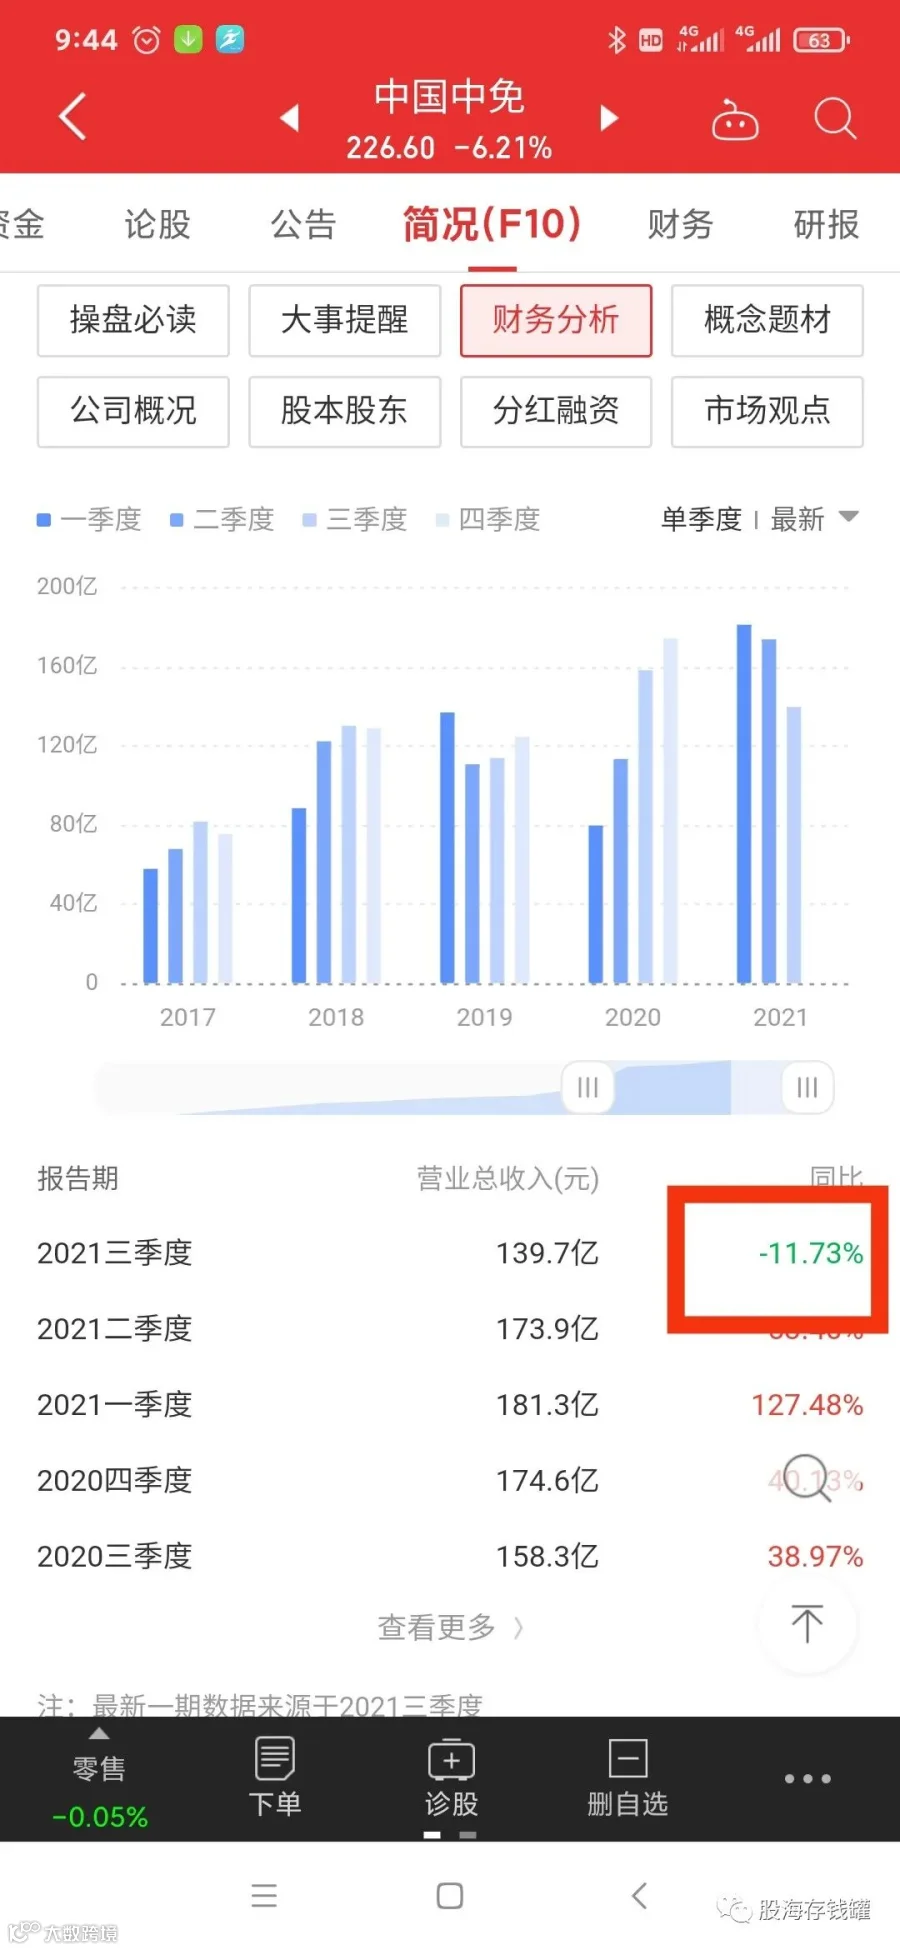
那么问题来了,为什么中免在三季度要加大折扣力度呢?一方面是因为销售业绩压力。国内疫情在三季度的复发,对旅游客流造成了巨大影响。8月份海口和三亚机场客流量减少了50%和60%,可以想象到如果只是按照正常节奏销售,中免根本无法达成销售目标,而这个目标不仅仅是来自于集团的压力,还有国家政策层面的问题。海南免税市场今年目标600亿,这个市场是国家给你保驾护航去做的,你虽然几乎垄断,但不是唯一的免税公司,你不完成目标,自然会有指标去到别处。所以中免是宁愿降低利润率也要维持住营业额,市占率。另一方面,上半年积攒下来的大量香化存货也需要出手,折扣大点少赚点总比卖不出去最终计提减值要好。因此你可以看到在营运利润跌了40%的情况下,营收仅仅减少11%。这点做外贸零售行业的我是深有同感的,很多时候我们宁愿降低利润水平也要维持住市场地位,留得青山在,不怕没柴烧。
这样一套逻辑下来,中免在三季度的业绩特征也就可以理解了,我觉得公司的做法并无问题,只是在运营细节上可能做的不太完善,但是据券商研报普遍反应9月份毛利率已经渐趋正常,四季度应该会有改观。而且首都机场的租金充抵和子公司减税政策确确实实给企业提供了利润空间,在有条件去维持销量的情况下,当然要选择维持了!很多人都在纠结营运利润到底是多少,13亿是不是太惨了点,我真的不知道有什么可纠结的,既然扣非是31亿,那归属于上市公司股东的权益就是有31亿,营运利润的情况你了解了逻辑后自然豁然开朗,在意那些数字干嘛?怎么着,凭本事和影响力谈下来的租金减免不算企业的业绩?国家实实在在的给你减税不算企业业绩?这是个什么道理?长期投资怎么衡量股东权益?看的是每股收益,请问这31亿的利润是不是扎扎实实的算进每股收益里去了?
最后谈一下税收和租金减让持续性的问题,你如果那么纠结中免到底靠卖货赚了多少钱,无非就是对于卖货之外的收益没有可持续的信心对吧,但事实又是如何呢?减税这类政策其实可以预期是将长期存在的,国家对于免税行业的规划是以5-10年计算,也就是说至少最近四五年中免所在的赛道一定会持续受到政策呵护。然后关于机场的租金减让,上海机场一签就是5年,首都机场虽然只有一年,但是明年大概率续签,因为只要疫情没有结束,话语权就一定在中免这边。而如果疫情结束了机场租金又涨回来呢,拜托疫情都结束了,你还在意机场的租金?还不如担心一下外围疫情结束后对国内免税购物需求的分流吧。
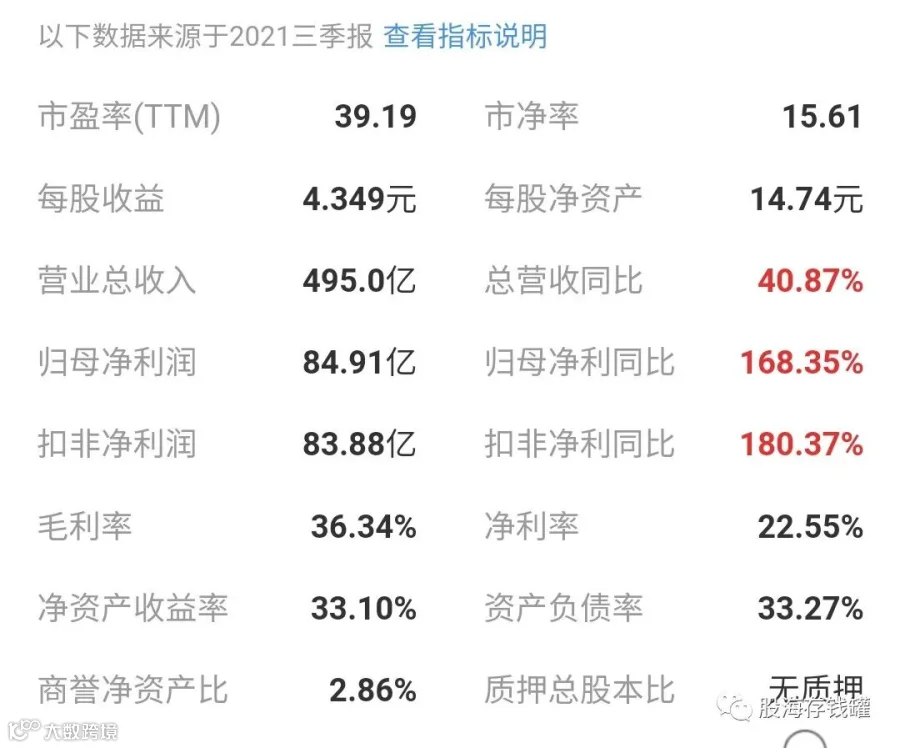
总之这份三季报我认为没有问题,反应出来的东西很现实,而最终的数据很好,按目前84亿的扣非来看,四季度如果疫情稍微缓解,全年105-110亿的目标有望完成,现在的roe已经达到了恐怖的33%,近年最佳。中国中免算个高价股,懂的自然懂,不懂的反正也不会买,不用在意舆论和市场短期带给你的焦虑,今天就聊到这里,祝大家投资顺利。
