


@精英打工人们
点击上方蓝字关注我们
有的公司,财报年年亏损,但日子过得无比滋润;有的公司,上个月还在开庆功宴,这个月就宣布资金链断裂。
为什么?
在华尔街和金融圈,有一句非常经典的格言:Profit is a feeling, Cash is a fact。我们习惯把它翻译成:利润只是“感觉”,现金才是“事实”。
为什么利润只是“感觉”,现金才是“事实”?
很多分析师,包括新手时期的我自己,很容易犯一个错误:两眼只盯着利润表,却对现金流量表视而不见。
真实情况是:利润,是管理层和会计师“判断”出来的;而现金流,是银行系统冷冰冰“记录”下来的。前者可以肆意包装讲故事,后者却做不了半点假。
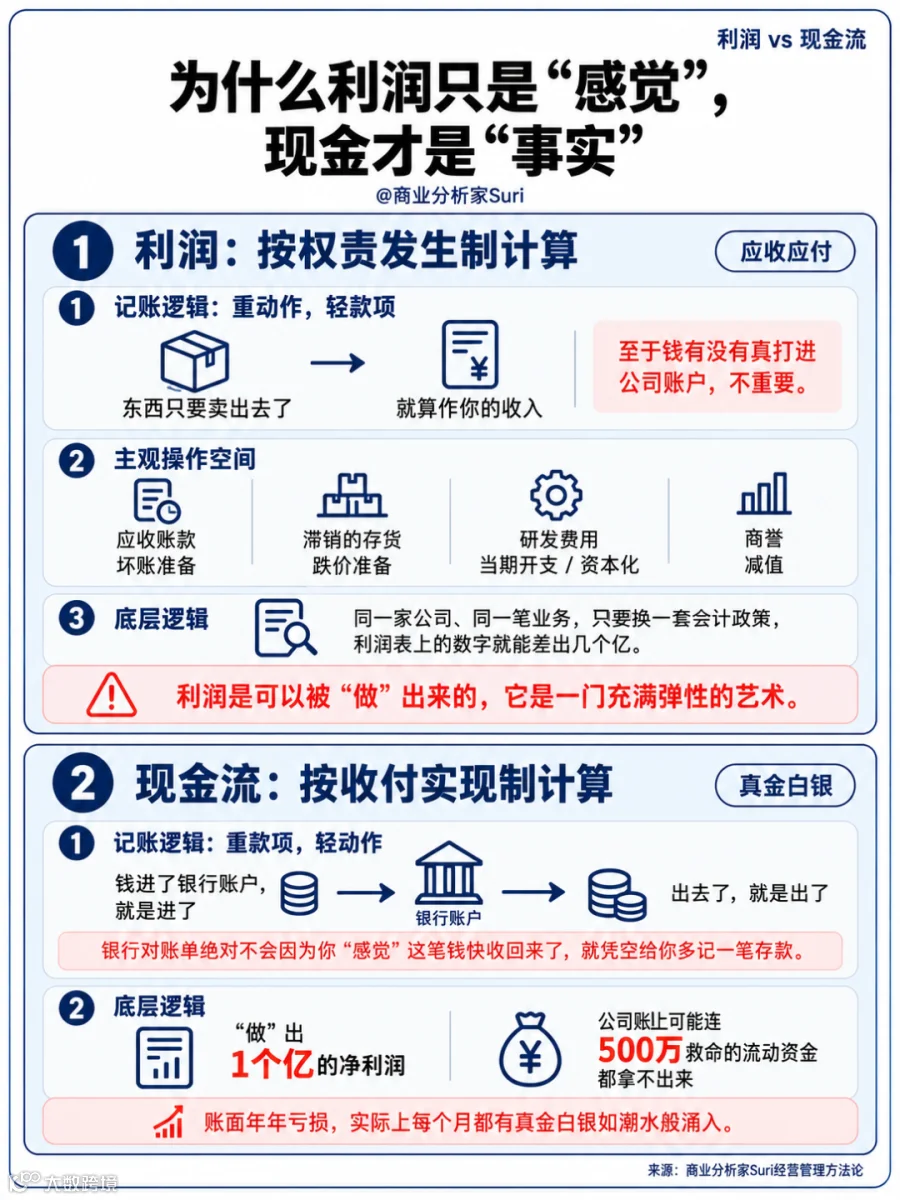
1. 利润:按权责发生制计算
利润表的核心逻辑是“应收应付”,它充满了人为的假设、估计与弹性。
(1)记账逻辑:重动作,轻款项
东西只要卖出去了、合同签了,就算作你的收入,至于钱有没有真打进公司账户,不重要;同理,花1000万买了一台设备,财务上不会一次性扣掉1000万,而是按十年折旧,每年只算100万的成本。
(2)主观操作空间
利润表里的每一个核心数字,背后都需要管理层的主观判断。例如:应收账款的坏账准备按百分之几提取?滞销的存货要不要做跌价准备?几千万的研发费用,是算作当期开支(减少利润),还是资本化变成资产(保住利润)?并购产生的商誉要不要减值?
(3)底层逻辑
同一家公司、同一笔业务,只要换一套会计政策,利润表上的数字就能差出几个亿。
利润是可以被“做”出来的,它是一门充满弹性的艺术。通过估计和假设,就能把数字调整成你想要的样子。
2. 现金流:按收付实现制计算
现金流量表的核心逻辑是“真金白银”,它是一面打破财务粉饰的照妖镜。
(1)记账逻辑:重款项,轻动作
钱进了银行账户,就是进了;出去了,就是出了。银行对账单绝对不会因为你“感觉”这笔钱快收回来了,就凭空给你多记一笔存款。
(2)底层逻辑
没有粉饰与调节的空间。你可以在利润表上大笔一挥“做”出1个亿的净利润,但公司账上可能连500万救命的流动资金都拿不出来;反之,你也可以利用财报规则让账面年年亏损,实际上每个月都有真金白银如潮水般涌入。
利润与现金流组合的4种模式
就像我们的“感觉”与“事实”有时一致、有时背离一样,一家企业的利润和现金流也会出现一致,也会出现背离。
我们以利润为横轴,现金流为纵轴,有四种组合模式,直接决定了一家公司是健康、危险、暴雷还是成长。
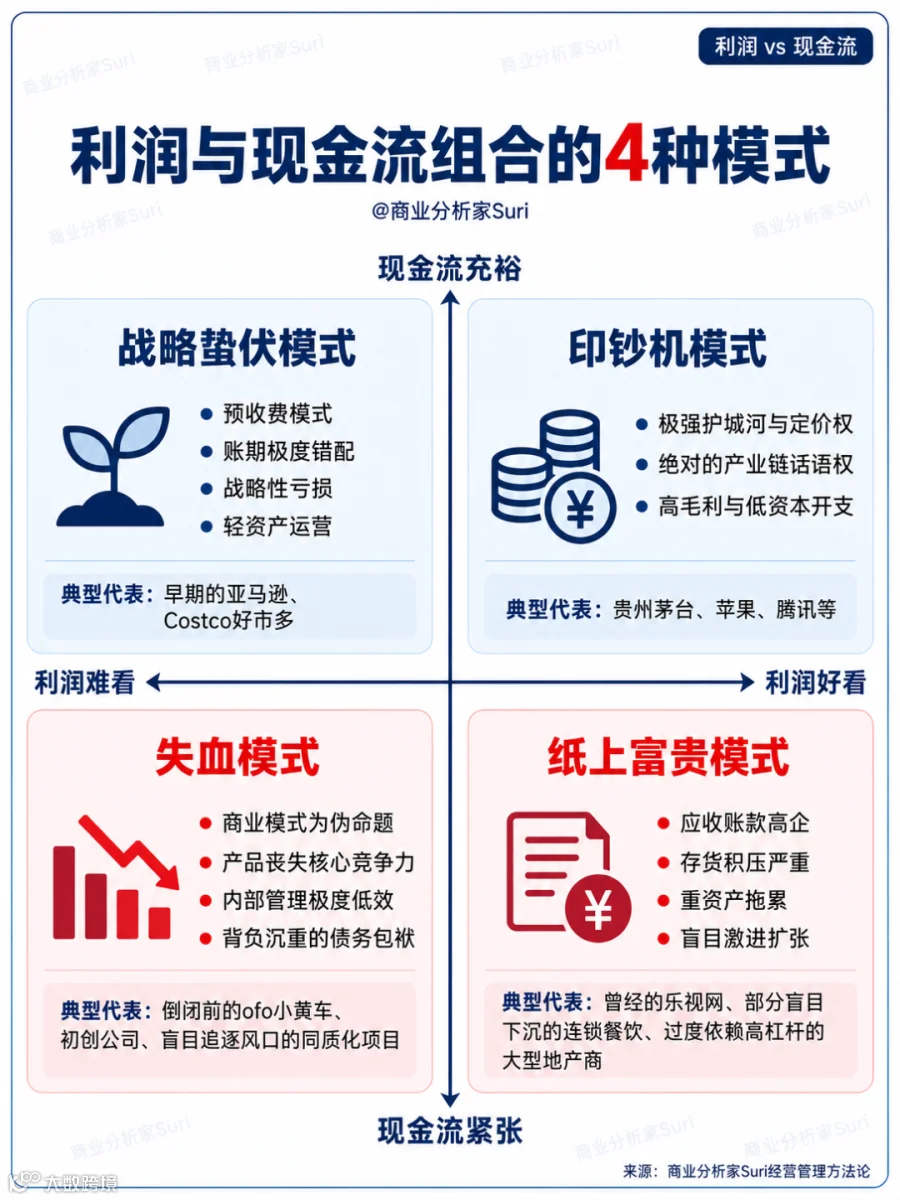
1. 利润好看,现金流充裕:印钞机模式
这是所有企业梦寐以求的终极形态。不仅账上赚钱,而且真金白银落袋为安。
(1)原因
极强护城河与定价权(排队送钱):客户排队送钱,概不赊账,甚至需要提前打款。
绝对的产业链话语权(强占资金):压榨供应商账期,占用他人资金做自己的生意。
高毛利与低资本开支(无损造血):业务自带强盈利能力,不需要购买重资产设备。
(2)典型代表
贵州茅台(经销商先打款后拿货,提货权就是硬通货)、苹果(强大的消费者号召力,对供应链极强的账期掌控)、腾讯(游戏等核心业务几乎全是C端现结)。
2. 利润难看,现金流紧张:失血模式
这是极其危险的濒死状态,账面持续亏损,现金流又入不敷出。如果不外部输血,随时可能猝死。
(1)原因
商业模式为伪命题(烧钱黑洞):纯靠投资人的钱补贴换取虚假繁荣。
产品丧失核心竞争力(卑微乙方): 卖不出去货,只能被迫妥协去抢市场,导致大量应收账款变成烂账。
内部管理极度低效(成本失控): 管理粗放,人员冗余,运营效率低下。
背负沉重的债务包袱(被动抽血): 盲目借贷导致杠杆过高,吞噬掉仅有的现金流。
(2)典型代表
倒闭前的ofo小黄车(盈利遥遥无期,押金被挪用殆尽)、缺乏核心技术且迟迟拉不到融资的初创公司、以及盲目追逐风口最终资金链断裂的同质化项目。
3. 利润好看,现金流紧张:纸上富贵模式
这是最容易迷惑管理层和投资人的陷阱,也是“盈利却破产”的重灾区。报表上年年盈利,实际上现金一直在往外流。
也是我们要回答的为什么盈利的公司会突然倒闭。
(1)原因
应收账款高企(钱收不回):业务重度依赖强势甲方或政府项目,货卖了但钱收不回来。
存货积压严重(货卖不出):大量资金压在仓库里,变成变现极差的滞销品。
重资产拖累(持续抽血):业务模式过重,每年要投大量钱进去维护产能升级。
盲目激进扩张(投资失控): 投资支出远超主业的造血能力。
(2)典型代表
曾经的乐视网(利润造假叠加现金流抽干)、部分盲目下沉的连锁餐饮、以及过度依赖高杠杆的大型地产商。
4. 利润难看,现金流充裕:战略蛰伏模式
这种企业表面上是个“亏损大户”,实际上是个深藏不露的狠角色。账面亏损,但现金哗哗地进。
(1)原因
预收费模式(先收钱后服务): 服务还未交付,资金已经入账,拿着客户的钱去生钱。
账期极度错配(负营运资本): 对下游客户强势要求“先款后货”,对上游供应商则“先货后款”,通过拉长应付账款周期,白嫖供应链资金。
战略性亏损(放长线钓大鱼):主动牺牲短期利润,将资金疯狂砸向研发、物流或市场补贴,用亏损换取规模效应和网络壁垒。
轻资产运营(成本结构优): 资产周转效率极高,每一分钱都能迅速转化为自由现金流。
(2)典型代表
早期的亚马逊(经典的负营运资本与战略亏损模式)、Costco好市多(商品本身微利甚至平本,但靠提前回笼的会员费实现现金流爆表)。