希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,万1免5,万0.9,可帮忙介绍
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞

收盘总结。关键位置还是如预期反弹了,量能不大,有点像9月22那次调整后反弹,只能看作是超跌后的惯性反抽。其实这种图形很容易看,小头部已经做出来了,那么化解的唯一办法就是赶紧放量站回均线上方。有兴趣研究的可以去看看伊利股份这几个月的日K走法,个人认为非常的艺术且标准。
今天来聊聊史上最贵新股上市第一天是如何尽显我国券商奇妙智慧的。顶着一股557元的奇幻上市价格,在众多中签者望而生怯的弃购之下,禾迈股份第一天意外收涨30%,盘中一度大涨50%,中签最高收益达到13万之多,惊不惊喜,意不意外?你以为这就是一个简单的大肉签案例,没什么特别的吗?不,这是由中信证券主导的可以写进券商承销教科书里的经典操作案例,在完全合法合规的情况下的伪市场行为,一次脑回路清奇的资本运作。
我们先开看看这家公司到底是干嘛的?禾迈股份主要从事光伏逆变器等电力变换设备和成套设备的销售和研发,最近两年利润增速在70%-100%,营收增速在五六十左右,光伏赛道的增速不如新能源这么炸裂,如何一上市直接给出两百多倍市盈率呢?
2020 年受疫情影响,全球大部分地区的光伏工程施工进度逊于预期。但根据国际能源署的预测,到 2030 年全球光伏累计装机量有望达到 1721GW,到 2050 年将进一步增加至 4670GW,发展潜力巨大。当然这种说法比较官方,光伏是个好赛道大家都知道,但同类型公司一般都给不出禾迈股份这么离谱的估值。这个事儿还真没有那么简单。
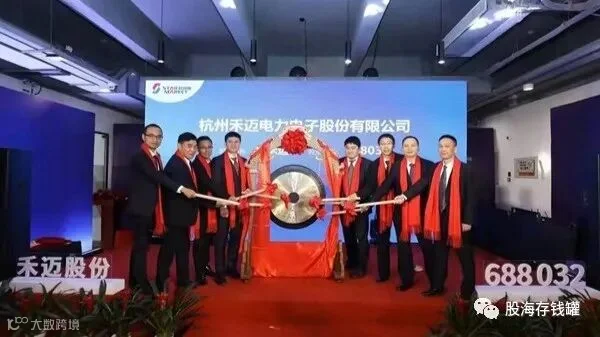
据此前禾迈股份最初的招股说明书显示,公司拟发行1000万股,拟定价是55.8元/股,拟募资5.58亿元。也就是说,公司起初募集资金的需求只有不到6亿元。主承销商选定的中信证券,结果发生了什么?中信证券作为承销商,兜兜转转后将禾迈股份最终定价定在了557元/股,而募集资金也变成了55亿,比原计划多募集近50亿。一家只有5亿营收的公司居然要募集55亿资金,这是要用来干嘛?没人知道,只有中签股民觉得害怕,许多人选择弃购,禾迈股份的弃购金额也创了历史记录。
这些被弃购的配额去了哪儿?全部由保荐机构中信证券包销,金额约为3.63亿元。在A股,你越认为会发生的事情越不会发生,当大家都认为会破发时,它就真的没有破发。按照禾迈股份12月20日的收盘价计算,中信证券“兜底”的65万股一天就赚了1.09亿元。另外,中信证券旗下的中信证券投资有限公司还参与了禾迈股份的跟投,获配股数20万股,获配金额为1.12亿元。也就说,中信证券共持有85万股禾迈股份,当天账面浮盈至少达到1.42亿元。另外中信兜底的65万股是非销售股份,当天就可出售,这笔兜底对于中信来说可谓稳赚不赔。
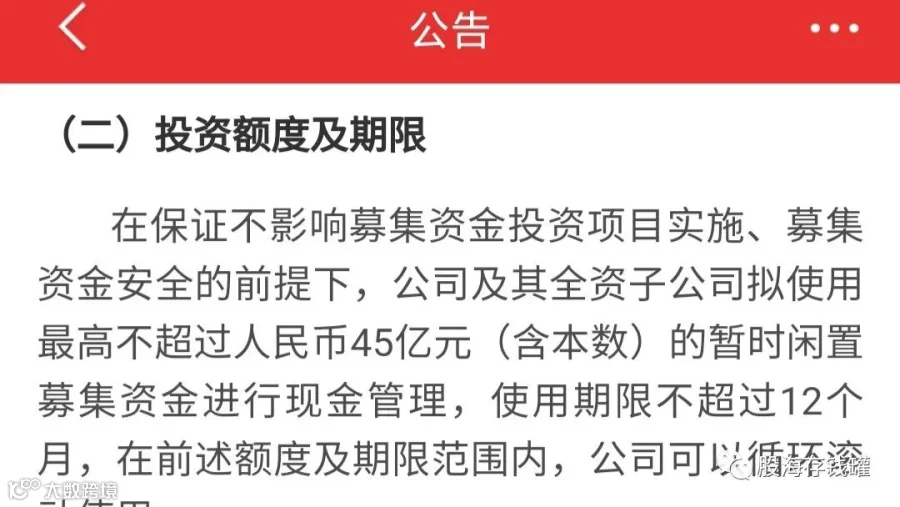
看到这里你可能会问,道理都懂,但是禾迈股份一开始募集5亿,最后募集了55亿,那么多募集的50亿资金到底是用来干嘛呢?别急,当天晚上公司出了一项公告,亲自解答了这个问题。公司宣布动用45亿资金进行现金管理,什么是现金管理?就是做投资,做理财,也就是说公司募集了55个亿,只有不到10个亿用来发展生产,剩下的钱全去理财赚利息了,这么奇葩的募资用途你见过吗?然后你再细想一下,公司原本只募集5.5亿,说明一开始公司并没有想过募资理财这件事儿,是谁让他们产生这种想法,又是谁能有本事把超过10倍的资金给他们募集到手,最后当他们需要做现金管理时,又会找谁去帮忙做呢?不言自明了吧。
最后总结一下整个过程,公司上市募资,承销商哄抬10倍发行价,股民弃购,承销商兜底,反向思维大赚,公司随即宣布80%募集资金用来做理财。公司大赚,承销商大赚,中签的股民大赚,多方受益,只留下一个“借钱做投资”的奇葩IPO案例,简直魔幻现实。最后真想吐槽一下,如果国内券商可以把耍这种聪明的功夫好好放在经营和服务上,可能证券行业的前景包括股价都会好很多,而不是像现在这样沦为控盘工具,今天就聊到这里,祝大家投资顺利!