希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,万1免5,万0.9,可帮忙介绍
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
今天聊的这个话题来自于雪球。
兴业银行最近出业绩预报了,全年增长24%,近9年来最高增速,超预期。不良率1.1%,拨备覆盖率269%,继续保持着除了招商和宁波银行之外第二梯队的资产质量水准。从目前的预报数据来看兴业银行2021年的答卷是不错的。
然后我就在雪球上看到这样一个话题,觉得挺有意思的,可以讨论一下。
如果你有2000万,你会买100万股兴业还是1万股茅台?老粉肯定知道我的答案会是茅台,当然正常人都会分散配置不单调一只,但如果非得选1的话我还是会选择茅台。
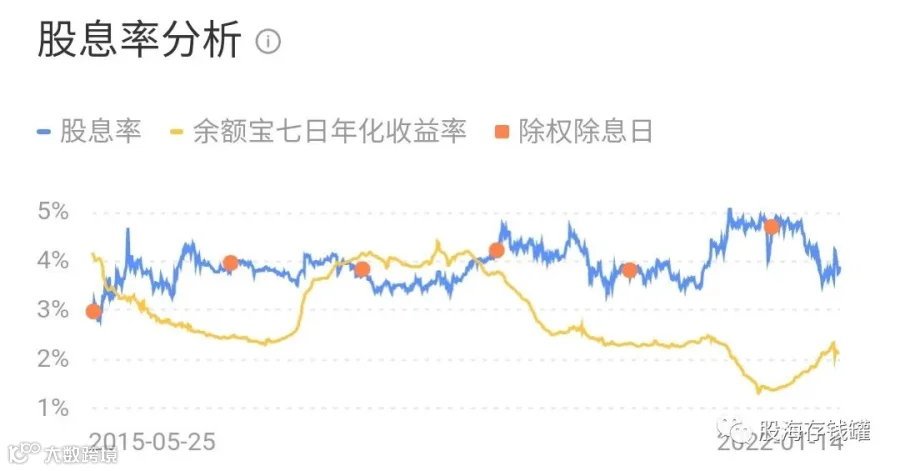
兴业的优势是什么,行业特征带来的高股息收益以及低估值配合高增速的双击。毕竟从2000万的资金量角度来说,投资者的自由现金流很重要,兴业4个点左右的股息率在10年间能够比茅台多创造好几百万的现金流,这些现金流能用来复利再投,这也是银行投资的核心思路。同时兴业银行一直以来估值偏低,而它的资产质量确实是仅次于招行宁波之外,跟平安属于同一梯队,而这三者这几年估值都在10倍以上,兴业仅有五六倍。如果兴业银行能够证明自己同样具有较高的业绩成长性,那么利润和估值的双击可能促使股价爆发。从这两点来讲兴业银行是非常具有投资价值的。
但是这里有个疑问。兴业的高增速可持续吗。今年银行业普遍增速较快,别说兴业了,就连工行,农行那种往年几乎不增长的宇宙级大行增速也普遍高于两位数,原因是由于2020年疫情期间银行业整体的让利造成的低业绩基数。奇怪的是这点现在已经没人会去在意了。疫情期间银行利润降低,其中有有报表运作以符合政治要求的因素在里面,那也就意味着2021的高增长其实并没有常态化的必然性。兴业银行在过去年份的利润增速一直都是个位数,它的特点主要在于同业业务的整合,比起C端发展迅速的招行而言还是更偏传统银行一些,简单来说就是更吃国运一些,这类银行的增速会跟GDP增速趋势挂钩,你去体会一下这个特性,兴业银行的高增长真的具有确定性吗?
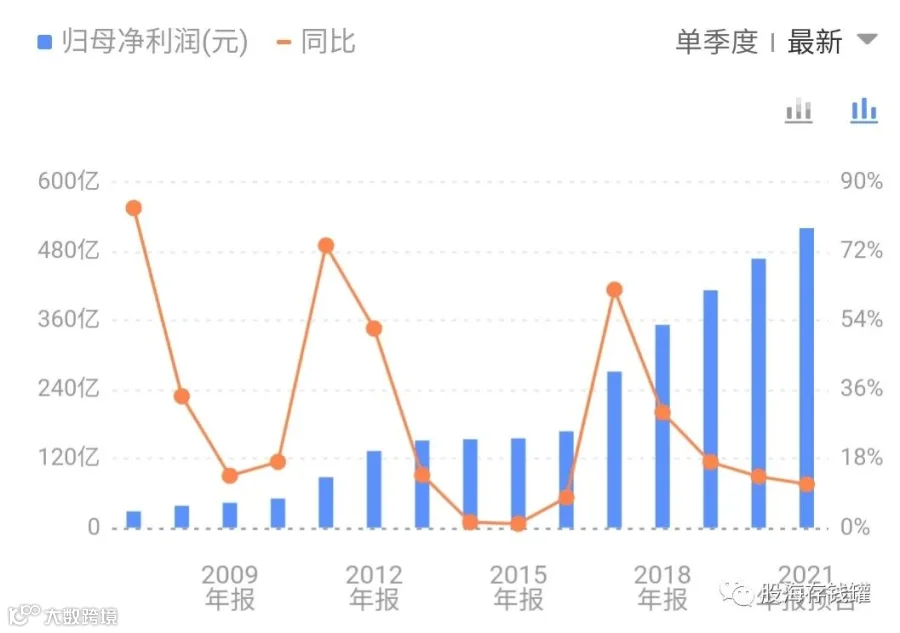
而茅台的优势是什么?恰恰就是确定性。白酒高毛利,没有库存压力,赚的都是真金白银,
而且是永续经营的真金白银。茅台未来10年复合增速达到两位数没有问题,现在尚有观点争论白酒值不值得四五十倍估值,侧面也反映了它的估值逻辑存在提升空间。但银行的杠杆性基本就把估值框死在一个较低的范围内,哪怕强如招行现在估值也不到11倍。如果资产质量出现恶化,就容易出现低估值陷阱,当然不是每一个银行都有成为民生银行的风险,但金融性质的公司我是不会敢全盘押注的。白酒的话,还可以。
当然以上只是我的个人观点,如果你有2000万现金,只允许你购买一只股票,不限于茅台和兴业,你会选谁呢?今天就聊到这里,祝大家投资顺利!