


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,万1免5,万0.9,可帮忙介绍
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
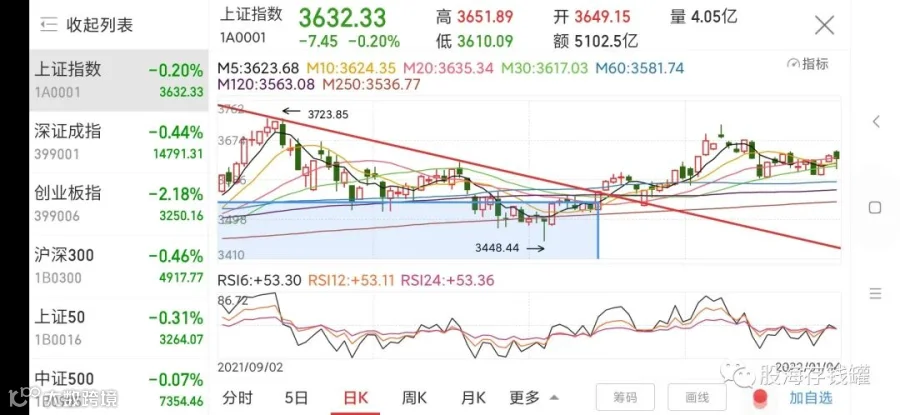
收盘总结。大盘股继续杀,市场总体情绪还行。上证目前均线基本走平,这也是这段调整为什么比几个月前从3700掉下来那次更加顽强的原因之一。今天有点暴力补量的意思,虽然我们的持仓跌的很惨,但客观看待大盘,走的确实还不错。
记得去年年初的时候,展望当年的行情,我说比较看好银行股和港股科技,具体到个股自然就是招行宁行和腾讯,结果一年下来以后银行股确实走的不错,在上证50整个板块发生大回调的情况下招行和宁行都逆势上涨了14%,但是腾讯就惨极了,高点下跌40%,全年收跌18%。去年的预测一对一错,50%,跟丢硬币差不多,所以说预测嘛,图个乐子就好,今年我们继续来毒奶。
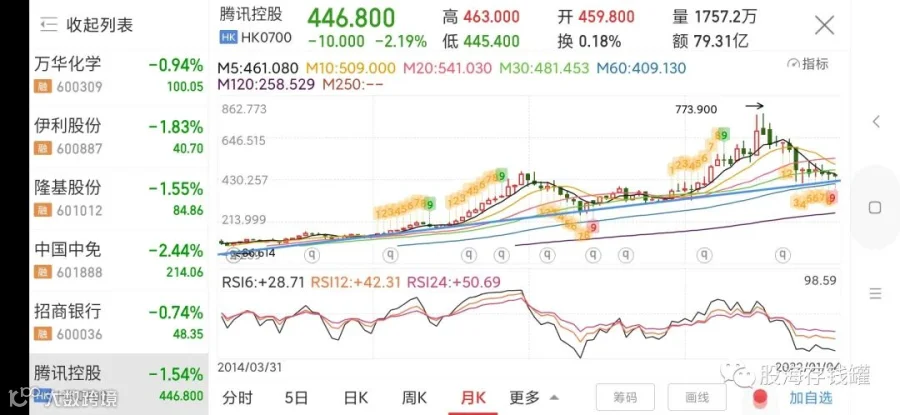
首先是看好互联网板块几个巨头公司的估值回归,主要是腾讯网易这一类业绩强悍的公司。这里我用的是估值回归,因为反垄断的政策空间暂未明朗,是否能够直接反转重创新高还需要时间的等待,但是在经历了去年一整年互联网板块的集体下杀后,部分错杀的公司至少会有修复部分跌幅的机会。
这一波互联网政策杀的核心其实有两点,一是部分不赚钱只烧钱的未来有垄断预期的公司被干趴下,比如B站,拼多多,这些公司的资金预期就是先把垄断地位烧出来,未来再躺赚,但是如果反垄断的监管强化了,那么这层逻辑就破坏了。这些成长股在上市初期涨幅过大,现在逻辑受损,自然是要大幅度回调的。二是有一部分企业根本连垄断地位都做不到,发展受阻,在整个环境的阴霾下未来的发展预期打上问号,所以跟随着板块下跌,甚至跌的更重,比如快手。其他的中概股,教育培训行业是个例,几个电动车组装厂估值离谱,而且他们算不上互联网企业,不必讨论。
那么此时的结论就很简单了,除去这两点情况之外的一些企业明显存在错杀,比如根本不靠垄断赚钱的网易,以及核心业务不受挑战的腾讯。这些企业一旦能在今年证明自己的业绩是可以持续不受影响的,那么必然会有估值修复的机会,何况港股虽烂,但位置真的很低了。
其次的消费类的白酒,乳液和白色家电。乳液属于疫情之下景气度比较高的消费类行业之一,白色家电是估值修复的逻辑,当然这二者都要建立在一定的疫情正常恢复基础之上,不能过于恶化,这里说一下白酒,刚好茅台出了业绩预报。

3茅台2021全年预计利润上涨11%,果然又有声音开始质疑茅台50倍估值的问题,当然50倍的茅台我也觉得不便宜,但是实属正常,我不认为茅台高估,而且随着业绩上涨白酒板块能继续上涨。去年一季度茅台增长仅6%时我发视频说过,既然茅台今年的公司目标是10%,那么后面几个季度一定会拉回来,没有什么复杂的理由,因为人家玩儿的就是沙盒游戏,结果是不是拉回来了?四季度茅台的增长是15%,涨价不知道什么时候会来,但只要有这个预期,业绩释放就有空间。确定性+涨价预期就值得上四五十倍的估值,这还不考虑它的通货属性在人民币升值环境下的奢侈品收藏价值。
白酒目前整个板块大部分公司回到了右侧,整体都在5月线之上,趋势问题也不大。觉得白酒贵很正常,这个东西在未来几年的分歧会越来越大,过去那种动辄翻倍的暴涨不会再来了,但是整体业绩上行的轨道带领估值提升还是合情合理的。
我们提的这几个板块大多都是在过去的一年当中表现不好的板块,当中可能存在的机会,至于表现好的那些锂电,电动车,追这些也真的不是我的风格,今天就聊到这里,祝大家投资顺利!
