


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,万1免5,万0.9,可帮忙介绍
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞

今天聊聊中免赴港IPO的事情。这个事情大半年前就有预期了,最近通过了聆听,即将落地。很多人都把中免的赴港上市看做是利空,一直以来也有朋友不断私信问我看法,今天就来聊聊这个问题吧。这个视频不聊中免当前的估值,疫情基本面之类跟股价相关的东西,只聊赴港ipo的逻辑应当怎样去理解。
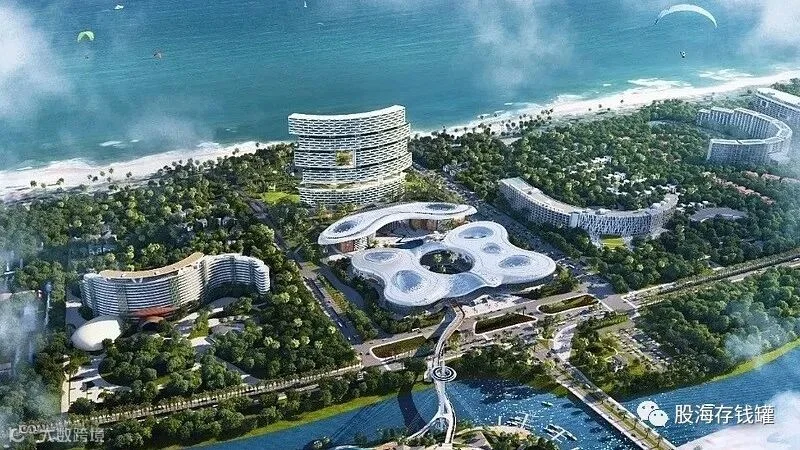
首先,这笔资金募集的目的是什么?一方面是满足订货目标和新项目开业。中免海南今年销售规模预计600亿,明年按照海南省提出的目标离岛免税这块要突破1000亿,中免作为离岛免税核心主力有新海港和海棠湾一期二号地两个重点项目要开业,按照毛利率来算少说需要新增投入200-300亿的订货规模。中免今年利润预计100多亿,目前账上现金也只有130亿,此时要扩大投入规模就必然借助融资,要么贷款要么就增发股票。免税本身就是一项轻资产的生意,贷款比较繁琐和麻烦,而增发股票的融资成本低的多,且不用支付银行利息,是最适合的融资方式。
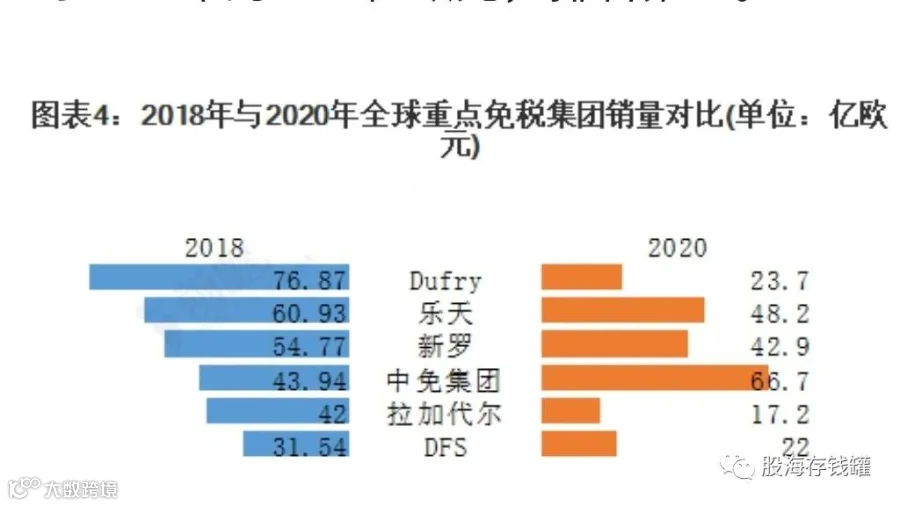
另一方面是并购上下游,疫情肆虐下广大海外地区免税店要死不活,对于占据优势的企业来说,无疑有了千载难逢的抄底并购优质资产的机会,放眼全世界中免目前都是最有实力的免税巨头。疫情为整个中国地区的企业提供了弯道超车机会,许多人质疑中免借助疫情封锁的流量成为世界第一免税公司,等到疫情结束后会不会被国外免税企业反超,其实我想说的是,疫情结束后的中免也未必是你们现在看到的这个中免。
至于为什么募集的数额只有50亿美金,跟之前的70亿美金相差甚远?主要是是业绩的影响。三季度营运利润大减,使得市场预期连同A股估值一起降低,那么在增发股数确定的情况下,必然增发金额会降低,简单来说就是暂时的中免不值那么多钱了。这也很正常,三季度的国内疫情实实在在的影响了中免的利润水平,在流动性本来就不好的港股,谁会为你的高价格买账呢?

其次在港上市有什么好处?一方面在港融资,相当于直接融美金。高端消费品贸易订货需要美元和欧元,在香港融到的钱可以跳过一系列换汇和审批从而直接使用,效率和速度对于上游话语权非常大的免税行业来说非常重要,有利于进一步提升中免在免税行业的影响力。另一方面,中免成为世界免税龙头确实有国外疫情严重的因素在里面,未来疫情结束后免不了要跟国外竞争,真正走向世界舞台。香港市场是一个成熟的国际市场,在港股上市能给外资更好的介入机会,长久来看必然推高龙头企业的估值。

很多人都比较在意ipo的低定价,我觉得多虑了。你去看看那些AH两地上市的企业,无论强弱,港股一般都会存在一定折价。如果你这么在意折价的因素,那中国平安不怎么折价,从几个月前开始甚至很多时间港股平安相比A股存在溢价,但平安这几个月跌了多少?所以折价不折价能说明什么呢?港股是存在流动性折价的,流动性差的市场必然折价,20%以内的折价都算合理。另外,仅占8%的股份的港股难道还能反过来影响A股定价权?
所以完全不用人云亦云的把中免的港股上市当成灾难。短期股价承压是肯定的,毕竟市场情绪在那儿,也摊薄了eps,但长期一定是利好,理由也在上面说的很清楚了。对于企业的融资行为,你要去看它的目的和途径是否合理,好的生意就是要越做越大,只要是合理的融资,我们都应该理性对待,今天就聊到这里,祝大家投资顺利!
