


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,万1免5,万0.9,可帮忙介绍
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
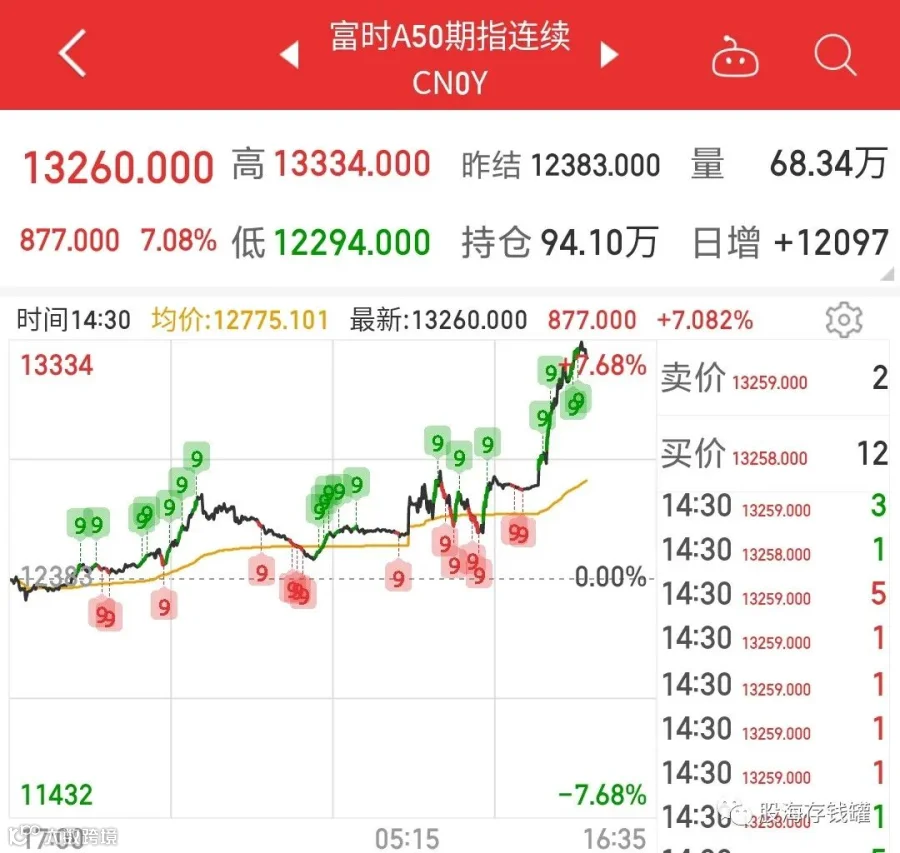
收盘总结。这些天来我们不断的见证历史,然后成为历史的一部分,无论是积极大涨还是消极暴跌,去享受这份经历吧,对于任何人来说这都是非常宝贵的一段经验。涨也好,跌也吧,乐观冷静的去对待它,它就会成为你手中紧紧攒住的财富,而这些财富,区区金钱是买不来的。
最近证监会可能是为了提振市场信心,于是组织了沪市公司披露1-2月份的业绩。这个操作在过去基本上是没有过得,所以我只能理解为是为了提振信心。另外这个预报只组织了沪市公司进行披露,不涉及深市,所以就不要猜什么五粮液一季度业绩出问题所以不敢披露了,这个披露事项跟他没任何关系。我们来简单看一下大家最关注的中国中免吧,公众号里私信问我的人很多。业绩预报公布的数据有限,营业收入同比增长20%,归属上市公司股东的净利润同比增长20%,另外净利润率我们可以算出来是18.3%。我们主要针对这几项数据进行分析,是否符合预期,不及预期还是超预期要综合来看。
首先营收增速20%,说实话比较平常。三亚1月份旅游总收入同比增长27.78%。海口美兰机场前两月运输游客数同比增长34.11%,如果按照游客流量增长程度来说,中免营收的增速应该能达到25%以上才对。今年1,2月疫情情况和去年同期类似,强调就地过年,但疫情并没有大规模发生,所以免税经营处在正常范围之内。营收的问题我们要看了后面的数据才能做推测。

利润增速20%,不高,但是超预期,而且非常超预期。持续关注中免的朋友应该知道去年下半年中免的营运利润是递减的,相比上半年降幅极大,两个季度加起来都只有24亿。除了疫情原因之外最大的问题就是折扣力度过大,所以在营收减少幅度较小的情况下利润疯狂下降。中免为什么要搞这么大的折扣力度呢?因为去年下半年开始韩国免税掀起价格战,全行业为了抢回疫情期间被中国吃掉的客源而疯狂打折降价。整个韩国免税的净利率不到1%,就连乐天也只有5%不到,基本把价格干到骨折了。中免为了完成海南省的免税营业目标以及维护以及世界第一的地位只能同步大打折扣战略。这也是中免去年财报里最难看的一部分。而今年1-2月中免既然能够恢复正常的利润水平并且获得20%增长,说明目前这种伤害整个行业的价格战已经告一段落,今年的唯一干扰因素只有疫情了。
另外,公司总共获得了24亿左右的归母净利润,对应的是131亿左右的营收。换算下来净利润率大概是18.32%。去年一季度181.34亿营收,对应28.49亿归母净利润。换算下来净利润率为15.71%。归母净利润率大幅提升。这个和上市公司的电话会议里面反复强调的事情相吻合,就是免税的竞争格局有所优化,价格折扣渐趋正常。毕竟行业太内卷对谁都没有好处。那么这也就解释了为什么中免1-2月营业收入增长并不突出了,很有可能就是因为确保利润而降低了折扣力度,所以分流了一部分客源去到可能更便宜的其他免税商城,这是可以接受的,毕竟也只是小部分现象。
所以从中免的这份财报来看,营收一般,净利润和净利润率超预期,总得来说也是在高速增长,不用太担心免税行业的景气度问题,只要没有疫情,这就是一门稳步成长的生意,业绩是绝对OK的。不过话又说回来了,疫情始终是中免这几年绕不过去的一环。市场为什对这么一份还不错的业绩没反应呢,你想想三月份拉胯的疫情和现在的疫情状态就明白了。目前针对疫情只有两种解决办法,一就是更有效的疫苗和特效药,二是重症,死亡和轻症率全都降到低于流感的水平。前者要实现的话鉴于病毒的超强突变性基本上是不现实的,而后者的话,确实已经有的国家重症率很低,死亡率低于流感了,但我们国家要放开也只能慢慢放开,而且大概率是要等到无论重症,死亡还是轻症,全都降低到跟流感一个水平,甚至低于流感,才能完全放开,不知道这个时刻何时会来,我们只能一起祈祷。今天就聊到这里,祝大家投资顺利。
