希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,万1免5,万0.9,可帮忙介绍
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
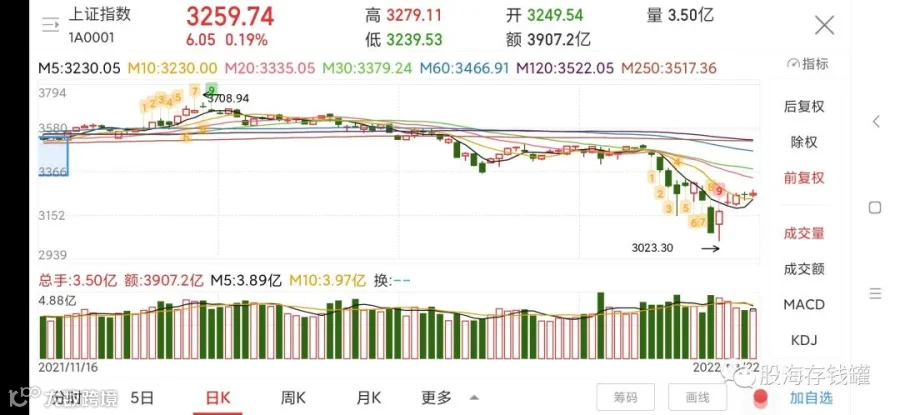
收盘总结。继续无量横盘,今天其实可以看做是回调,因为只有银地保在拉指数,从这个角度来说的话略微的补量也算看的过去。平平无奇的一天,但如果指数继续拉升的话,后续量能压力还是比较大的,个人支持下去补缺,踩一脚再来。
今天聊几个估值较低,这一两年来表现糟糕的价值投资火葬场。聊聊他们为什么不涨,以及我对他们的看法。

首先聊聊明天就要发布年报的腾讯。腾讯堪称价投届的泥石流,这几年埋掉了所有重仓他的大V小V,我反正是不知道有哪个自媒体同行目前在腾讯上赚钱了。当前市场看衰声音较大,四季报券商普遍的预测是在-35%至5%之间的增速,也就是说最乐观的情况也只是低增长。其实无论结果如何,目前的股价都已经Price in了,前些天砸破300时我认为基本是把最差的业绩情况和监管环境考虑了进去,中概互联目前就是底部区域了,时间拉长一点点怎么走都是往上。目前普遍认为问题比较大的两点是游戏和广告,游戏这边由于下半年新游戏收入的延递性以及全年游戏行业的强监管,这一核心业务增速会放缓。广告则因宏观经济疲弱削减广告预算,教育、保险及网游广告减少,多地疫情反弹影响线下活动及需求,高盛甚至认为季度媒体广告收入会下跌22%。悲观的这些点这一年来大家也都看到了,很难更差,摩根大通认为腾讯的广告业务收入到今年下半年会有回升,游戏则是等版号了。其实四季报差一点也好,今年业绩压力就会小一点。
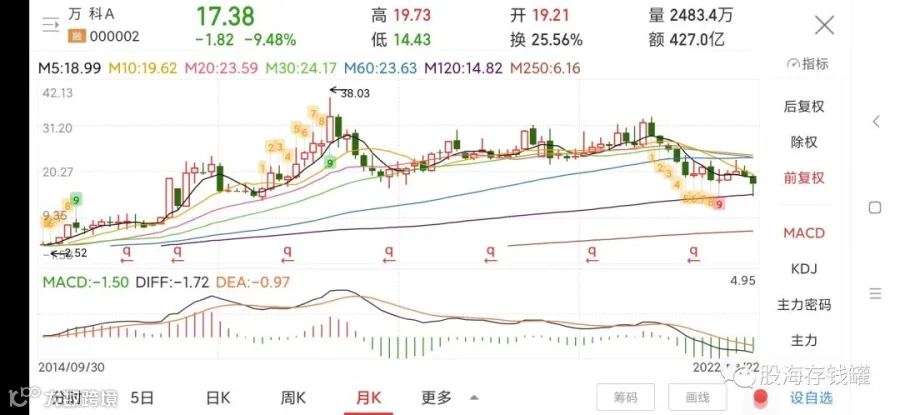
然后万科和五粮液,堪称价投届的卧龙凤雏。万科为什么走的不如保利呢,一方面这波地产行情整体上就是国有企业表现更强一点,保利是央企,而万科只是有国有资本成分而已。其次万科去年不注重以价补量,业绩在头部里面最差,而管理层并不在意市值管理,没有回购策略也不注重市场情绪,郁亮总之前关于地产黑铁时代的发言打消了很多投资者的信心。至于筹码面只是促使资金不在上面耗的催化剂,在市场资金有限的情况下去拥抱趋势和基本面情况更好的保利明显是更优选择。但是说实话,万科的趋势就算再烂,现在这个价格也已经是很便宜了,对于一个财务面很优秀的地产公司来说至少也是个很合适的分红买入价位,不一定能很快涨起来就是了。
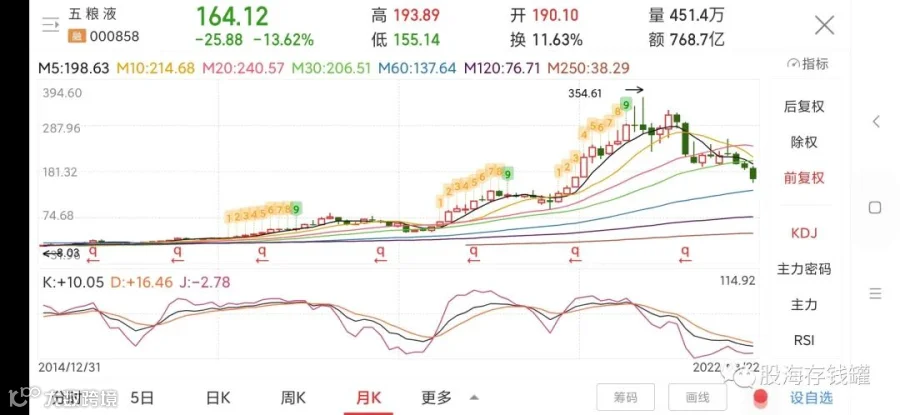
五粮液其实挺惨的,白酒的投资选择太多,有钱的可以买茅台,同股价的可以买老窖,考虑估值时还有洋河上来拼一拼,更别说那些三四线小市值白酒的炒作热度了。五粮液其实四季度业绩并不离谱,不至于让股价膝斩,但跟保利一样,资金有限的情况下没人会优先眷顾它。公司好不代表资金就要来。五粮液最近也在试图提价清市场库存,策略上来讲问题不大,毕竟五粮液和茅台是仅有的一线高端酒,但按照目前的筹码和股价趋势来说,能在短期救它的只有放水。当然,长期来看30倍不到的五粮液绝对具有投资价值的。
最后聊聊中免,这几个月关于中免无非就是两类信息,一个是1-2月利润出色,我们前面也有视频分析过,一个就是3月机场人流量的锐减,加上月初的三天停业,使得中免今年一季度业绩能否超过去年变得很难说。但是对于中国中免,你看到的是疫情不稳定,我看到的是价格。去年中免300多时我当时聊我对中免的看法说是看到2025年的400亿利润,确实非常乐观。当然这一两年的疫情严重拉低了中免的增长速度,那就算打个折扣,2025年看到250亿以上问题不大。如果给40倍估值 ,那么市值就是万亿以上。2021年初如果你看万亿中免,那么你的获利空间其实很小,因为当时的中免已经8000亿,而当现在你再看万亿市值的时候,获利空间就是两倍了。因为目前中免只有3000亿出头的市值。这也是为什么我说你们看到的是疫情,我看到的是价格。阻碍一家公司前进速度的因素有很多,但只有合理的价格才是影响你收益的最大因子。

那么剩下的无非就两点,中免现在的价格是否合适,和未来几年中免能不能看到万亿。我对这两点的答案都是肯定,疫情确实是扰动因素,我也不想去讨论未来中国是不是要放开疫情,但动态清零至少会成为常态。病毒的毒性只会越来越弱,对于社会经济的影响也会渐渐变小,深圳之前疫情那么严重,结果20号也已经解封,试问真的是因为疫情已经完全控制住了吗?很多人喜欢拿疫情是否结束去衡量中免,但是我从来都是把疫情的因素考虑在内去谈中免价值的。但话又说回来了,如果没有长期的打算,价格再合适,都不要买,价格合适不等于一定短期会涨,往往反而走的更烂,因为你永远都没法猜到反转的点在哪。这个观点不仅适用于中免,也适用于今天提到的其他几只股票,没有至少一年不赚钱的耐心,建议远离这几只票。今天聊到这里,祝大家投资顺利!