希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,万1免5,万0.9,可帮忙介绍
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
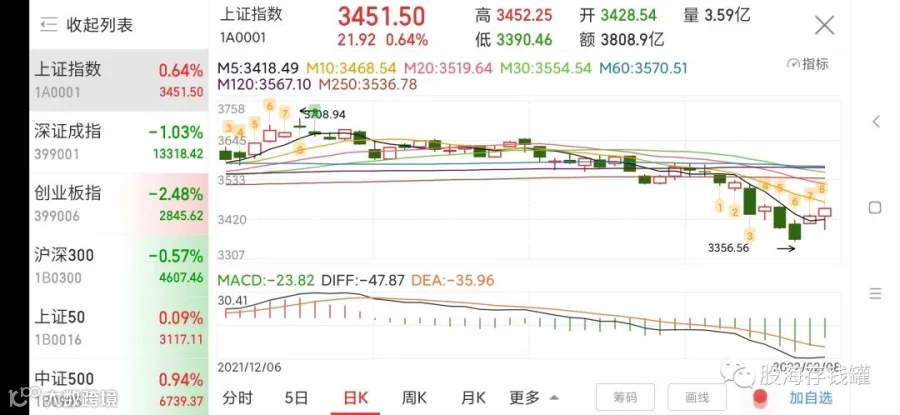
收盘总结。神奇的走了个V字,V起来的时间节点也很神奇,刚好有媒体发消息说宁德时代可能要被剔出创业板权重指数,因为上面担心系统性风险。其实传递出来的信号就很明显了,说明上头是不愿意看到崩盘的,有这层态度,这两天炒中字头,炒基建,一切也都串上了,除了本身的大基建预期,今年这类低估国企央企也可能会成为指数拉台的常规工具。
接下来聊聊今天的主题。扑朔迷离的春节白酒销量问题。过完年回来后第一天,A股大涨,人气板块白酒也是一路冲高,却不料铩羽而归,硬气了不到半个小时便集体跳水,一线白酒全部扑街。节前跌,节后跌,白酒已经持续阴跌了两个多月,我们240多买的泸州老窖被套的动弹不得。春节期间其实早就有媒体传出了今年白酒春节销量不佳的传闻,但券商的研究员却继续唱多,两者表达的白酒处境完全相反,到底哪边才是真的呢?
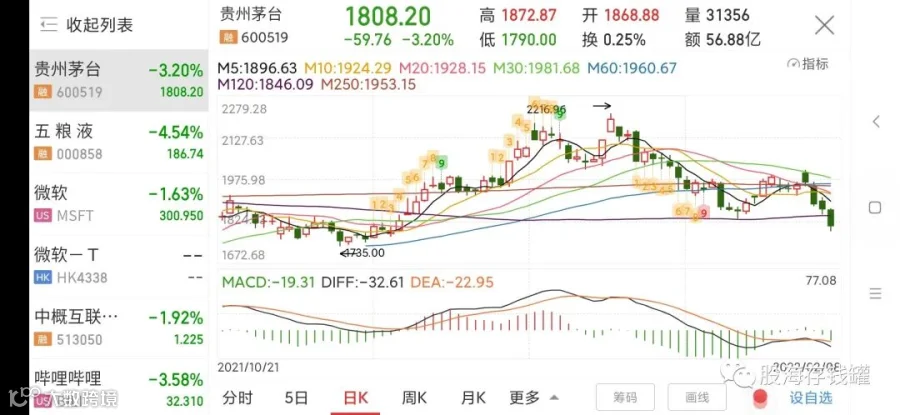
媒体这边的报道扑朔迷离。先是有消息说今年春节旺季白酒市场整体表现平淡,多位受访酒商表示飞天茅台卖的也没有上一年春节时好。但根据京东超市此前发布的数据,2022年春节期间中高端白酒销售同比增长11倍。当然媒体的调查本身就受限于样本特性,河南省酒业协会流通委员会称据估算2022年春节河南省酒水销售较去年春节预计下滑20%以上,但中信证券的研究员却说根据渠道初步反馈,春节白酒动销普遍乐观。高端酒景气最强,次高端龙头亮眼,区域强势品牌表现强势。我们不知道券商的渠道到底是怎么来的,到底跟这些媒体的渠道有何不同。理论上来说券商的研究团队是比媒体更能获取真实和全面的数据的,更具有参考性,但是当你看到中信证券四个字时你仿佛都能看见去年2月10号他们发布的茅台3000元的超级目标价,多么的充满讽刺感。白酒是公募第一重仓,其中还是牵扯了太多利益。
那么真相到底如何?白酒到底卖不卖的出去?可能只有等到季报出来后一切才会水落石出。有商家表示店内整体白酒销量有所下滑,但是利润在增加,主要是减少了其他产品的推荐,而茅台等高端产品的动销快。这个说法应该比较真实,总体白酒销量一定下滑,这个有端倪,但是高端酒的景气度不至于太过担忧。其实我倒不是很在意白酒最近的销量问题,你只需要思考两点就好,一是销量受阻的有多大概率是高端酒?二是高端酒的逻辑有变化吗?关于第一点,你得搞清楚,所有投资茅台五粮液等高端白酒品种的投资者们手里的计算器不是追随着市场销量反响去摁的,而是产能。换言之茅五泸洋基本是产多少卖多少,目前这类品种的销量大概率依旧是在线的。第二,高端酒的逻辑走的就是消费升级+奢侈品金融属性,目前疫情影响消费,你觉得这是长期影响还是短期?换言之就算今年白酒业绩不行,也只是个短期扰动,并不破坏逻辑。
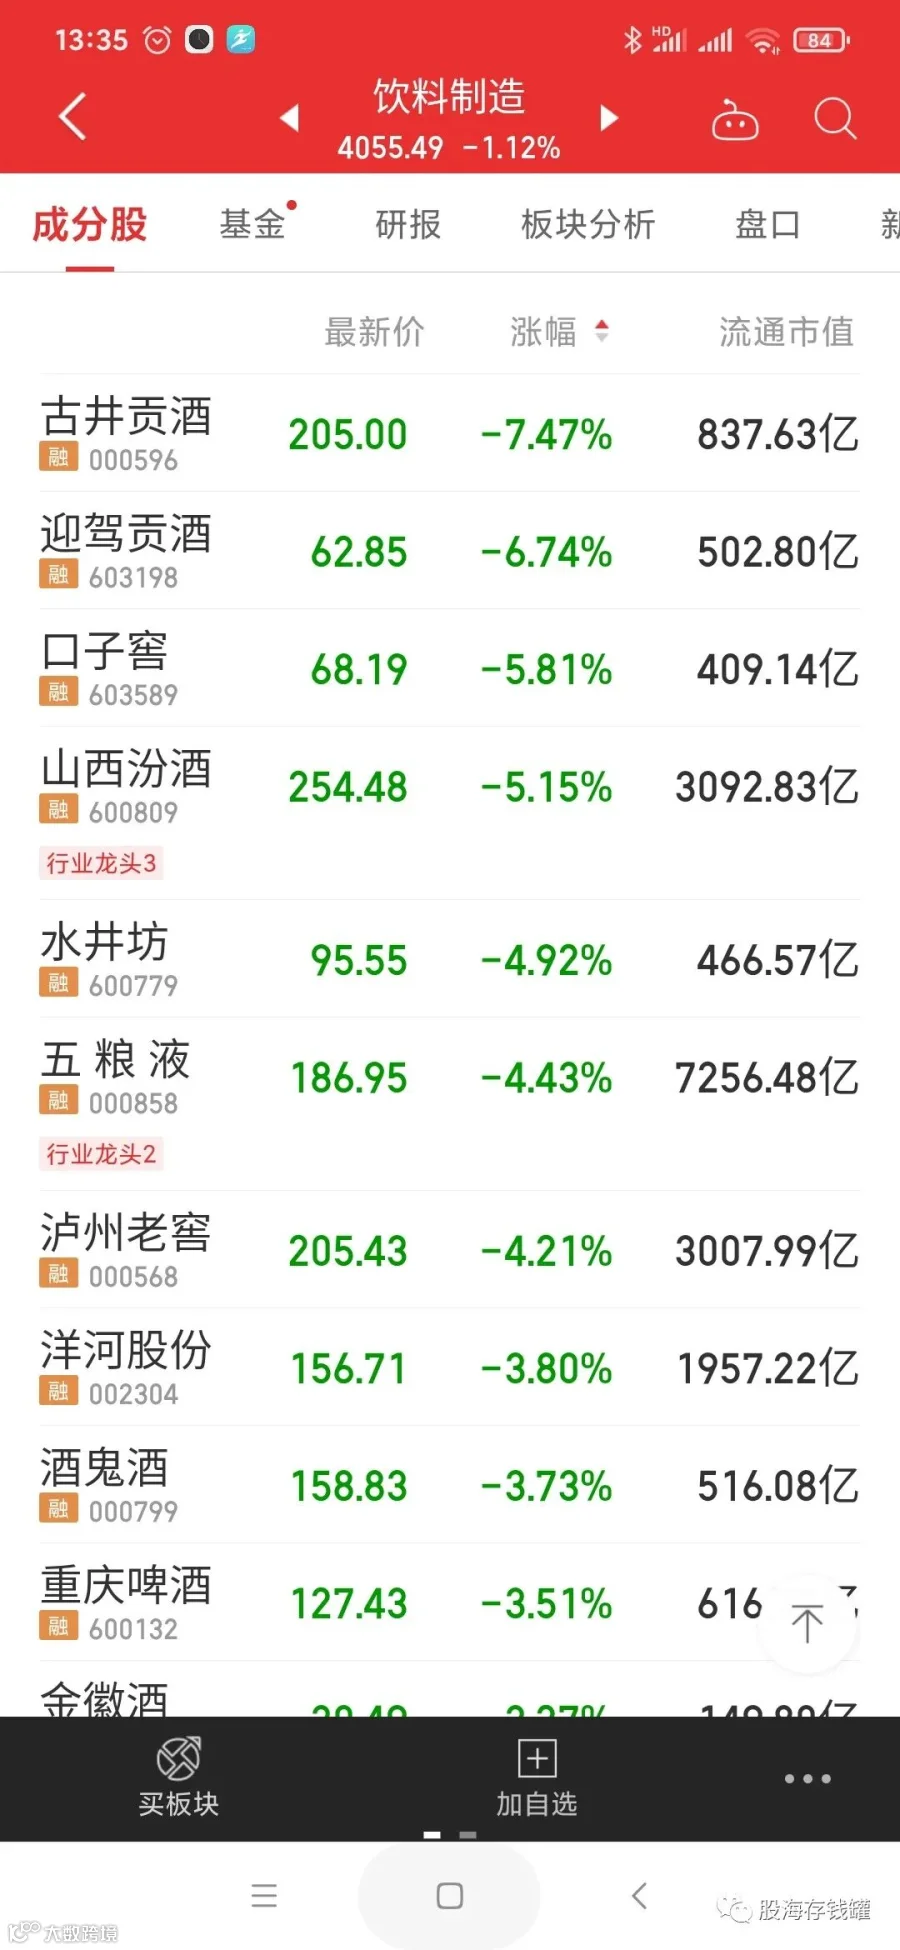
但无论如何吧,之前近几年来说茅五泸洋汾酒这类一线白酒长期持有的风险还是比较小的,五粮液目前估值31倍,如果今年业绩按20%增速去算,相当于只有26,7倍,放在最近5年已经算是地板面上了估值。五粮液资金面确实差,管理层也有问题,股东数量众多,很难拉升,去年三季度业绩也不好,很多人结合最近的股价担心公司是不是要暴雷。但真的,拜托,作为茅台之外唯一可以称得上是奢侈品的第二大高端白酒品牌,它就是再暴雷又能爆到哪里去呢?白酒这种业绩近乎明牌的公司真的不用太担心,弱势不会是长期的,如果五粮液的销量都要长期开始走弱,那别的白酒又能好到哪里去呢?今天就聊到这里,祝大家投资顺利。