
大数跨境

干预市场?没钱别玩儿?聊聊可转债新规

干预市场?没钱别玩儿?聊聊可转债新规 股海存钱罐
2022-06-22
1
导读:薅羊毛大门焊死!
希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.9,ETF最低万0.5免 了,可转债最低万0.02免5,两融最低5.0%
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
​

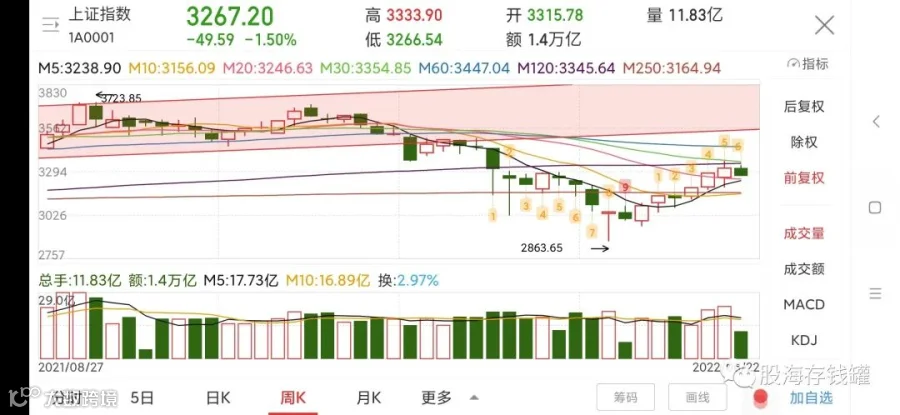
收盘总结。继续回调!上周我们说过本周周线可以收阴,目前暂时是小阴,还剩两天就算再跌一点也很难跌破下方两根周线级别的10和250均线,因此趋势上不用太担心。底部连续上行两个月了,做点有深度的回调也是可以接受的。

日线周线量能缩量,说明市场在这个位置是惜售的,大盘此处回调充分的话可能像港股那样,上方压力挑战一次失败后调整再来,未来继续向上挑战。

美股昨天室内蹦迪今天坟头蹦迪,优雅,实在太优雅了。我从纳指1万2开始买,如果能一路买到6000,7000点,那真是投资生涯一大幸事。

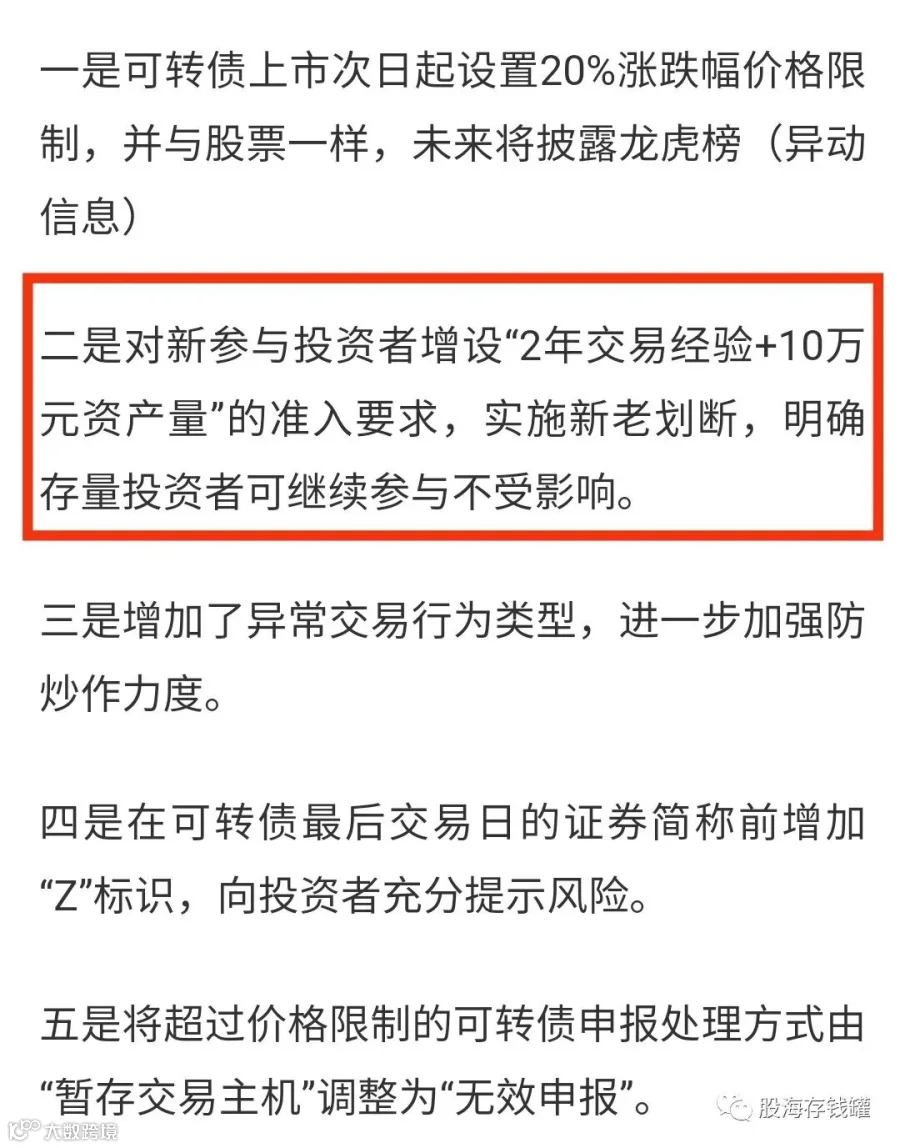
今天聊聊可转债新规吧,此前有人私信我问到过。新规有几个看点可以聊聊。首先是增加新用户的准入门槛,和创业板类似,增设“2年交易经验+10万元资产量”的准入要求,存量投资者可继续参与不受影响。此前可转债是个人就能开。新规基本限制了新散户的进入,毕竟10w的门槛对于大部分投资者来说确实不小,根据同花顺去年的统计数据,10万资金以下的投资者占比超过60%,在我看来这对新入市中小投资者来说是一种保护,毕竟可转债投机性太强,现在基本被玩儿成了赌博品种,有几个人是真的会用各种策略去做套利的呢?都是赌博。
​
第二,降低涨跌幅范围,从上市后的次日起涨跌幅限制从原来的30%调整为20%。这样一来可转债的涨跌幅度等同于创业板,炒作价值有所下降,毕竟正股突然拉升时转债的上升高度上限被降低了。第三,进一步明确监管标准,增加交易信息公开。对于一些异常交易现象以及企业该披露的事项明确了监督。此前可转债非常适合游资隐蔽炒作,而以后可能不光有股票的“龙虎榜”,也会出现转债的“龙虎榜”,游资无法隐藏自己的踪迹了,并且一旦再暴力拉升,很可能会被查交易异常。
​

肯定有很多朋友对于可转债的新规觉得不满,认为这是政策干预市场。不知道大家发现没有,现在市场上可转债的总成交额相比两年前多了5倍,近两年转债市场的超额收益其实也来自于这些妖债炒作,因为这大大增加了转债市场的流动性。同样,这一两年妖债炒作到了肆无忌惮的程度,利用T+0来快速拉高价格,吸引不明真相的群众接盘,收割一批又一批韭菜。我想到此前很多人嚷嚷A股应该实行T+0,取消涨跌幅,我想说A股的这些限制其实是对大部分投资者的保护,你以为T0真的能让你躲避亏损多赚钱啦?T0非常有利于庄家迅速收割,你以为你能迅速逃跑,不好意思,庄家也是这么想的。吃过亏就知道,炒过港美股也会知道,T0并不比T1好做。


那么这个新规到底有什么影响?首先对于存量用户来说,转债打新中签率提高了。可转债打新目前应该是最稳的申购品种,科创板的股票有时怕破发不会去打,但可转债大家都会去打,蚊子肉也是肉。随着新用户的转债开通限制,存量账户的状况是有改善的。其次。无限打新策略失效。有好些人特别喜欢用家人,朋友的身份信息开十几个几十个账户专门用来可转债打新,我见过那种就靠这个每个月赚几千块生活费人。毕竟此前可转债开通门槛很低,一个账户没有资金也能打印申购,现在这种策略也只有存量账户能玩儿了。

​

第三,对于债券市场可能短期利空,整个市场的溢价率会压缩。但是长期影响不大,可以看做是一种优化行为.股票就怕门槛太高,流动性缺失,没人陪庄家玩儿,就如新三板一样,一盘死水毫无炒作价值。但是可转债10万门槛并不至于扼杀流动性,创业板门槛一样,不也很多人在玩儿嘛。金融市场中,价值和炒作,本身就是难以界定的,只要有获利空间,就会存在炒作。这就像贵州茅台,其实飞天茅台市场价到底是3000还是2000都不影响茅台这家公司的价值,只要有炒作的空间,不在乎多与少,都会有络绎不绝的资金,但是资金需要一定的时间去适应新的制度。


总得来说,新规肯定或多或少会压制妖债炒作,但而传统的低溢价等策略仍会有效。在市场调整的阵痛中,也可能会出现一些被错杀的机会。尤其是在当前股票市场正处于一波上涨阶段,正股的上涨会在一定程度上对溢价率压缩。所以我觉得可转债的新规长期来看是一种对市场规则的优化,而不是打压。今天聊到这里,祝大家投资顺利。
​


【声明】内容源于网络
0
0
股海存钱罐
1234
内容 623
粉丝 0
股海存钱罐 1234
总阅读2
粉丝0
内容623