


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,万1免5,万0.9,可帮忙介绍
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
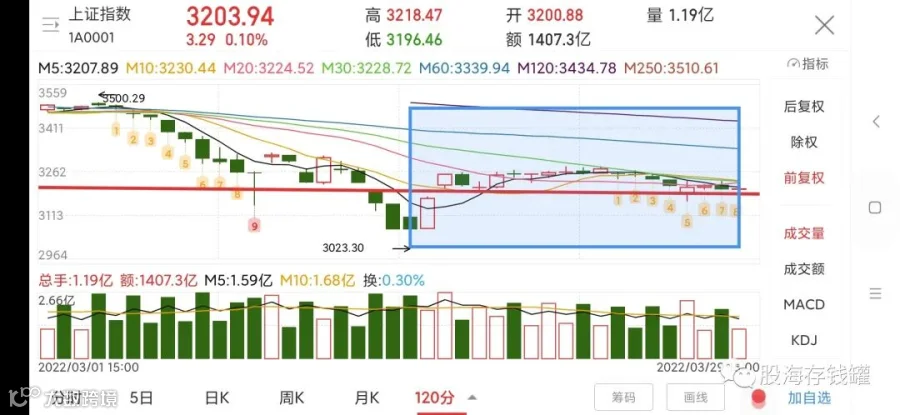
收盘总结。经过昨天的缺口回补后,岛形反转是失败了,目前看的就是指数能否维持在3200这跟支撑线上,那是这波横盘的出发点,这也是尾盘资金一定要拉回来的原因。今天是一个缩量回调,趋势仍有走出来的可能。不过留出来的时间越来越少了,外围很难继续平稳下去。
今天聊聊融创即将停牌的事情。融创中国公告称,公司预期无法于2022年3月31日或之前刊发2021年未经审核年度业绩,公司股份将于2022年4月1日上午9时正起在香港联合交易所有限公司暂停买卖。无法按时刊发业绩的原因是没审核完,外界更多猜测是没有审计机构愿意签字,换言之可能财报有比较离谱的问题。当然无论是暴雷还是造假还是正常的程序延缓这个靠猜是没有意义的,现在的事实就是融创中国里面大资金被困在了这个混乱的三月份,不知道停牌之后迎来的会是怎样的一个解释。
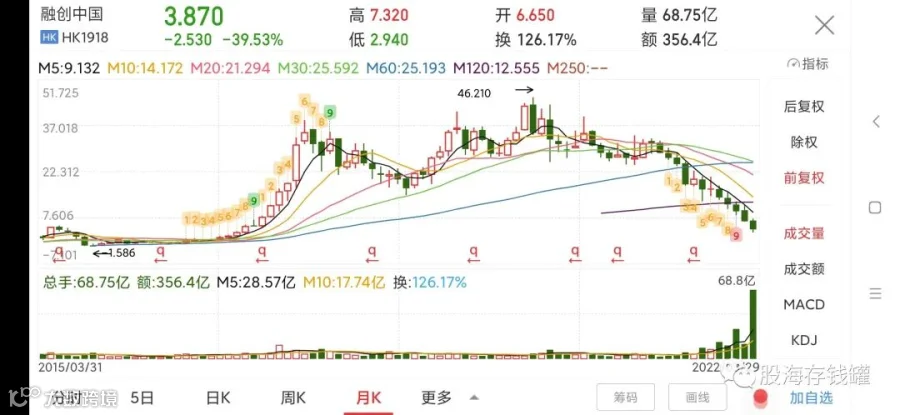
我们的多头司令李大霄曾在2019雪球论坛演讲中公开推荐融创,这个梗我们也鞭尸好几次了,他错了吗?从当时看来可能没错,那个时候的融创作拿地之王,一流房企,扩张迅速,业绩飞涨,高ROE,高净资产,市盈率低,债务问题还没有立刻得到显现。我甚至在去年年初融创30多块时还有过想要购买的想法,还好当时管住了手。但经历了这几年房地产行业最后的辉煌和政策高压的管制之后,融创目前状况如何呢?非常的不好,表内负债近万亿,逼近净资产总值,恰逢地产行业的低景气度时期,债务问题显现。去年开始公司隔三差五的配股增发还债,从三十多一路配到十块钱,到最后孙宏斌甚至要自己拿出70多亿无息借给公司,让人不禁想到当年乐视网贾跃亭的操作。在三四月这个债务赎回高峰期,融创可能是真的没钱了。
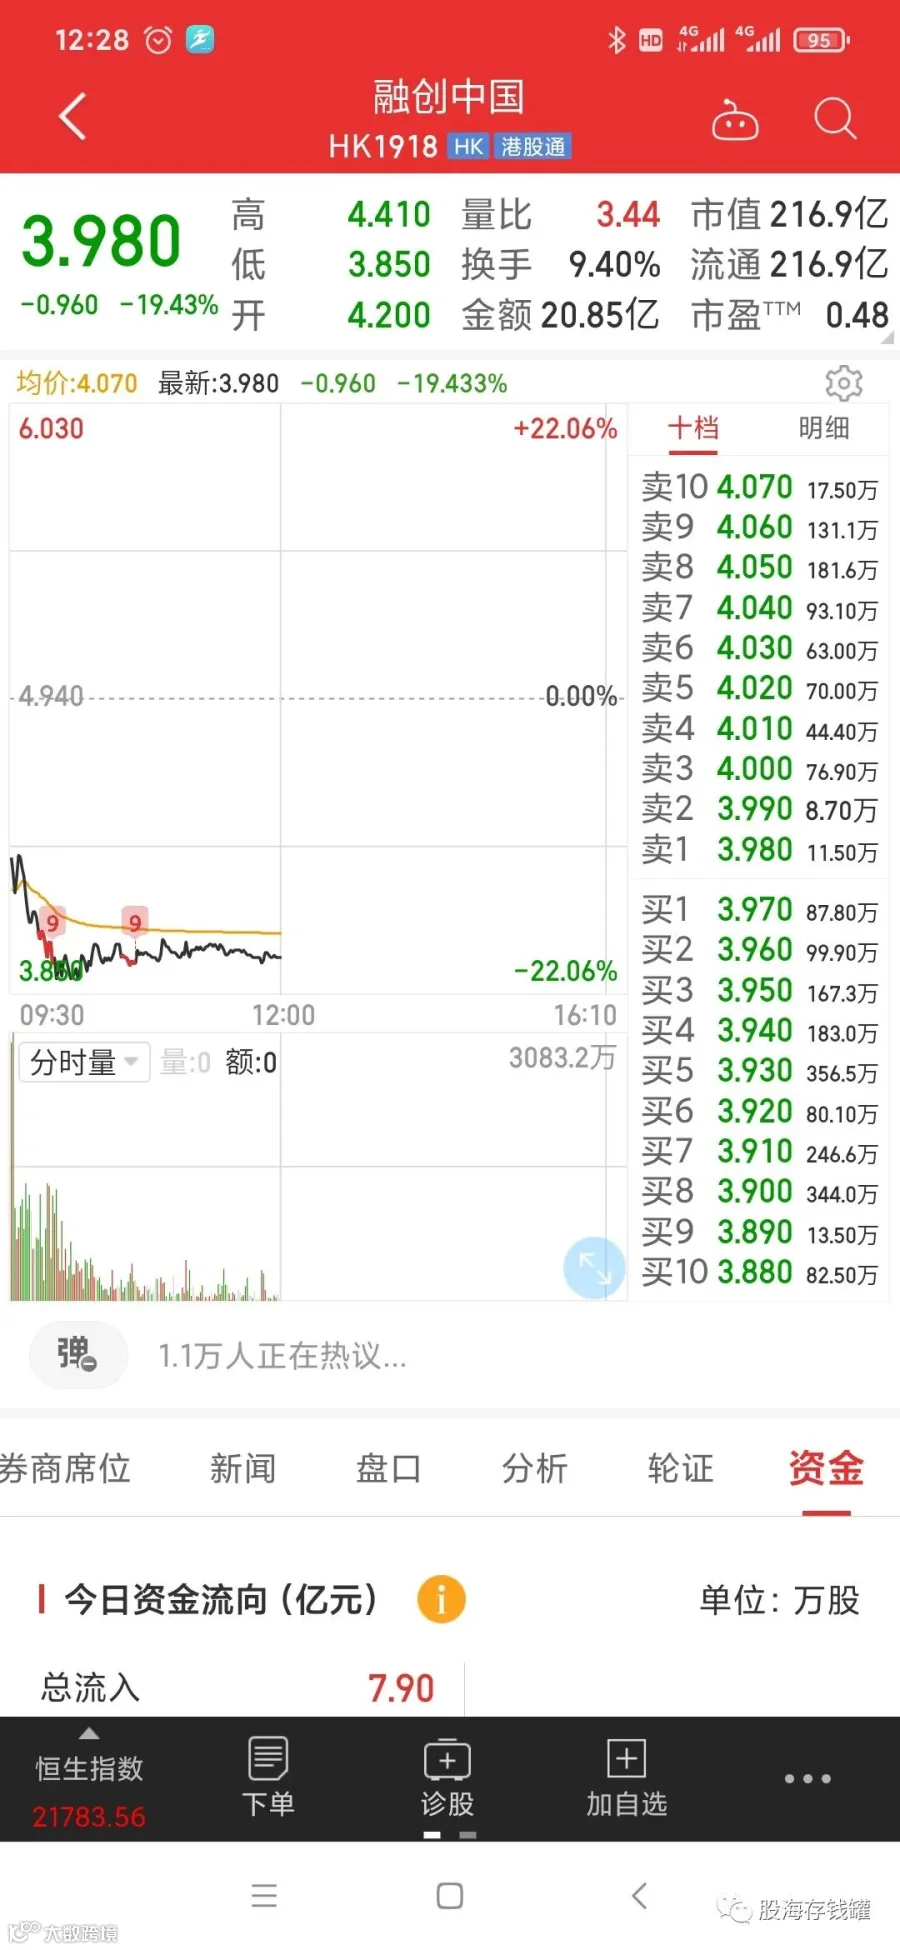
融创这样的企业有没有抄底价值呢?融创的流动性好到什么程度,作为一只已经从高点跌去90%的公司,他的是成交额动不动就是十几二十亿,对比港股万科每天只有两三亿成交,融创可谓是最受欢迎的内房股。单纯从投机角度来说这样一只流动性好的明星股显然会聚集不少抄底资金,前些天成功拉出一次单日60%的涨幅,有些朋友着实赚到了,见好就收也是块大肉。但从投资的角度来说,融创是完全不符合我对地产股的选股标准的。你说融创,恒大这样的企业最后的命运会如何呢,无非就是国资接盘拖底重组,不救吧不行,引发的已经不是公司问题而且社会经济问题了,救吧,未来依旧可能会有下一个。根本来说高杠杆的行业步子还是慢点迈,有的太快蛋都扯烂好几个了。
最后聊一下港股所谓的地产黄金坑到底是黄金还是坑。港股价值洼地在这几年得到了公认,而其中估值最低的一批当属房地产,我认为地产股是有投资价值的,因为在经历了这两年的政策高压打压了估值之后,目前迎来松绑的地产股本身就有业绩回归的预期,同时龙头公司也会在资源集中下越走越好。但房地产的投资有两个必须坚定的原则,并不是所有房企都是黄金,大部分就是深不见底的天坑,融创是不是第二个恒大目前尚不清楚,但接下来也一定会有更多的恒大出现。这两个原则是什么呢,一是现金流要充足,二是杠杆成本率要低。投资地产股无条件最优先需要考虑这两个指标,因为当前的地产公司就是需要先活下去,再考虑活的好不好,资金链就是他们的生命线。
这两点也是帮我当初在30多块排除了融创的直接原因,融创顶着高借贷成本在19和20年疯狂拿地,20年的业绩当中大头来自于投资收益,这对于一家几千亿规模的地产公司来说是很危险的。为什么我在很多视频里说地产股看好龙湖,因为他拥有业内最低档的融资利率,账上资金充足,信用评级第一。在各路公司资金链紧张的环境中,前几天的年报发布时甚至做了提前还债300亿的计划。抛开稳定的增速,欣欣向荣的商业地产及物业服务业务不说,龙湖在地产公司里也绝对是第一档的。今年公司目标3000亿营收,我不知道他要怎么达成,但姑且信任一下管理层,毕竟他们过去一年真的做的很好。当然同样看好的还有华润,保利和万科,总的来说地产股虽然最近集体爆发,但从投资角度来说可选范围还是比较有限的。今天就聊到这里,祝大家投资顺利。
