希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,万1免5,万0.9,可帮忙介绍
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
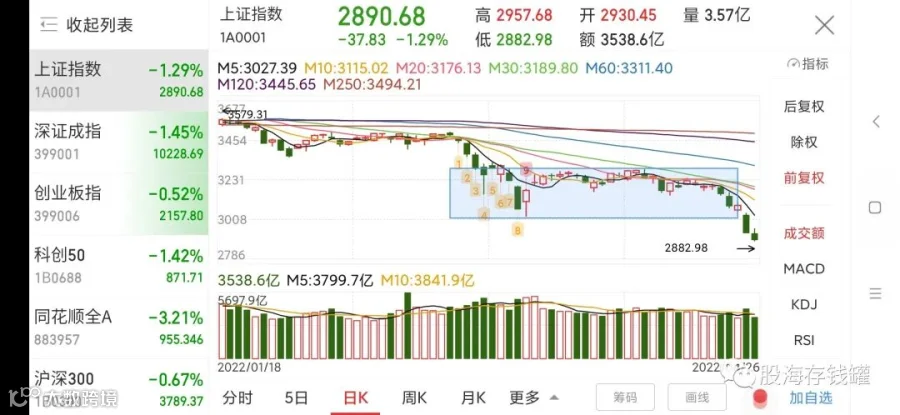
收盘总结。
烂,
等底。
今天聊聊中免的一季报,周末好多人私信我问我业绩看法,我两天都在外头玩儿,随意看了一眼直观感觉就是两个字,一般,今天就来聊聊细节。
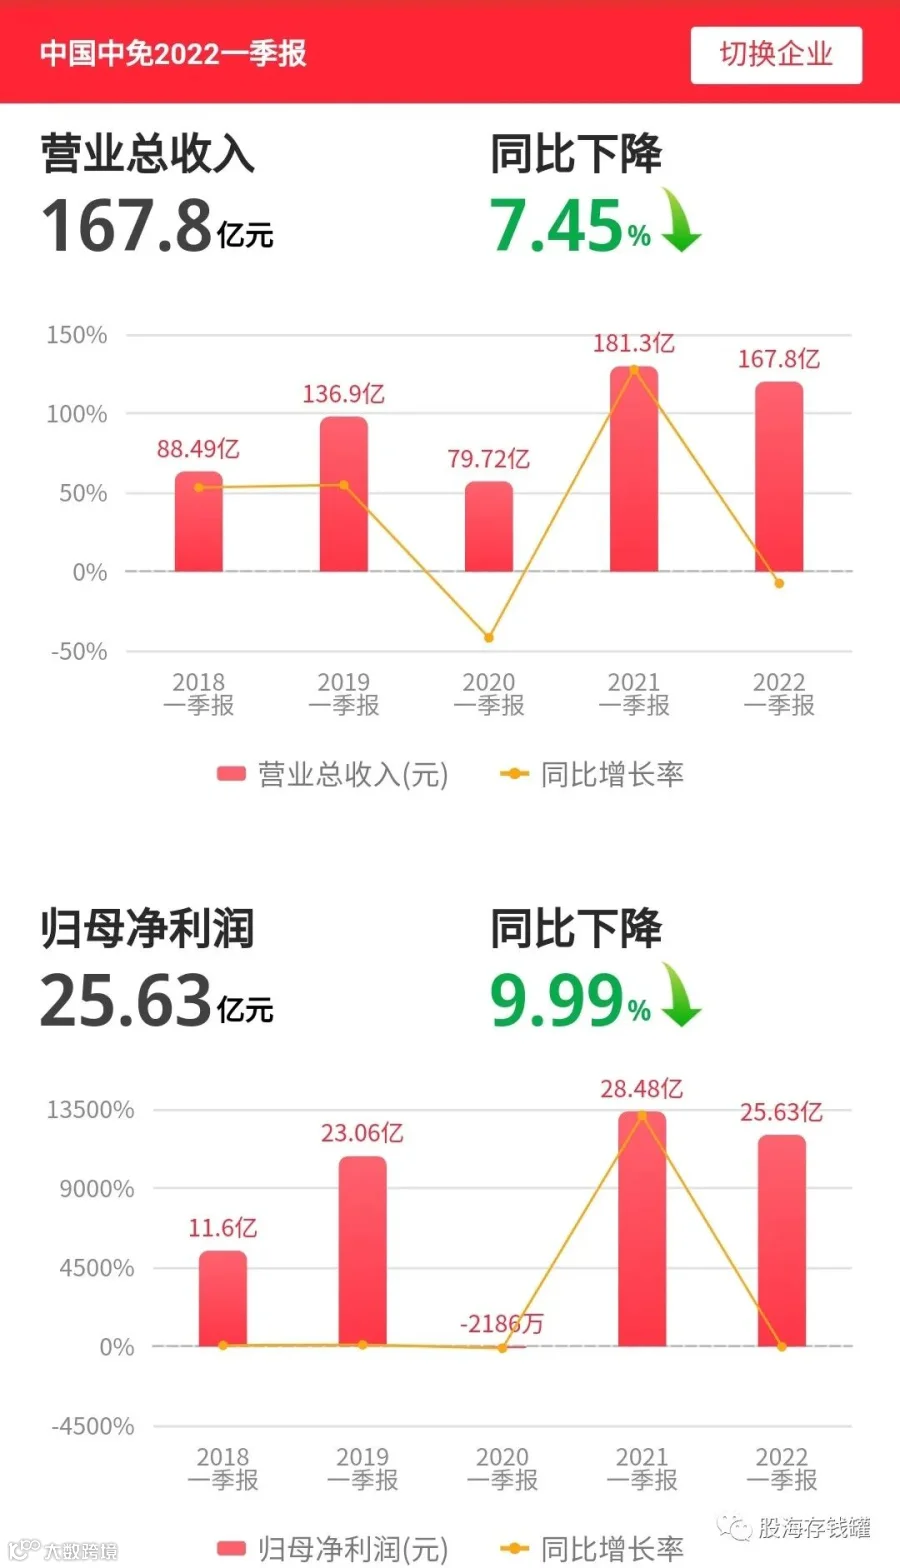
从三个方面来看,首先一季度中免业绩客观来说如何?一般,这个是事实。营收167.82亿,同比降低7.45%;扣非净利润25.63亿,同比减少9.99%。其实前两个月中免的业绩是非常不错的,当时我们也做视频分析过,而通过一季报和一二月的业绩相减,我们可以得出中免3月份的营收36亿左右;3月份的净利润1.6亿左右。这个数据可以说惨不忍睹,净利率算出来是4.44%,要知道去年四季度疫情那么糟糕的情况下,中免的净利率也有6%,也就是说我们之前认为今年疫情影响不会比去年更糟糕的判断是错的,低估了今年整体疫情的恶劣局势,更低估了当局的防疫态度,这个不用我说大家也都看的到。三费方面,销售费用率8.71%,同比减少1.06%;管理费用率2.57%,同比增加0.19%;财务费用率同比减少0.48%,主要由于利息收入增加所致。成本方面并没有太明显的变化,说明业绩问题最直接的影响因素还是疫情。
其次,具体来说,疫情对一季度的影响有多大。3月以上海为中心疫情肆虐,多达10省基本的封闭出游,中免在海棠湾的国际免税城停业了5天左右,并且因为海棠湾交通管制,很多游客选择了去市中心附近的海旅购物,反而造成对手海旅的业绩得利。三亚机场的航班数每日差不多60班次,到3月底最极端时,一天连30班次都不到,要知道正常一天的量是在260-280。上海的疫情对线上影响也很大,日上上海的产品大多是由上海发货,但是快递停运,导致了日上上海3月份的销量惨淡。整个江浙沪地区受物流运输管制基本都发不出货,而江浙沪人群又是免税消费主力,所以CDF线上app销量也不行。最蛋疼的是从4月份目前的状态来看,基本上比三月好不到哪里去,问题还在延续。

第三,有没有什么积极的方面?首先一季度毛利率整体来看是同比回升的,主要是因为一二月份足够给力,说明中免的提价能力还是很强的,三月份如果不是迫不得已,应该不会把毛利做的那么低。其次陈发树在300减仓中免后,现在又一次加仓了,你们不是喜欢抄大佬作业吗,现在抄不抄?另外中免的各项经营指标并没有出现太大的波动,线上扩张速度依然优异。最后是供应链渠道方面表现不错,入驻的品牌数也稳定增长,售卖品牌品类更加齐全。LV传闻了一年了说要入驻,我觉得不是没有可能。
最后总结一下,中免这份一季报比较一般,主要是3月份面对的疫情状况和政策封锁完全超出预期,线下线上大受影响,这种情况可能会持续蔓延下去。虽然疫情之外中免的各项运营都非常良好,增长能力强,但说实话我们对中免现在与疫情共存的逻辑是建立在未来封闭政策会逐渐放开的基础之上的,未来如果久久不见放开,中免面临的压力会很大。当然关于我国抗疫是否应该放开我们这里不做讨论。有朋友问我中免买卖点是否相应下调,这个我想再看一季,可能综合半年情况来看更能说明问题一些,今天就聊到这里,祝大家投资顺利。