希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.9,ETF最低万0.5免 了,可转债最低万0.02免5,两融最低5.0%
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
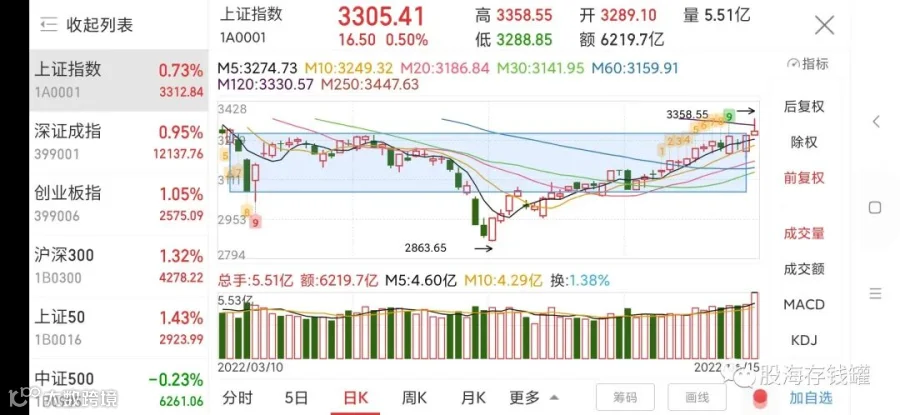
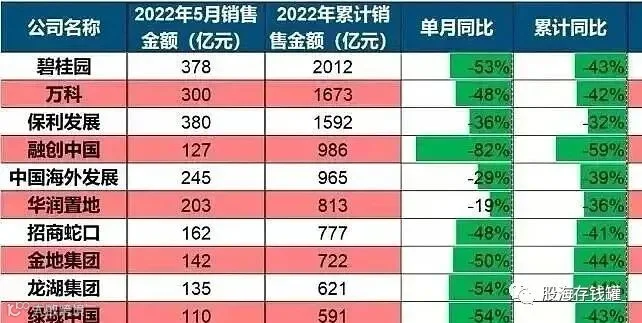
今天聊聊地产股。首先看图,今年前5个月,千亿以上销售额的房企只剩3家,去年同期有15家。前10门槛去年超过1000亿,今年是600亿。前5个月整体房地产市场比起去年销量下滑超过一半,下滑幅度低于50%的都算优秀。有人可能会说,房地产都这样了,还投资个什么呢?确实,地产股最近也是跌的很惨,但你能告诉我此前地产股上涨,涨的是什么吗?涨政策预期?没错,但是政策是不可能立竿见影的,需要时间,当前居民口袋里要么没钱,要么消费意愿不强,这些起码需要半年周期去改善,地产销量每个月都会按时公布,滑铁卢从1月滑到现在,难道之前资金拉涨时是不知道这一点的吗?
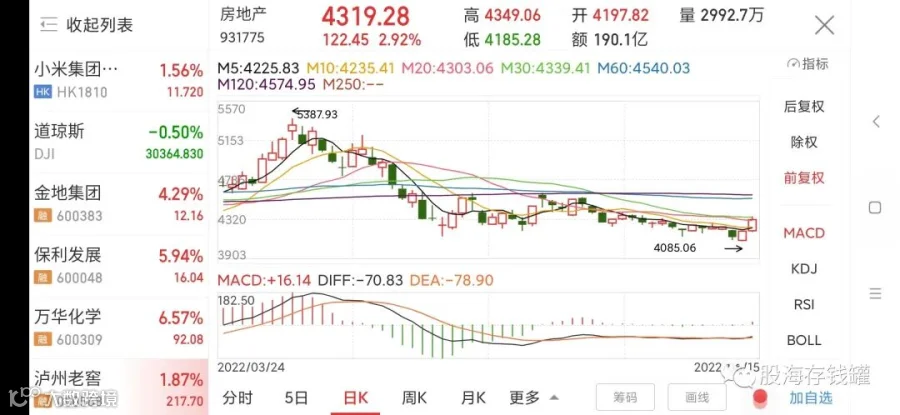
所以地产现在的调整是正常回调,而非行业恶化,何况基本面并没有恶化。社融数据已经触底,经济环境也在触底,对于地产来说今年的业绩大概率前低后高,下半年状况会好,最近的一味下杀我认为有些过头,可能是机会。首先政策预期是没有问题的,房地产在我国经济中的地位懂得都懂,地产和股市作为实体资金的两大蓄水池他们是动态平衡的,就像蓝筹和新能源,不会永远单向行驶。经济环境一好钱就容易从股票流向房市。其次需求饱和是个伪命题,总需求量减少不代表核心城市核心地段的需求会减少,这就意味着头部房企的蛋糕不会变小。就像你不知道高端白酒卖给了谁一样,你看不到不代表它不存在。房地产的价格波动迄今为止都是沿着正常周期在走,只要不暴跌就没啥好扯的。
为什么我会选则龙湖,以前发过类似视频里讨论的是龙湖的商业地产和物业的高增长空间,今天从销售数据的角度聊聊它的进攻风格。龙湖前些天出来一则新闻,说前5个月销量下跌63%,股价大跌9%,其实也就是欺负一些资金看的不仔细了,其实你看前面我发的那张表就看的出来,这个数据错的离谱,明明只跌了44%。原因在于有媒体把统计口径搞错了,现在这个新闻已经被下架了。这里解释一下,房企每个月公布的销量是全口径的,也就是说涉及到房企相互合作的那一些项目会被反复叠加,造成数字虚高。但是龙湖从去年开始每个月会公布归母权益口径销量,也就是剔除了水分的真实模样,这一数据肯定比全口径要小很多。放眼整个行业也只有龙湖和碧桂园敢这么做,就连万科也是只公布全口径销量。有些智商不高的媒体拿龙湖1-5月归母权益口径销售额去对比去年同期的全口径销售额,得出结论是下降63%,我都怀疑是恶意而为之了。
实际上龙湖今年表现很优秀,稳扎稳打,年初发布财报时提出提前还款几百亿,足以看出现金流很充裕。前5个月销量下滑44%,属于中等偏上水平,销量排名维持前10并未下滑。拿地下滑80%,这也只是总体环境问题,大家都不敢拿,前30房企中16家今年0拿地,民企基本都没拿,所以龙湖的拿地排名反而上升到第九。龙湖今年前五个月的权益销售额为404亿,也就是前面说的剔除水分的那个数据,这个数据的排名从去年的12上升到第10,五月份环比上涨23%,仅次于碧桂园和保利。其实龙湖的资产状况一直很好,低负债低融资利率,5月份标普信评按偿债能力对房企进行了分类,只有龙湖和万科处于绝对安全这个档位,值得一提的是龙湖近年来几乎年年都处在最优秀的这档。明明有底气更多拿地,逆势追赶,却依旧选择稳健,可以看出龙湖集团走的就是这种稳定健康的发展道路,这也是我做投资喜欢的风格。

哦对了,龙湖目前的股息率是6%,对于它的成长性而言可以说性价比非常高,就算把港股20%的红利税算进去,股息率也是合格了,就算只把它当收息的选择我觉得也是很优秀的。对于地产股的选择建议,长线的话建议龙湖或者央企,像保利,华润那些,其他民企不建议。地产的黑铁时代主旋律是生存,央企是最有底气的,今年持续拿地的也是央企,民企几乎全军覆没,头部只有碧桂园和龙湖还在持续拿地。至于相信价值回归的话可以买万科,我现在对于这只股票已经不知道怎么评价了。年初管理层作秀式的道歉和回购计划在我看来就是搞笑,但是似乎很多人觉得好,那这里就不讨论。今天先聊到这里,祝大家投资顺利!