


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.9,ETF最低万0.5免 了,可转债最低万0.02免5,两融最低5.0%
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
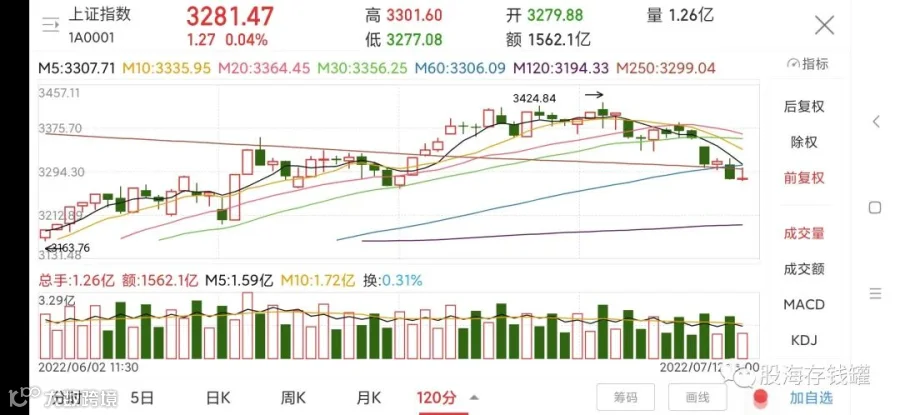
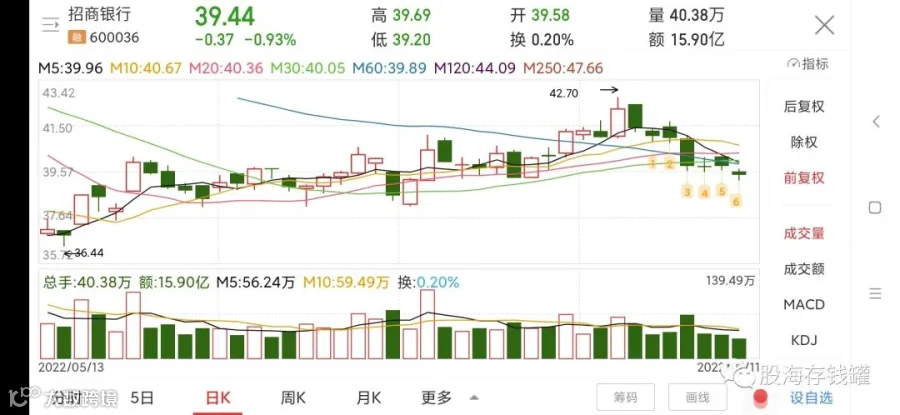
我们来猜测一下,半年报会差吗?招行上半年面临的问题是整个银行业都在面对的,近期银行的贷款利率下滑,在息差下降,资产质量又未必一起升高的情况下,银行的业务将会很难展开。不过对于那些大力发展非息差业务的银行而言影响不大,以零售为主都招行有其特殊性,净息差会下滑但是幅度不会太夸张。招行财报上可能会体现的主要问题一个是手续费收入进一步下降,上半年股市债市都不好,招行代销基金下滑,财富管理业务放缓。二是受息差和资产不良率抬头的影响,非息收入预计也不理想。总的来说财报整体风格应该会延续一季度的特点。
客观而言,今年疫情的影响远不及2020年的上半年,今年GDP目标是正增长5.5%,银行业整体增速基本可以跟GDP持平,那么对于招行这类成长型的银行来说增速可能会更快。我反复提到过一个观点,我们国家的数据统计是很神奇的,国家说经济要增长,我就信它一定增长,同样,银行业的财报必然差不了。毕竟银行业是各行各业的资金中枢,经济数据的影响根基。另外目前没有舆论认为银行增长过快,不需要刻意藏业绩,2020年四季度的银行人均30%的业绩增长就是此前隐藏业绩的结果。再加上无锡银行中报预报增长30%,如果不是个例的话,有没有可能其实今年上半年银行业绩还不错?

所以不用悲观,招行今年股价已经跌了将近20,市盈率8倍,一季度增速12%,这半年报增速但凡不是负的,招行这价格都低的说不过去,二季度保持两位数增速的可能性很大,招行现在就是低估,毋庸置疑。
展望未来,招行还是那个招行,论增速他快不过城商行,论股息它比不过四大等各类传统大行。而这种中庸反过来就是优势,在这个体量和股息率下,招行的成长性最好。大财富管理是趋势,零售业务受疫情限制小,只要招行最优秀的管理和发展模式不变,它依然是银行投资的第一选择。随着消费复苏,房地产,信贷回暖,王良行长在股东大会上评估下半年的净息差会比第二季度有边际改善。不良率虽然有所上升,但二季度整体上升幅度很小,整体资产质量可控。虽然准备进一步加大拨备计提,但整体的经营业绩没有带来负面影响。我知道很多人根本不信今年这鬼经济形势,银行业还能好的起来,但人家行长都这么说了,你是信管理者还是信自己的主观感受,这个就由你自己决定了。今天就聊到这里,祝大家投资顺利!
