


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉啦啦啦
公众号中回复:“养老”,领取当代年轻人躺平养老攻略,回复“医疗”,领取续命大招
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.9,ETF最低万0.5免 了,可转债最低万0.02免5,两融最低5.0%以
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞

收盘总结。又是全天的沉闷震荡,量能萎缩,前面艰难磨了几天向上的量能这两天又萎了下来。现在往前一看,无论是突破120日线还是冲击60日线以来量能方向都是萎缩,没有丝毫的进攻性。上周方向磨磨蹭蹭没有出的来,这周该决定是上是下了,客观的说向下可能性更大。不过这样也好,外围也处在回调周期,内资没信心,不如向下沉淀一下再起安稳一些。
每天杀一个蓝筹股祭天,今天轮到防水龙头。东方雨虹财报严重不及预期遭遇市场爆杀,账面现金流为负,周期行业过去几年涨的太魔幻,终究还是要回归经营基本面上。你去看看同为周期股同样处在下行周期中的海螺水泥群,财报差距还是蛮大的。此前给予东方雨虹的估值太高了。里有人质疑其一季报是有粉饰的,哎,我只觉得在A股能买的东西越来越少了,如果有一天连茅台伊利这种顶级公司都出问题那这个市场基本完蛋。
最近软银透露其大幅度减持阿里的原因是为了安抚投资者,准备资金回购自家股票,理由跟腾讯大股东一样。软银二季度狂亏246亿美元,解放点现金也无可厚非。而本月中旬15日高瓴旗下某基金公布了今年二季度末持仓情况,阿里巴巴为第八大重仓股。此基金在去年四季度曾经清仓了阿里巴巴,而今年二季度则再度抄底。此外有文件表明,专注于亚洲市场的基金持有的阿里巴巴股票数量今年增加了311%。从中可以总结出两个市场观点。一是在国内互联网政策不明朗的情况下各路投资公司会认为回购自家股票的优先级大于持有大头寸中概公司。二是尽管现状艰难,当前互联网头部的估值已经跌无可跌。依旧保持这个观点,如果阿里和腾讯都不行了,那么中国互联网就真成夕阳行业了。
美股强势跌破半年线,上周提示了一整周的高位滞涨回调风险,大家如果没有追高的话接下来是不是可以期待一下加仓机会了。看到个数据,英国公布的最新修正数据显示2020年GDP下滑11%,为300年来最低,可以看出疫情对于世界整体经济环境伤害多大。国内在控制疫情对经济的影响方面还算不错了,但股市却完全比不过别人。归根到底还是我们耐人寻味的货币政策对股市完全不感冒。欧洲国家也在经历通胀,迟早跟美国一样加息回调,但是货币政策肯定也会在合适时候重新转向推动股市继续向上,而我们什么时候能够挣脱3000魔咒?
聊聊隆基接连两天的暴跌。隆基最近主要是两个利空 ,一是通威进军组件领域中标大单,二是前高管内幕交易被证监会调查。关于第二个事儿隆基也做了声明,这种非基本面的东西不讨论,多半没啥问题。今天主要讲讲通威的事儿。事情起因是这样的,光伏组件厂这两年利润增长举步维艰的最大原因在于上游硅料价格高居不下,而如今上游龙头通威宣布进军组件领域。上周通威以低于第二名5分的价格预中标华润电力组件集采大单,一时间下游所有组件厂商人人自危。
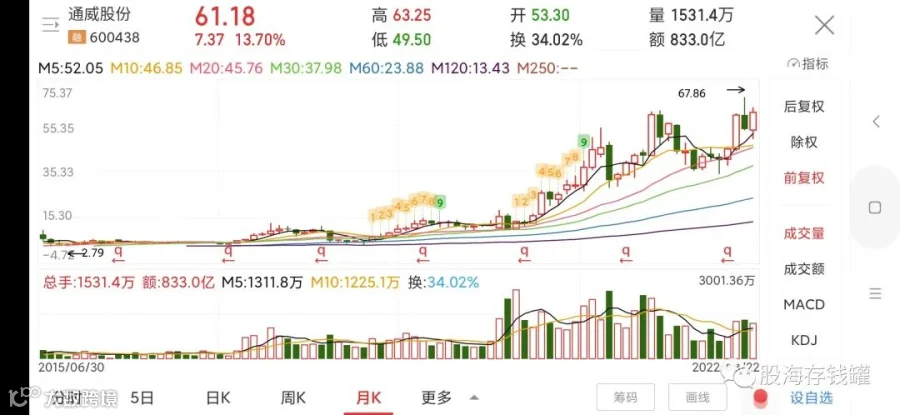
目前关于这件事儿舆论评价集中于这几点,通威赢麻了,抢占下游市场顺带消化自己的上游产能防止过剩,硅料价格会始终维持高位。二三线厂商完蛋了,无论是上游硅料还是下游组件他们都没定价权,只能被价格战打掉。隆基龙头地位不保,通威入局说明了光伏组件根本没有门槛。其实大部分说的都对,都没错,隆基这边自己也是这么回应记者的。表示通威有成本和报价优势,其他企业低价单很难赚到钱。很多投资者说这个回应很垃圾,我倒觉得挺好的,这是实话。但是有几个很重要的点可以讨论一下。
首先,光伏组件从来就没有门槛,隆基的护城河是一体化降本增效的能力。如今通威做一体化也侧面应证了隆基这十几年的方向是对的。其次,光伏的市场空间很大,按照2030年的目标目前还有10倍,多一个巨头入局真正被抢占的大部分还是二三线厂商的空间,隆基未必受多大影响。此次招标通威赢的不是隆基而是亿晶光电,隆基是出价最高的那个,有没有通威都要出局的。第三,频繁价格战内卷的行业确实不好做,这也是为什么光伏组件行业除了隆基我们没关注过任何公司,现在明白了吧,通威如果持续低价吃标,他自己赚不赚钱不知道,肯定要吃死一批中小厂商。最后,硅料的价格真的永远都不会跌吗?如果你认为通威可以靠自己消化产能就可以防止整个行业的上游过剩,从而摆脱周期性,那未免也想的太简单了。组件厂的成长性是基于光伏行业的长规划所以享受高估值,如今巨头入局可能会拉低整体估值水平但是也不至于太夸张,毕竟需求摆在那里,但原料行业怎么可能脱离周期性,全世界硅料都只有你通威一家做吗?如果你这么认为的话那么现在动态pe个位数的通威你是不是得赶紧梭哈啦?毕竟如果按组件厂30倍以上的估值通威涨到200块不过分吧。但万一,我只说万一,硅料还是会周期性回落,对于一个周期行业,低pe意味着什么呢?

一共就这几点,也不着急做判断,大家可以好好思考一下。我自己对于最近也下跌感觉不大,毕竟我成本只有14块,公司不倒闭我就可以拿到退休。有人会说你站着说话不腰疼,你成本低,当然坚持的住。但我觉得你这完全就说反了,不是因为成本低所以能坚持而是因为坚持了所以成本低。当初我隆基低价拿起,涨到高点附近时没有卖出而是一路拿到腰斩,直到前阵子又回到新高附近,80%以上的底仓一直没动过,所以我成本当然低。你如果不能坚持自己的逻辑和策略,就算给你低点买入也未必可以拿多久,未来可能又会在羡慕中追高进来。而你若能坚持 ,两千块买茅台未来也只是山脚。今天就聊到

这里,祝大家投资顺利。