希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉啦啦啦
公众号中回复:“养老”,领取当代年轻人躺平养老攻略,回复“医疗”,领取续命大招
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.9,ETF最低万0.5免 5,可转债最低万0.4免5,两融最低5.0%以下
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞

收盘总结。大盘继续短期高位上的挣扎,不突破主要还是没有形成合力。长期而言走结构化市场没有问题,但短期突破一定得靠普涨。中字头说实话,不指望资金会真的看到价值长期拥抱,我们市场的特点不在这儿,但是短期而言对于上证50蓝筹整体信心的回复是好事儿,利于筑底,你看看蓝筹这阵子比创业板走的强多了,可能未来很长时间都会如此。
港股这边空头开始干活收割月线了,这么大的单月涨幅,如果再站上五月线,对于空方非常不利,所以月底应该是以挣扎回调为主。
周三晚上美联储的最新会议纪要显示大多数官员赞成尽快放缓加息,但消息并没有对市场起到太大的刺激。道指早已突破均线,但对利率敏感度高的纳指还在底部走小区间震荡,说明资金对于利率的情绪反应陷入僵持。资金对于利率的看法目前差不多固定在5个点以上了。这就跟国内口罩一样,市场的情绪弹性会越来越弱,我觉得明年至少有一点会修复,就是市场的高强度波动性会减缓,暴涨暴跌毕竟非常态,这也是从熊市挣脱出来的过程。
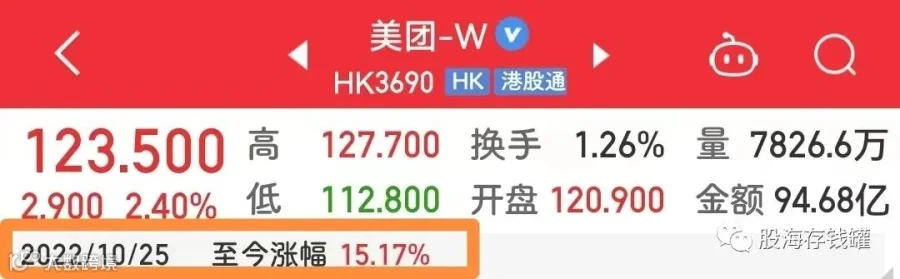

好的,今天我们聊聊被腾讯清仓式分红掉的最惨中概股:美团。我在300附近购买过美团多次,均割肉出局,从看好转为不看好。同样是大市值,拿腾讯来比,美团原本的股票弹性是大于腾讯的,这就意味着美团比腾讯更能跌但也应该更能涨,但这波反弹却大幅度跑输,发文时美团底部涨幅仅15.17%,而腾讯是35.98%。资金早已没有那么看好美团,毕竟这两年社区团购亏损太多依旧没有烧出个名堂,现在又遭遇内外两大麻烦,可谓最惨中概也不为过。
先看外部麻烦,即潜在的资金大甩卖。前阵子腾讯在三季报中宣布分红美团,腾讯的大股东nasper最近则表示预计会卖掉分到手里的美团股份。分红前美团的第一大股东是腾讯,等届时分完红,nasper将持有美团4.2%的股份,直接成为第二大股东。美团相当于莫名其妙被替换了一个大股东而大股东还扬言要卖掉自己。按可分得的股票数量以及参照nasper减持腾讯的节奏,这些股份全卖掉得花上两年时间。
一时间很多人都骂腾讯的大股东减持不讲武德,其实我觉得挺莫名其妙的。获得的分红是人家自己的钱,想怎么处置都是天经地义,如果人家要花钱去购置一项资产,动用分红合不合理?合理吧,只是以往的分红是现金,而现在分的实物股票。要是分红是现金,直接拿来用,你们估计也不会说啥,而现在分得是股票,那要用是不是先得卖掉换成钱?很容易想通吧。至于会不会影响市场的走势,人家有义务关心这个吗?何必道德绑架。要知道,nasper当初投腾讯,3200万美元的价格买入腾讯46.5%的股权,除了眼光超前,也算是救企业于危难之中。而且只要股权,不干涉经营,这么多年的获利清白干净,减持程序也正规,现在无论是减持腾讯还是美团都是可以理解的举动,赚了钱,又有地方花钱,你难道会一辈子不卖股票?
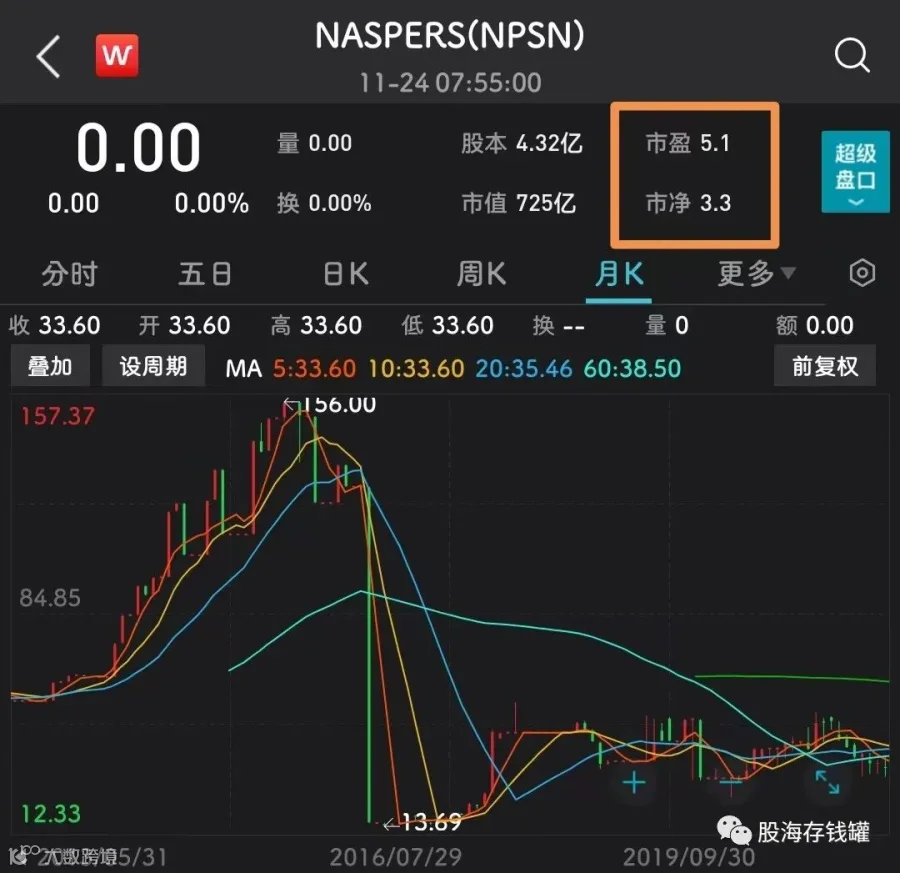
所以作为腾讯,中概或者美团股东,我觉得你对于公司被减持这件事儿情理上可能难以接受,但客观而言是不可避免的,也不用太在意。 大股东减持不代表看空中概,更不代表中概不行了。一方面,从减持腾讯的理由来看大股东这次考虑卖美团也算的上动机一致。作为投资性质的公司南非大股东这两年本来就不好过,估值也跌破底线,所以想把资产变现用来维持运营和进行回购是很正常的思路。其实国外这些公司的资本运作非常单纯,人家孙正义减持阿里时就说的很明白,软银今年投资爆亏,缺钱了,有什么能比需要用钱更直接的理由呢?反而是国内喜欢遮遮掩掩,玩儿计谋玩儿虚假。第二个方面,此前互联网遭遇寒冬的根本因素来自于国内的政策高压和疫情,同样现在反转的条件也是来自于政策的转向和业绩改善,外围资金利空只是插曲,可以影响短期走势和反弹强度,但不影响互联网困境反转的全局。所以综上所述,长期而言美团最大的挑战并不来自于外部资金的动向。

美团目前最大的麻烦还是来自于内部挑战。之前我们做过一期过于美团和抖音竞争的视屏,当时也提到过,靠钱砸流量就不是个好的商业模式,没有护城河可言,从美团到抖音纯属流量帝国的轮回,未来的抖音不行了也还会有下一个抖音,毫无疑问,烧钱的最怕遇上更能烧的,过去几年美团并没有在本地生活领域培养足够的用户心智。虽然美团业务广泛,他确实也可以靠别的项目继续赚钱,但本地生活是最大流量来源,失去水源的话流量何在?别的项目增长也可能受影响,像美团和腾讯这类以流量为基本盘的企业,失去流量基本等于竞争失败。
烧钱模式本来就很难培养用户习惯,在烧钱策略中起死回生的互联网企业目前只有拼多多和瑞幸这两家神奇的公司。拼多多一度巨亏,病毒营销口碑极差,但靠着百亿补贴的噱头硬是把口碑给做回来了,现在大家都知道补贴来源有理有据不会有假货,形成了很好的用户粘性,拼多多前三季度赚了110亿,一举扭亏为盈。 瑞幸的成功更加特殊,主要是同赛道无国内竞品,而星巴克是外来品定价又不够大众化。而且瑞幸真的好喝。所以尽管劣迹斑斑,瑞幸还是活了,硬是把起初做空它的雪湖资本给打成了友军,空头变多头。如今瑞幸在粉单市场股价不断新高,三季度实现调整后盈利6亿。这两者的成功虽出乎意料但也有迹可循,至少他们成功占据了一部分客户群体的心智。
反观美团,请问他上面的店比抖音上的更健康还是更好吃?都是同样的内容,大家此前选择美团只是因为便宜,一旦出现更便宜的自然就会倒戈。便宜这个特性是不能做护城河的,因为在资本加持下它不难做到,拼多多的便宜也是在品质和物流问题解决后才显得有分量。当然也有人说美团的护城河是流量,可他的流量不就是靠价格战烧出来的吗?说到底美团坐拥本地生活和外卖两大超级流量入口,但并没有做出什么差异化和吸引顾客忠诚度的特殊服务。他们确实在很多领域比如住宿,出行等做的还不错,但是没有去维护好自身的流量来源这一根本的竞争力。
结果也反映在股价上了,以前没人比他能烧钱,现在抖音开始入局大烧特烧,美团一点办法都没有。这两年美团冒着巨亏也要搞社区团购其实也是在自救,如果本地生活领域打不过抖音,那他得需要有新的流量增长点。这让我想起这两年的脸书,现在的年轻人更喜欢tiktok和snapchat这种新兴平台,而ins和facebook越来越过时,由于脸书的收入基本全靠广告,失去流量就是等死,所以公司孤注一掷押注元宇宙。其实不管是高端的元宇宙还是生活化的社区团购,不管是脸书还是美团,都不知道他们的未来能不能找到新的道路,不过对于消费者来说这种竞争是有利的,可以享受到巨头们的竞争红利。
最后总结一下,美团作为最惨中概股,短期而言受股价会受本文分析的以上两点压制,跟其他主流中概想比走势可能偏弱,而长期则取决于社区团购项目能否成功。现在三足鼎立的状态还不够,美团的模式基础是流量,那么大的投入必须胜者全拿,不说是单个垄断,至少也要把行业格局吃成双寡头模式,就像外卖那样,公司发展的前景才会清晰。美团的不确定性还是挺大的,所以这会是一笔风投性质的资产,你要问我看不看好,我只能说我吃不透,所以届时腾讯的分红到账后我就会卖掉。今天就聊到这里,祝大家投资顺利!