希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉啦啦啦
公众号中回复:“养老”,领取当代年轻人躺平养老攻略,回复“医疗”,领取续命大招
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.9,ETF最低万0.5免 5,可转债最低万0.4免5,两融最低5.0%以下
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
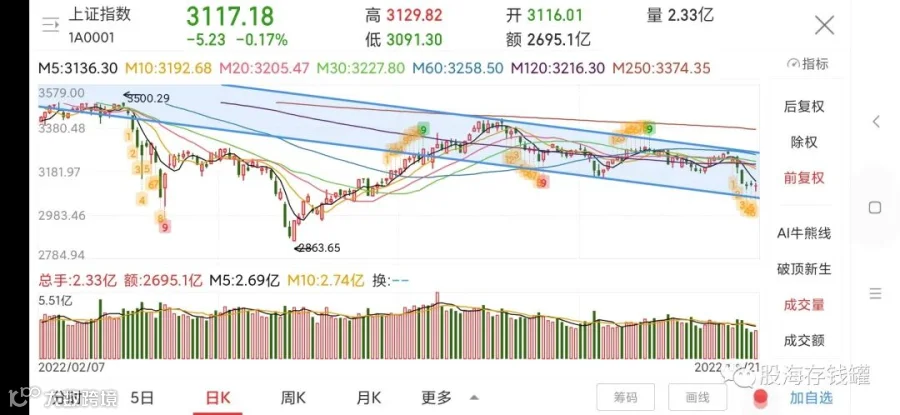
收盘总结。长下影线红十字星,略微放量,有止跌的意思,今天的低点3091观察一下,本周不破并站回五日线的话,反弹的基础就有了。整体大趋势仍然还在向下,毕竟这个通道看起来压力非常巨大,但不妨碍到了位置会有反弹机会。现在整体外围环境不明朗,A股保持低位也挺好的,弹簧压的越低未来越好突破。
昨天不是清仓了保利吗,当时换入的是长江电力。长电半年前我是在相同价位清仓的,当时认为估值高了,为何现在又买回来呢?一个是今年到目前为止发电量超预期缓解了估值压力,另一个是因为我不想在股票账户里放现金,只想拿股票,暂时有几个想买的标的,但价格都还没到我的心理区间,所以就先买个波动小的股票用来存放资金。也就是说当备胎用,如果之后有我看好的标的跌下来了,随时清仓,无所谓盈亏。这里只是分享自己的操作思路,不是说长电不好啊,我只是利用一下它在熊市里的稳定特性而已。
港股这边,腾讯盘中破了前低,压力全在指数这边了,不过恒生也开始收地量了,是个好现象,下跌行情有望进入收尾。有朋友今天问我物业股的投资价值,不知道是不是因为万物云要上市了。一个万物云一个龙湖智创,这俩上了以后我觉得都是好标的,但是估值得合理才有价值,物业股跟地产不同的是它存在反复消费而且业务延展性更强,增速只要合理,再考虑到港股的流动性折价,给个10-15pe问题不大。这么一看碧桂园服务目前估值还算不错,我记得去年同时我们还聊过它,当时50多倍pe股价高达70多块,目前9倍pe,不到15块钱。这一年的市场真是令人唏嘘,有时你回过头来看才会惊讶于到底发生了什么。
目前市场对美联储利率的预测:
-9月加息75点到300-325概率82%,100点概率18%。
-11月22日加息75点到375-400概率60.4%,50点是27.6%,100点是11.9%。
-12月14日加息50点到425-450概率46.7%。
因此市场多空交战依旧非常焦灼,昨天晚上指数有来有回收十字星。19号才出现一亿的put大单昨天就给平仓了,说明当前资金对于多空分歧非常大而且谨慎。短线静待9月的结果再决定做的方向就行,长线的话,作为长线定投党我如果说希望它能多加点息多跌点儿,你们会打我吗哈哈。。
好的,今天随便聊聊持仓里几只存在感比较强的蓝筹,伊利中免隆基保利。先看伊利,突然发现我的伊利股份成功亏本了啊。伊利目前持仓280天,去年被砸到30块钱附近时开始建仓,后来涨到45没有卖,从38跌至33的区间内反复加仓,成功把成本加到33块钱的同时,再度完成从盈利50%到亏损的拿手好活儿。
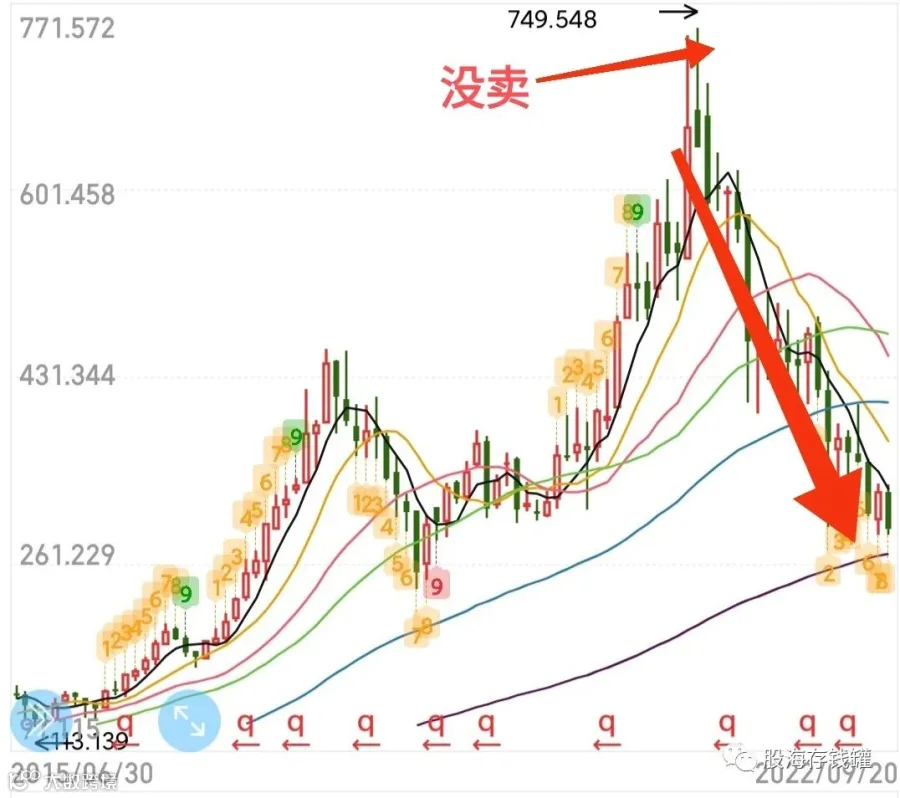
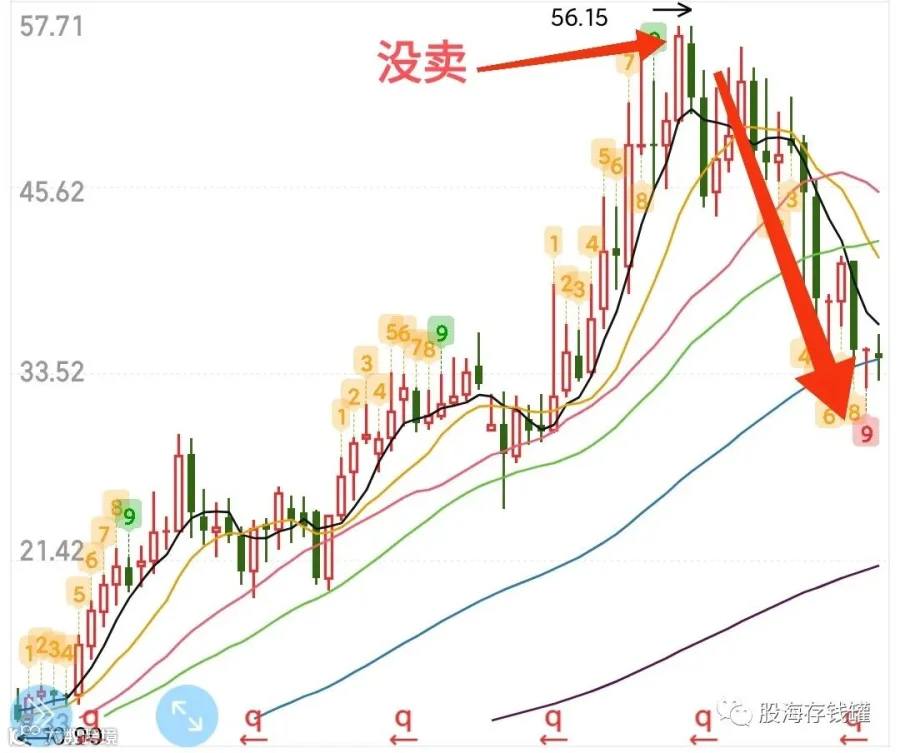
前两次分别是腾讯和招商银行,实际上我自己倒不是很在意这回事儿,反正我有自己的估值策略,没有到我的估值上限我就拿着不卖,跌到我认为便宜的区间我就看心情加仓。实际上当初给腾讯设置的卖出价是800,招行是60,伊利是45,无非就是目标价稍微设高了一点导致没有成功卖出。同样的方法,做出来的结果有对也有错,如果我花功夫为手里的腾讯和伊利们扼腕叹息,那我自然也会错过给我带来利润的隆基万华中免茅台等标的。这就是分散投资的思维方式,你无法确保自己每个操作都是完美的,不要患得患失,只要获得大部分正确的结果就好,毕竟你如果能全都做对我觉得你可能早就财富自由了,不会闲来看我文章。
伊利这波从36跌到32,月线破位,有什么特别的利空吗?没有,主要原因就是资金预期打太高了而财报没有给出惊喜。关于财报的分析我们之前发过视频,个人觉得讲的很清楚了,你如果看过那么对伊利现在的处境并不意外。伊利目前问题有三,主业不增长的问题,原料涨价的问题,澳优财务状况对伊利财报的影响。都不是什么大问题,我都懒得再解释一遍,说点好的吧,很多人认为人口红利消退会影响消费股,但中国奶制品渗透率空间仍然很大,伊利增长空间没问题。另外疫情影响下伊利表现优于行业平均,拉开了与竞争者的差距,特别是追赶者蒙牛,这也体现了伊利的经营管理能力。这两年消费行业增速压力很大,有机构已经把伊利三季度的营收增速预期调到7%-9%了,但业绩最坏的时候也刚好对应上足够合理的估值,我拿着,你随意。
雪球上看到一个人拿伊利两年成功抄底却只赚了个分红,准备放弃,价值投资又一次欺骗了你对吧。其实换个思路,好歹伊利没让他亏钱呢,要是同样的位置抄底了中国平安恒瑞医药啥的,现在怕是想割也割不了吧。大环境不行,大家都不行,伊利最近的下跌只是证明了一下它确实也没啥特殊待遇该砸时还是得砸,除此之外还能说明什么呢?所以你在现在割掉伊利去买其他,下一支股票未必更乖,还是务实一点,逻辑没问题就别想当然瞎折腾。
还有点时间,聊点别的,中免也是我们持有很久的一只标的,最近三亚刚解除40天静默期,在七八月疫情的影响下三季度中免业绩怕是又要寄了,可股价为什么还比较强势呢?一个是疯狂开店,三亚国际免税城是目前全球最大的免税单体建筑,不知道大家1去过没,像一期工程这么大的未来还有三四个。开店得有人流啊,消费从哪儿来?政策倾斜,海南省这不乘着三亚解除静默发了一波离岛免税消费券,有人说你不能老靠政策啊?我想说人国资垄断不倾斜它倾斜谁?中免和海南省是有开放战略意义的。另一个就是对于消费预期我的看法跟很多人不一样,我认为人类的消费欲望是按不灭的。我在长沙这边深有体会。长沙在防疫上一直走的比较前,控制的很好,几个月前就恢复成市中心人挤人的状态了,给我的感受就是只要疫情不严重,消费必恢复。人类是一种很容易习惯的动物,未来会习惯核酸,习惯疫情伴随,只要病毒的趋势是弱化,那么消费,出行,旅游,所有一切全都会回归原状。这是我自己的看法,不用参考。
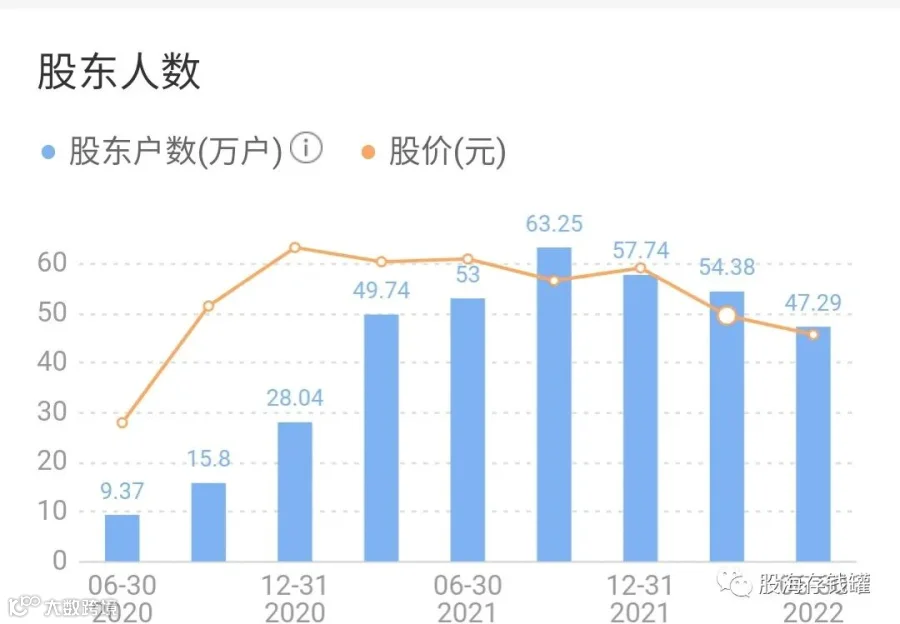
隆基终于反弹了,这一波从68杀到47,幅度和速度都非常到位,虽然我觉得新能源如果继续下杀那隆基还得下去,但在我这里50以下的隆基已经不算贵了。不过暂时我没有加仓都打算,隆基算的上是股票绝不能让大多数人赚钱的典型了,它的主要涨幅完成于2020年,当年上半年股东人数仅9万,而在主升浪走完后股东人数一度激增至63万,绝大多数人买在了山顶,所以目前47万股东仍然偏多,没有大行情的基础。
最后说一下保利,我的保利在18块钱上方已经全部清仓了,今年做了三波保利了,感觉良好。有朋友可能会说你不是做价投吗,没错啊,但我也反复说过今年我对于保利的合理估值上限就是18,它作为一个地产股波动这么大我也没办法,到了价格总不能不卖吧。地产股长期保持看好这个观点暂时不变,我会等几只目标标的估值下来后继续买入。毕竟就算是看好,我觉得8倍的万科和保利还是有点贵的哈。今天先聊到这里,祝大家投资顺利!