


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉啦啦啦
公众号中回复:“养老”,领取当代年轻人躺平养老攻略,回复“医疗”,领取续命大招
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.9,ETF最低万0.5免 5,可转债最低万0.4免5,两融最低5.0%以下
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
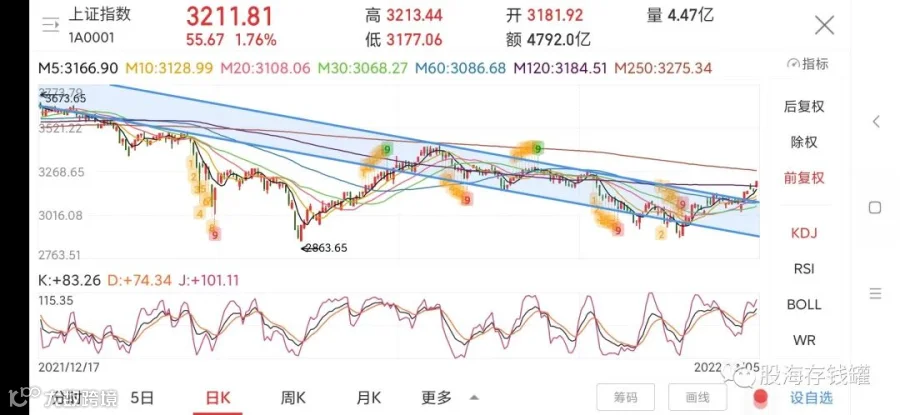
3150缺口补完继续涨,下一目标位可以看3270年线附近了。这段2885以来的上涨比5-6月那一波节奏合理的多,有涨有调量价齐扬,什么时候到头就看上涨何时涨不动吧。在当时基本面和资金面改善的前提下市场不会闪崩,总体趋势向上,长期看好,躺就完事儿。
新能源确实这段时间跑输蓝筹太多,不过创业板和新能源板块只要低点可以横住不破,后面就还有补涨机会。这次跟2015后不太一样,当前我们的经济状况是需要制造业能持续高速发展的,先看看这个位置能不能构建个多重底吧,破位了再看衰也不迟。
港股就不聊了,恒指2万附近注意压力,中概代表我的心~本文后半部分都是聊中概。美股这边,道指已经重返牛市,纳指月线kdj超低位置金叉,上一次在这么低的位置出现此项指标金叉还是在2008年,拉开了美股13年大牛市的开端。两次面临的局面都很困难,但是市场永远都走在更前面,关注本月的cpi数据,如果好转势头具有持续性的话,虽然在长期高利率的可能性下美股很难立刻牛起来,但毫无意义可以考虑下底部已现的可能性了。对于全世界而言,最难熬的阴霾可能即将过去。
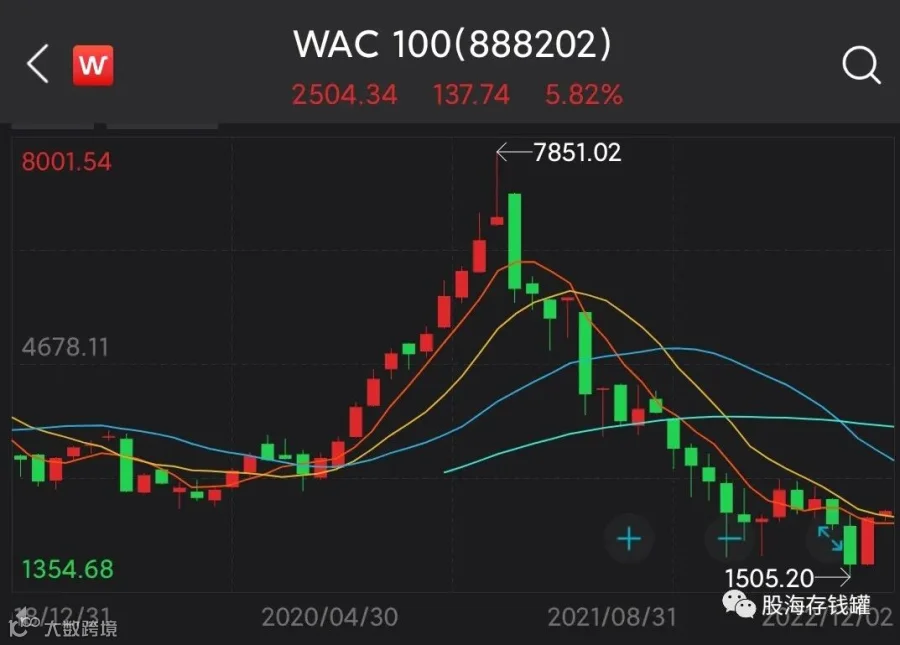
好的,今天聊聊中概。周五晚上又是无视美股下跌而爆拉,就问你牛逼不牛逼。这两个月以来虽然国内外股市都涨,但是中概明显比指数强势,中概互联底部起来涨了25%,腾讯和美团这种大块头都涨了50%,拼多多更是翻倍不止。我们此前也说了中概大概率会复刻地产在去年暴跌后的修复走势,届时被杀过头的绩优龙头会伴随着业绩修复的预期而走出翻倍行情,就如同当时的保利金地,这段行情可能已经上路了,这次你在车上吗?美团拼多多上个月底相继发布财报,美团营收大涨,拼多多单季豪赚110亿,到此为止所有出财报的互联网企业基本没有差的,还有人质疑中概互联网企业业绩反转吗?今天这篇文章的主体部分写于今年初,根据现状再来改写一下。
在经历了最最灰暗的一段时间后,互联网企业悉数反弹百分之四五十以上,指数收出历史最大单月涨幅。港股此前连续16个月均收在五月线下,熊中之熊,在中概的带领下终于于上个月终结下跌,站回五月线。现在再来谈论中概的话题大家会不会有些不一样的思考呢?毕竟对于大部分人来说,股价越跌他就越不看好,只有涨了他才会正眼看公司一眼。
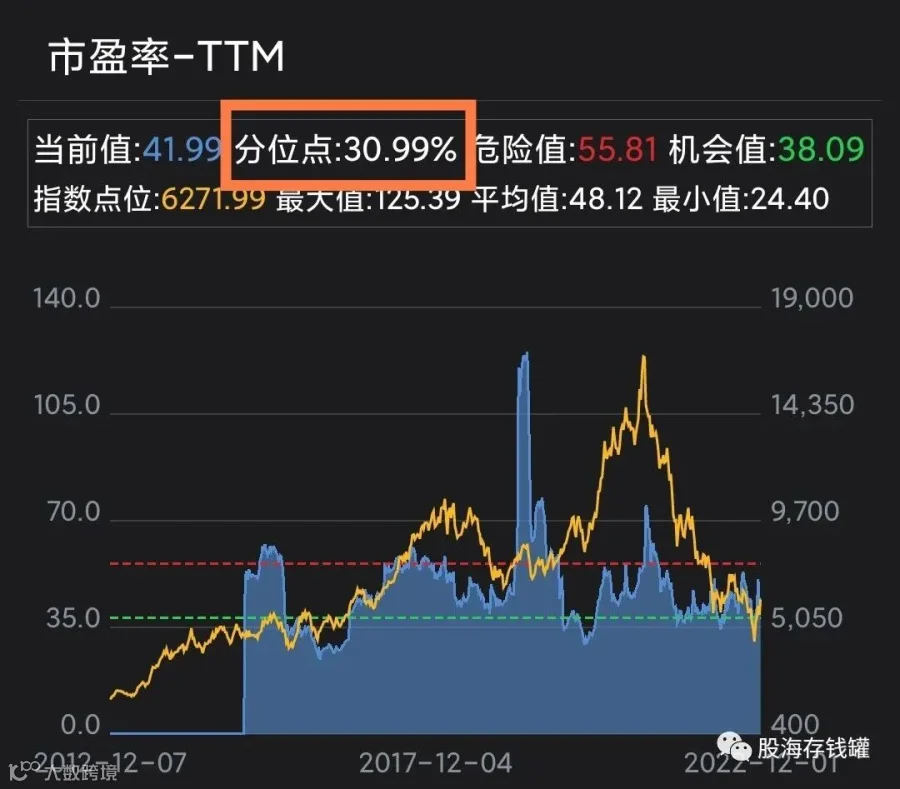

另外还有个没人看的指标我们以前也分析过,目前互联网企业股息率处在历史极高位置,在行业并没有出现真正衰退的情况下这种股息率只能说明真的已经跌到没眼看了,巨头们有钱都没处花。可以看下方散点分布图,这个股息率下买互联网板块基本不存在亏钱的概率。互联网企业大多是成长型轻资产的特性,短期利润和市盈率的变动都不重要,你不能用传统企业那一套去理解互联网的低估,否则肯定摁错计算器。
那么细分来看,为什么有的企业那么能赚钱,估值却这么低,有的企业财报亏损,估值却在天上?比如腾讯,阿里,百度,网易这类企业为什么跟传统公司一个估值?主要跟发展阶段和业务特性有关。腾讯,阿里这种以平台经济为基础,快速增长是伴随流量爆发而来的,他们的市场容量扩张已经相对缓慢,利润随政策环境的波动而波动,很难给太高的估值,把长期复合增长和企业的分红回购考虑进去的话估值在15-30倍以内比较合理。而同属于流量型的哔哩哔哩,爱奇艺这种细分领域的需求仍然处在放量阶段,目前就是争夺用户,不能单看利润和营收去估值,而且盈利方式不明,也没法估值,纯看资本有多大梦想。
其次,中概的反转逻辑,这里简单做一个总结。首先是国内监管的松绑,一方面取决于特殊经济时期的尴尬局面,无从下手打压,另一方面反垄断的第一阶段已经结束,企业迎来暂时的安稳期。其次是某社会政策的放松,中概股这两年的利润受这部分的影响会随之消退,从而形成利润回补空间。第三是降本增效,裁员,裁撤部门,优化成本,反垄断帮助互联网公司意识到自己或许并不需要招那么多人去996,也不需要花那么多钱去做业务,一样能赚到钱。第四是美国对中概股的政策有所缓和,集体退市可能性很小,这次的大涨就有猜测说是未来会出审计底稿的利好。最后一个逻辑是,中概真的已经跌的够惨了,瘦死的骆驼比马大,很多人看衰互联网时并没有考虑下面这个因素:虽然中概股的增速被弱化,但仍然比传统行业更具有成长性,不至于跌至如此。这种预期差带来的估值修复就是利润空间啊朋友们。
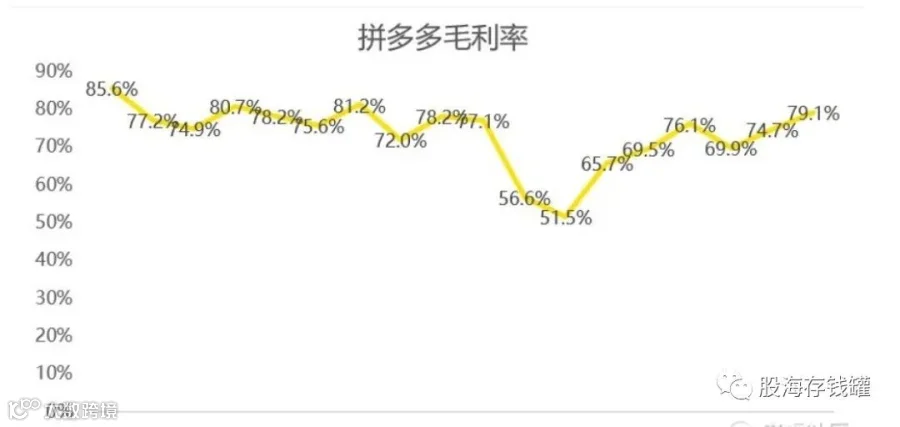
这里特别提一下互联网企业降本增效取得的成果,拼多多牛逼的三季报。拼多多三季度净利润106亿,同比暴增546%,连续6个季度实现盈利,净利率达到了29.8%。虽然管理层在电话会上反复强调三季度的高利润率是因为某些投资项目延迟,因此这么夸张的数据难以维持,但懂得都懂,公司更多担心的还是“暴利”被舆论诟病。很多人觉得拼多多的业绩得益于消费降级,这只看到了表面。拼多多三季度营业成本仅增长13%,销售费用增长39.8%,均低于高达65.1%的营收增速。作为纯粹的第三方电商平台,每多交易一笔,拼多多付出的成本远低于收入,体现出互联网规模经济的特性。
总的来说,当前的中概股估值够低,基本面改善,戴维斯双击条件成立。短期已经反弹一大截了,有人问我跑不跑,我见过很多人当初从腾讯400多500多一路买下来,现在才涨了这么点就跑,实在不能理解,你回本了吗就跑。别看很多中概股从底部已经反弹了50%以上,可他们大多都还需要大涨好几倍才能回到前高。这个过程或许会很曲折,但是逻辑是清晰可见的,历史的大门正在徐徐打开,一切不会太快到来,坚持者定能胜利。不过话又说了回来,如果你还没上车,还是等有分量的回调再上吧,永远不推荐追涨。今天就聊到这里,祝大家投资顺利!
