希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉啦啦啦
公众号中回复:“养老”,领取当代年轻人躺平养老攻略,回复“医疗”,领取续命大招
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.9,ETF最低万0.5免 5,可转债最低万0.4免5,两融最低5.0%以下
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞

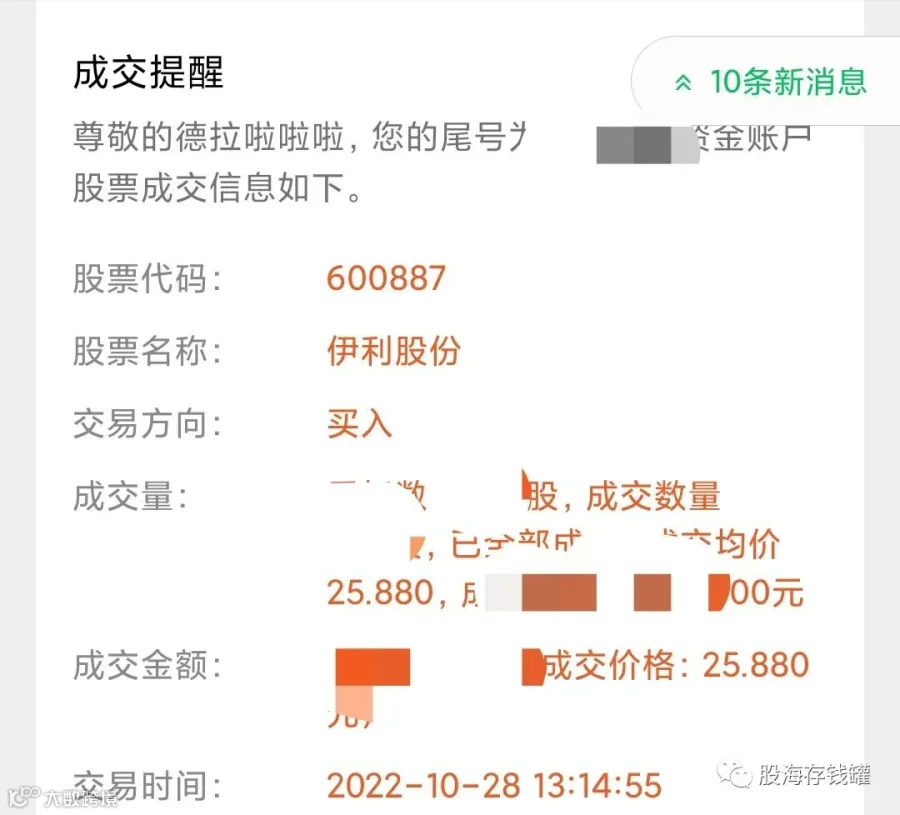
好的,大家周末好,周五伊利业绩公布后直接吃了一个跌停,很多朋友持有伊利非常关心公司到底有没有问题,我的看法在动态里也说了,也加仓了,晚上有朋友给我发了白天的业绩电话会议录音,我听了一遍。这篇文章是对会议内容做一个总结,会议录音上传到B站视频了,可以去上面看(ID:德拉啦啦啦)
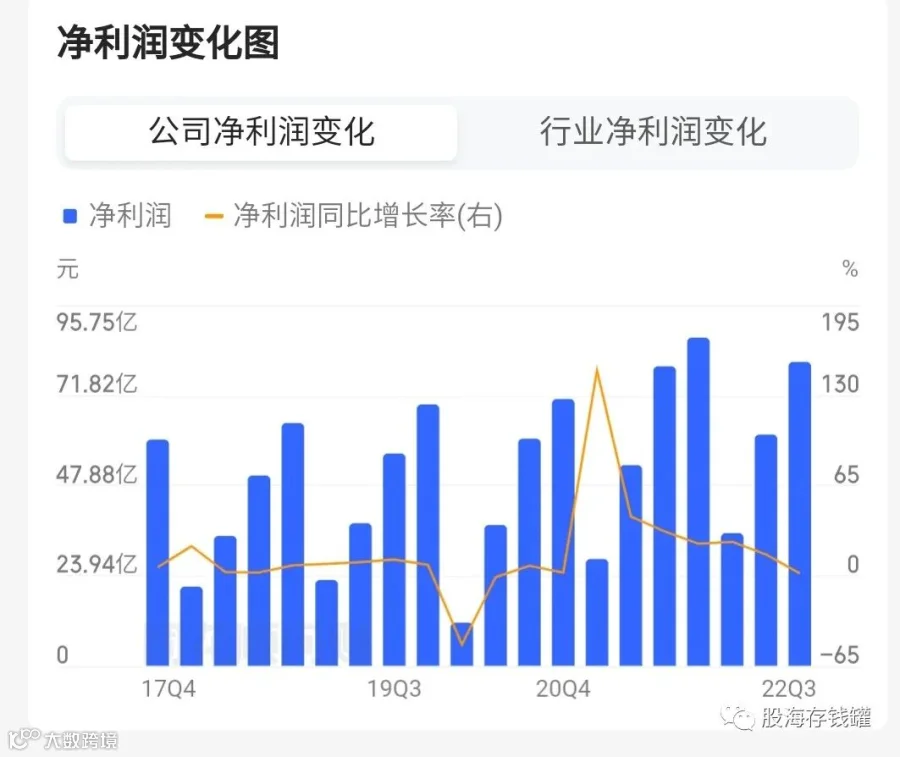
1.业绩总结,三季度营收稳步增长,利润短期受挑战,液态奶转负增长,奶酪奶粉业务继续高增长,销售费用率大幅度上升。

2.销售费用方面:
三季度高费用率的影响因素:
一是疫情导致消费场景缺失,不打价格战,维护渠道利润。二是澳优并表的负面影响,剔除澳优的话营收增速两位数。三是推广费用集中,受二季度疫情影响许多综艺,活动都推到了三季度。
四季度和未来有何展望:
四季度费用率会降低,全年利润率目标维持不变,实际结果可能稍高但增幅不会太大。25年10个点利润率的目标不变。

3.与澳优点对点的沟通在加强,对财报的影响会降低,今年不会对澳优进行商誉减值。
4.液态奶的负增长主要受疫情影响,低温酸奶大盘连续萎缩两年,略微提价保利润。行业受挑战但是伊利表现优于同行。
5.二三胎有利于奶粉行业但是有限(婴儿奶粉消费环境一般在6个月后),明年行业预计还是负增长,后年预计好转。继续着重渠道和产品种类的提升,持续看好行业整合。

6.奶价明年预计仍然保持稳定,上游牧业成本持续高位,但明年预计市场需求会更旺盛。
7.关于促销和推广的效率评估。
公司会及时调整资金使用结构,伊利目前还是成长期而非成熟期企业,业务板块多,资源调整空间大。奶粉奶酪行业处在投入期,增长快,投入大。疫情程度超过预判,会实时评估费用使用效率,明年费用肯定会降。
8.新业务营收增长态势很好,明年会更关注盈利能力。