希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.9,ETF最低万0.5免 了,可转债最低万0.02免5,两融最低5.0%
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
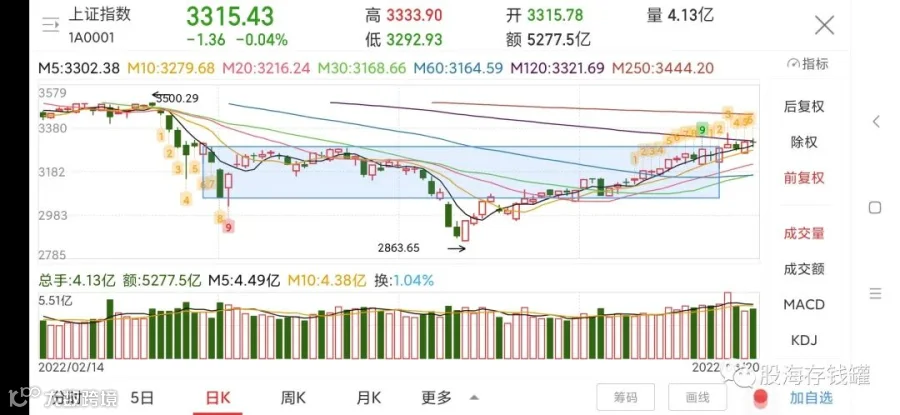
接下来聊主题。近期A股大涨的情况下我们持仓里有一只股票可谓垃中之垃,那就是腾讯。中概持续反弹,美团底部翻倍,网易和京东都快站回趋势之上了,哪怕阿里也涨了50%,腾讯为什么就是涨不起来呢?这里聊聊我的看法。
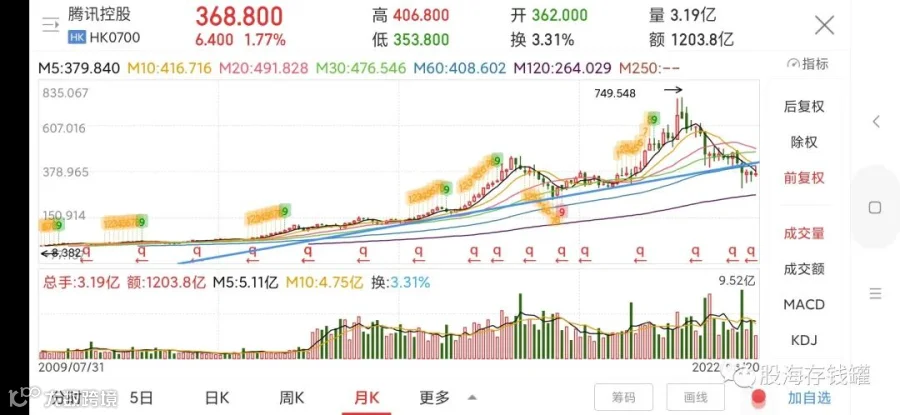
我觉得腾讯在资金眼里的定位非常尴尬。论反垄断的受影响程度,腾讯阿里是重中之重,美团稍轻,其他企业影响较小,本来就是错杀。论这波中概股杀跌的幅度,阿里和美团都接近过80%,腾讯是60%。所以资金如果选择做错杀逻辑,可以去买业绩更好的网易京东百度,如果做超跌反弹,可以去买跌幅更大的美团阿里。所以腾讯理所当然的没有被做多资金青睐,底部一轮反弹过去后,腾讯目前差不多刚好回到高点50%的位置,美团底部起来翻倍,疯狂反弹猛如虎,一看还亏55%,阿里也才刚爬到前高的1/3。所以乍一看这波反弹无非就是给几个难兄难弟重新平衡了一下总体涨跌幅度,形象的比喻来说,腾讯就像是蓝筹,美团好比新能源,腾讯之所以涨的烂最大的原因还是跌的不够多。
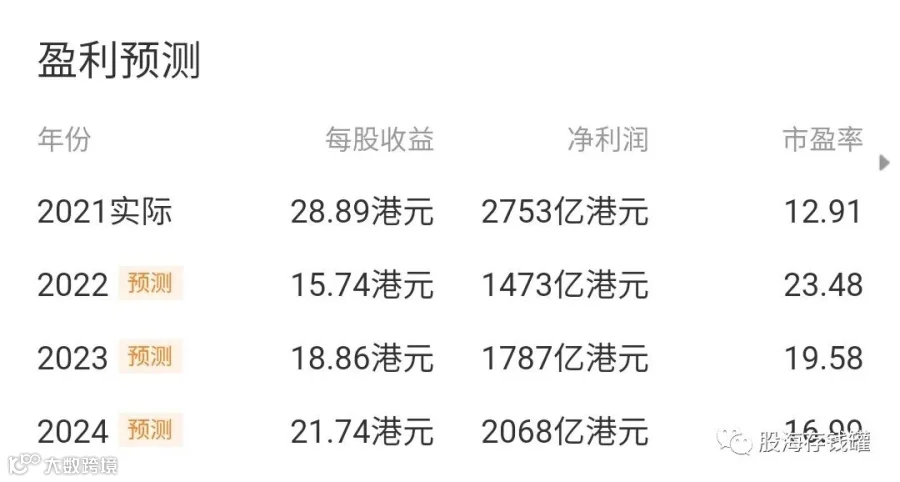
那么分析到这里,现在又有两个新问题。其一,既然这么垃,腾讯该卖吗?其二,投资腾讯的盈利点在哪里。我们先来回答第二个问题。首先我们得承认过去的两年错判了中国特色反垄断的超强力度带来的业绩抑制,单纯的拿国外的情况去类比国内的特性是不严谨的。其次,我们依然选择投资腾讯。现在投资腾讯的盈利点也很简单,就是困境反转,今年负增长百分之30-50%几乎是板上钉钉。但是,政策,疫情环境在好转,外资卖了一年多了,资金情况也好了很多。跟其他互联网行业一样,腾讯今年也在大幅度的裁员,裁撤亏损业务,比如QQ影音。这些都需要半年以上的时间才能在财报中体现出积极的数据。因此我认为目前这个地方大概率会形成腾讯未来5-10年的业绩底部。所以我在今年增加了40%的腾讯持仓,目前成本也从550+降到了430。如果腾讯3-5年内业绩能重回前高,那么对应25倍估值的合理价格就会重回700上方,稍微出点泡沫,现在的仓位翻倍问题不大。既然做价值投资,就应该相信价格一定会围绕价值波动,换言之你只要等待公司业绩回归后在一个高估的区间卖掉就行。以3-5年的时间维度来看腾讯这只标的实现15%以上的年化收益没有问题,因此我认为腾讯目前是一个很划算的投资机会。
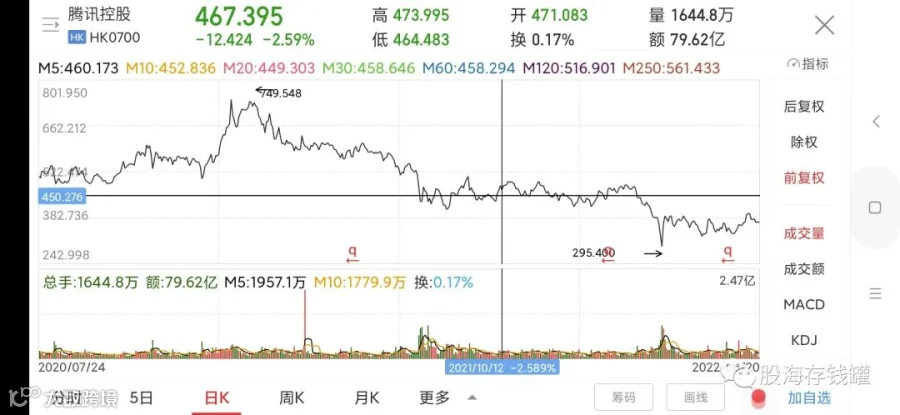
那么如果你被我说的腾讯今年400左右价格合理这句话吓到了,想要高抛低吸,什么时候该卖呢?这里我只讲我自己的思路,参不参考随你。我的策略是就是高估再卖,比如我们就用前面券商预估15.74的每股收益数据,对应上20-30倍估值,那么对应的价格就是315-470,那么保守点450可以卖,我们之前也说过如果市场继续牛下去我们会在450的位置卖点之前补仓的筹码。如果它今年涨不到这个价格呢?那我就继续等,只要公司逻辑没有问题,我是不会在合理的价格上卖公司的。你要像相信价值一样去相信泡沫的存在,市场会有低估就会有疯狂,其实现在各路蓝筹股跌的越多就越能体现牛市当中的市场资金有多狂热,回过头来看看,是不是这样?
聊到这里差不多也该收尾了,很多人一看到企业不涨就开始担心是不是遇到什么问题是不是有雷,看到涨得好的企业也理所当然的可以给它找一堆上涨的理由。但事实就是,如果你不幸于去年买到了山顶的几个垄断公司,腾讯相对来说会让你的资金受损小一点。这波反垄断是金融教育游戏投资等领域的多重绞杀,腾讯是受伤最大的那个,但他依旧在大手笔的投入研发,用近年来最多的分红,回购,尽可能维护股东的利益。如果你持有腾讯并对其失去信心,那我建议你卖掉,也不用换到其他互联网企业,因为如果腾讯都失去了希望,那么整个互联网行业都没有希望。市场上机会很多,不要逼自己去持有一些自己没有信心坚持的公司,价值投资不是被套然后等待解套的过程,那样真的很痛苦。今天就聊到这里,祝大家投资顺利。