希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉_股海存钱罐
公众号中回复:“养老”,领取当代年轻人躺平养老攻略,回复“医疗”,领取续命大招
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.88,ETF最低万0.5免 5,可转债最低万0.4免5,两融最低5.0%以下
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
写在前面:
今年春节假期海口离岛免税购物金额15.6亿元,比2022年春节假期增长5.88%;免税购物人数15.7万人次,比2022年春节假期增长9.51%;人均消费9959元,这个是海口的数据。
1.2022年春节期间基数历史最高,前两个月干了24亿利润,占全年一半,今年同期能增量就牛逼
2.免税额度上限是10万,人们越有钱,越能消费,中免潜力越大,从这个角度来说中免属于国运股
好的,今天简短聊聊中国中免的年报预报。曾几何时我被粉丝们戏称为中免区博主,追踪过这只股票很长一段时间。250以上拼命喊你别买,150时直呼价格白菜,中免这两年的价格就在这个区间里晃荡了七百多个日夜。目前中国中免仍然是我第三大股票重仓,仓位仅次于茅台和腾讯。客观来说中免在过去的五个季度当中有四次财报都惨不忍睹,硬撑着80多倍的市盈率两年股价没跌,放在业绩稍不达标就给你疯狂砸盘的蓝筹股里算是非常另类。所以在这之中傻子都能看出门道来,该跌不跌,说明中免的业绩并没有你看到的差,或者说未来可能会比你想象的更好。

首先看业绩,中免2022全年营业收入544.6亿,同比下降19.52%,扣非净利润48.9亿,同比下降48.64%,其中刚刚过去的第四季度扣非3.1亿,看着确实凄惨,蓝筹阵营很少有业绩波动真的大的存在。免税虽然本质上是零售,但逻辑受出行和消费场景所限,受疫情破坏的程度明显高于乳液、家电等基础性质消费。中免不该跟传统蓝筹做对比,而要跟行业中的其他对手比较。中免在2022全年净利率在10%左右,虽然不是什么优秀的数字,但同样是薄利多销,2021年刚刚处于开放阶段的韩国免税1000多亿营收仅仅获利几百万,纯粹扰乱市场秩序,谁更高明一看便知。

中免在2019年时全世界范围的市占率仅13%,2020实现反超。而现在市占率已经达到26%,世界第一,超出第二的韩国乐天和新罗的总和。从图上也可以看出中免就等于中国,不出意外未来几年中国将成为全世界最大的免税市场。在同类竞争对手的位次变化中可以看出中免的经营管理能力是绝对一流的。
关于中免的促销力度这里讨论一下,四季度151亿营收仅做出3亿多利润,这离谱的净利率基本来源于超力度的品牌折扣,还有一部分是因为今年春节时间较早,零售行业都要提前准备存货。事实上中免从2021年下半年以来就一直在走价格倾销的策略,毛利率受人诟病。没办法,免税行业得看人吃饭。一是看政策支持,二是得大牌垂怜,但这两者都是以你的销售量为基础。海南受困于疫情已经好多个季度没完成免税目标了,你不支持政策任务的话政策自然会找新的支持。同样,你不大量拿货品牌方也不会将优惠的价格青睐于你,热门的产品也不会供给你。这就是为什么无论这几个季度利润做成什么样子中免都要确保营收合格,在去年机场客流全年大幅度下滑的情况下中免营收仅下降不到20%,算是权宜之计了。

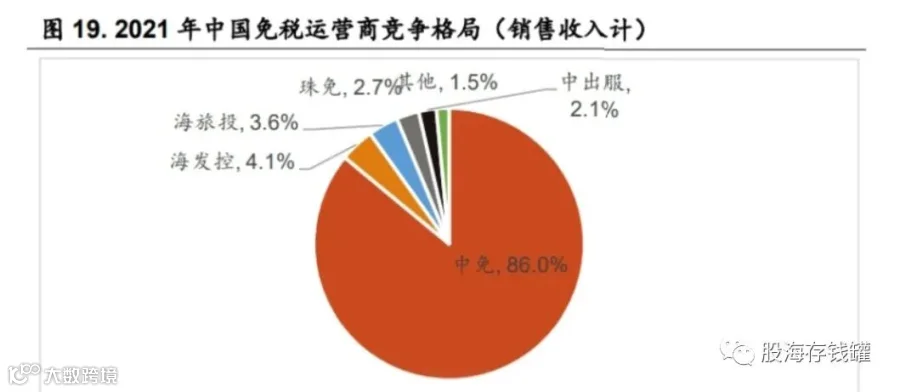
我每年都去三亚,最凉的时候我甚至见过海旅投景区内关门大吉的,只有海棠湾夜夜笙歌,人流络绎不绝。疫情三年了,中免的市占率在2019年是86%,今年春节期间最新销售数据是87%,竞争对手当真一点进步都没有? 真的没有。免税行业CR5占了我国98%的市场份额,在这之中中免又一家独大,其他零零散散的小免税商根本没有拿来说事儿的价值,免税是个好生意,但是动不动就说抢中免市场,你未免有些天真了。

今年的业绩会好吗,这是废话,当一个零售公司占了行业将近9成的份额,并遇上政策放开和消费复苏,今年中国中免的业绩要是能做不起来那管理层也真算是人才了。全新的管理班子全新上路,今年券商对中免的业绩预测大部分都在130亿左右,过去几年机构的预测都不太准,主要还是疫情的不稳定性,今年排除掉这个因素后就比较容易靠上谱了。我们不妨乐观一下,海南今年离岛免税官方目标为800亿,中免我就按87%算,那就是700亿,海南整体营收约占中免的75%,毕竟随着内地放开,日上在机场的免税店也要开始干事儿了。这么一算中免今年总营收目标该有930亿以上,按照平均15%的净利率,最终利润预计在140亿左右。对应的市盈率在30倍。
至于这个价格贵不贵呢,你自己掂量,反正在我这里给茅台和中免的市盈率范围都是30-50倍,你有你的道理,我有我的看法。很多人一看到中免过去几个季度的业绩就说暴雷,真的,奥密克戎都比我更不服气。那你说它暴雷,那它就暴雷吧,我也不跟你争,反正200块,4300亿市值的中免我拿着挺开心,并期待它未来的市值能够突破万亿。今天就聊到这里,祝大家投资顺利!