希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉_股海存钱罐
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.78,ETF最低万0.5免 5,可转债最低万0.4免5,两融最低5.0%以下
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞

好的,我们来聊聊。最近新能源作为大盘逆子跌的有够惨,完全无视大盘走势,唯一方向就是向下,顺便把创业板也带回前低。很多人表示不信邪,认为新能源不该跌,说好的制造业兴国呢,说好的发展方向呢,怎么资金砸起盘来完全不在乎这些?其实说到底,新能源和创业板能有这么高的投资人气,本身就是荒谬的。今天视频先聊聊我对新能源和创业板的看法,然后说说什么样的公司才有长期投资的价值。
上周新能源ETF跌破前低,某些大V年初认为新能源今年起码赚个百分之二三十的豪言壮语还历历在目,其实人家也没太离谱,可能只是说错了个符号。我们在年初碎碎念做预测时就说过今年新能源大概率还是没有行情的,这个判断不会因为宁德时代从350反弹到500块就有什么变化,你瞧这不又跌回去了吗?很多人还是不理解新能源为什么这么弱,你说新能源估值低?半导体估值不低吗?医药估值不低吗?妨碍他们这两年下跌了吗?说了多少遍,成长股你当周期股去看就好了,它只有在高估值的阶段才好赚钱,一旦景气度冲顶业绩一释放,估值降下去,游戏就结束了。

这个时候谁会去买?只有我们这种死价投会去买,而且还是定投,买的小,根本没人帮你抬轿。上头一堆套牢盘,机构散户都有,估值低有啥用,长期赚不赚钱确实看你买的估值高不高,但这个长期有多久你考虑过吗?短期涨不涨基本就是盘面的问题,都不用去参考太远的历史,你去看看这几年上证50的股票是怎么磨底的。你如果没个几年的耐心,喜欢天天盯着盘面看,买这种刚刚结束大行情的不到一年的成长板块干嘛,自虐吗?去年年中创业板一度反弹到2900,我说走C浪没人信;去年年底再度反弹到近2700,说走C浪一样不会有人信,现在又一次栽下来,第三次回踩60月线,你认为撑的住吗?撑的住就有鬼了。
指数级别的回调是以年计的,上证50今年还没涨就已经三年了,创业板才跌了一年你觉得它能够随时起来,想啥呢?先等上证50起来吧,一个一个排好队行不行?人与人的悲欢并不相通,市场上大部分时间就是一部分股票涨而另一类板块跌,不要太期待全面牛市。08年和15年的疯牛以及2020年的大水牛都不是常态,都有特殊时代背景而不可复制。什么是常态?像16-19年那样只涨主板而创业板连续阴跌才是常态,以及21年到现在中小板强势大蓝筹蛰伏不动才是常态。A股是一个以融资为主要目的的市场,日日夜夜发新股,增量资金永远不够,结构化才是常态。我们要正视这个客观事实,不要觉得指数涨了你手里的股票就该涨,因为有可能涨的是别人的股票,当你割肉跑去加入别人阵营时涨得可能就是你原先持有的那些了。

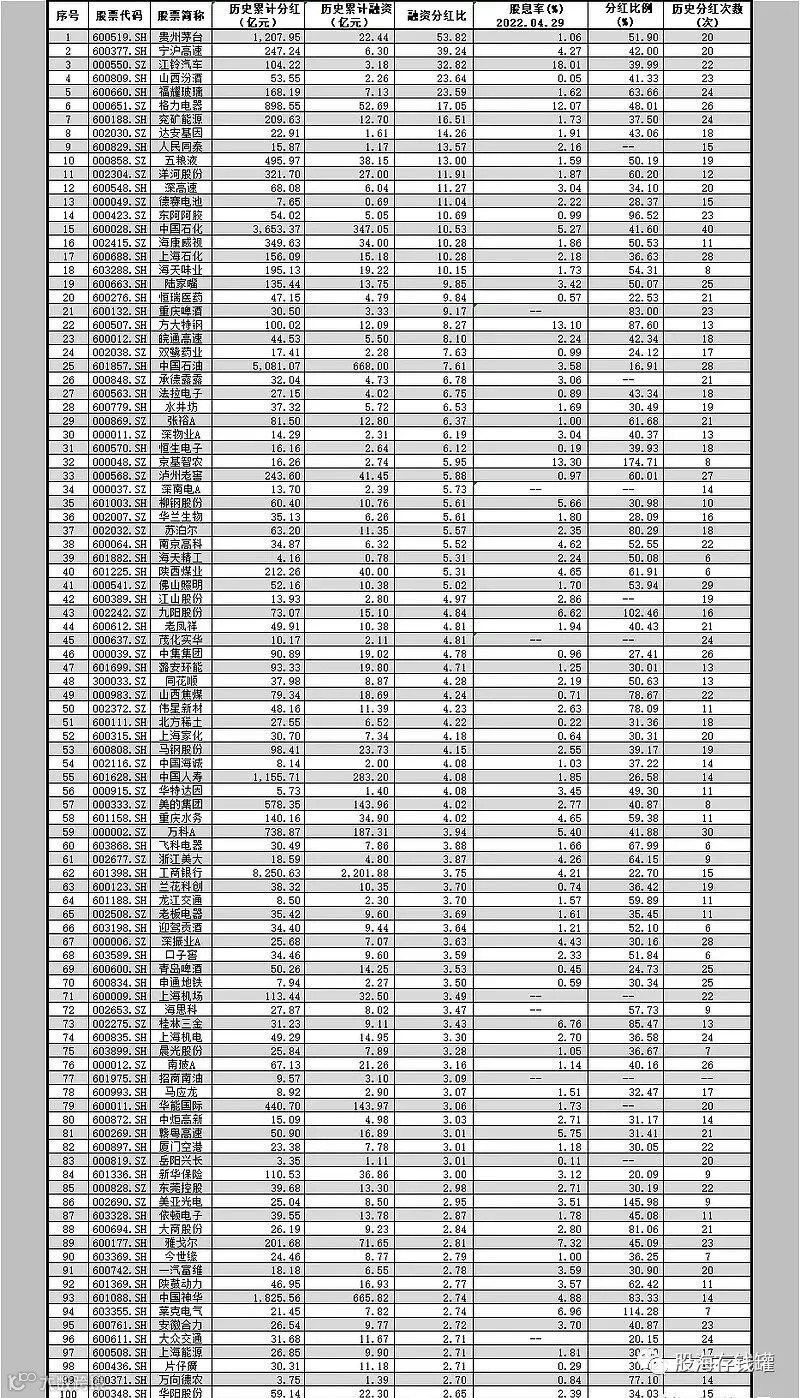
既然说到融资,我们来聊聊派现融资比这个指标。有这样一类公司,他们不怎么融资,每年愿意跟股东分享利润,而且历史分红总额远大于融资数量。那么这样的公司业绩一定平稳,行业地位稳定,管理层一定富有责任心,对公司的股东负责。如果我手里持有的都是这样一批公司,那么在面对市场各种纷纷扰扰时我又有什么可担忧的呢?有什么比持有这些即优秀又愿意分享的商业伙伴更容易让你的钱包安心呢?A股万年3000点重要吗?只要公司在发展在赚钱,那么我们长期一定会获得回报。通过这样换一个角度去看待A股,说不定所有的焦虑和烦恼就迎刃而解了。这类公司普遍具有的特点就是派现融资比非常高。
派现融资比是用历史派现总额除以融资总额得出的数据,如果历史分红大于融资,那么比值就会大于1。这一数据在A股的中位数是0.16左右,0.5以上的就能排到前10%,大于1的公司非常少。如前段所述,派现融资比高的公司一般业绩稳定且愿意与股东分享利润,反过来,如果你持续向这个市场再融资,是不是说明这家企业自身造血机制有问题?一家成熟的企业账上现金流和利润应当能支持自身的研发和扩产,需要融资的场景非常少。而如果企业还处在成长期,确有融资需求,可我作为外部股东本身信息较少,为什么要花功夫如判断你的融资是否有利于公司发展,效果几何呢?很多人抱怨在A股赚不到钱,这其实很正常。还是那句话,A股是一个以融资为主要目的的市场,并不是给你炒股发财的提款机。
创业板基本就是一整个反面教材。去年一整年,创业板累积分红305亿,而光宁德时代一家公司的增发数额就远超这个数字,各公司管理层累计减持更是多达265.3亿,这些公司不是来融资的,更像是来抢钱。别跟我扯什么成长性,也别把你炒概念追热点说成是支持科技发展,真是炒股炒出幻觉,没完没了了是吧?你不就是想赚那点炒作的钱嘛,装啥呢,要真有价值人家管理层一年减持几百亿干啥?被人卖了你还帮人数钱呢!有人觉得如果赚到的钱能投入到更高回报的业务上,不分红是最好的选择。这种话我已经听了大多遍了,只有经历过才明白是怎么回事。他们特别喜欢用伯克希尔做案例。“你看,巴菲特的公司也不分红”,笑话,伯克希尔每年花在回购上的钱你A股就是整个创业板加起来都比不过,你不会不知道回购注销的意义等同于分红吧?
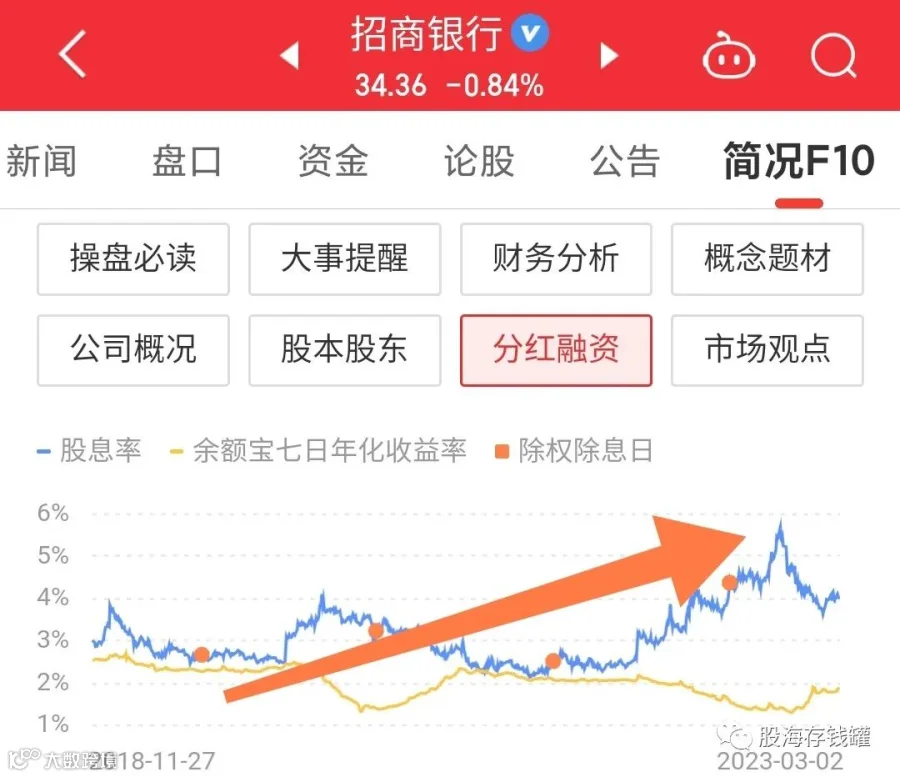

不过派现融资比这一数据从单一维度去考虑也会有例外,我们需要把股息率也考虑进来。一是看历史股息率变化,二是看历史持续分红的时长。股息率处在历史较高水位就说明公司目前估值不算太贵,比如已经突破4个点股息率的招商银行并不是因为其分红提升了多少,纯粹就是跌太惨了。而历史分红持续时间久则越说明公司赚的是真钱,在这个多事之秋,手里的公司存在稳定分红的能力是最大的投资保障。我之前也说过,一个投资组合最好是能够达到两个点以上的综合股息率,从资金利率效率上来说,如果市场不好,股票长期不涨,这笔资产所产生的现金流至少得跑赢支付宝吧。
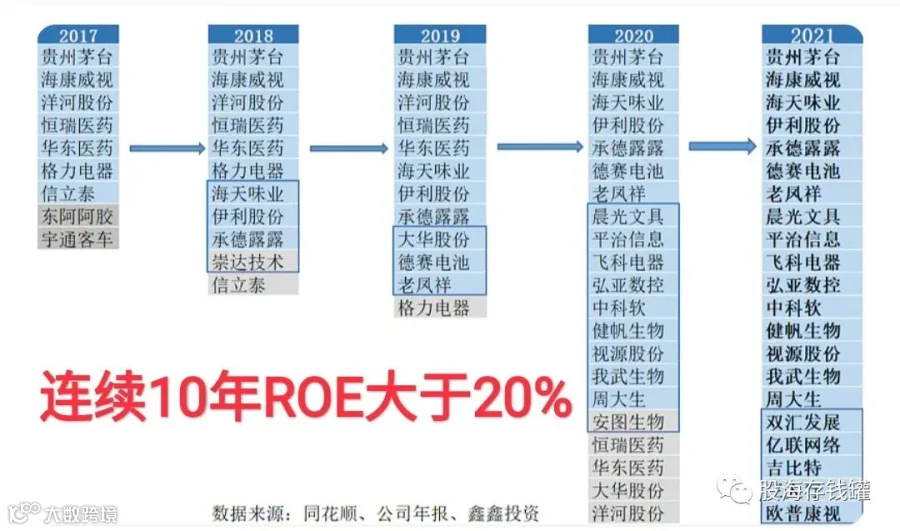
除了派现融资比和股息率,未来分红是否可持续也很重要。一个公司如果分红多,融资少,那他基本已经过了高速成长期,增速变慢。那么如何判断它的造血和利润能够 稳定持续呢?它的分红能力会长期存在吗?我们需要考虑ROE指标,ROE指的是净资产收益率,长期来看投资一家企业的平均回报率约等于ROE。派现融资比较高的企业同连续10年ROE超过百分之二十的榜单有不少重合,这就说明只有收益率足够优秀,才是上市公司分红能力的保障。
因此在筛选公司时,我们应当将派现融资比、股息和ROE三者结合起来考虑。即使是成长股,无限增发和减持的那种也尽量避开。我是始终不太赞同给成长股配置太多仓位的,所谓日久见人心,很多公司你现在看着再美好,缺乏时间的检验还是很难让人放心。普通人如果没有极强的投研能力,做成长股也就是跟跟风罢了,小赌怡情,大赌伤身。老老实实的把股市当成储蓄,别妄想一夜暴富。低估值,分红持续,高融资派现比,高ROE,在注册制下这类公司长期下来一定稳健的多。我这里只提方法和思路,不谈个股,大家可以自己多些研究和琢磨。今天就聊到这里,祝大家投资顺利!