希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉啦啦啦
公众号中回复:“养老”,领取当代年轻人躺平养老攻略,回复“医疗”,领取续命大招
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.9,ETF最低万0.5免 了,可转债最低万0.02免5,两融最低5.0%以下
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞

收盘总结。缩量回调,没有跌破关键均线,还算可以,毕竟美股隔夜大跌,A股也跟一下。目前这个平台看来只要维持3亿手以上的量能就能撑住,当然要突破还得放量。前期跌破平台的3.9亿手可以看作是个标准。
我们之前也说了,新能源带氛围,真放量还得等蓝筹。蓝筹硬了一天今天又装死了,目前的看点是两个,一是茅台为首的白酒很久没涨了,即将跌到趋势支撑,顺势可能会有反弹预期。另一个就是近期集中公布财报的银行股,业绩都如我预想中那样不错,市场是否真的不认可,是否真的认为未来会更差,还是说这几天只是洗盘?我们拭目以待。
港股全天水下震荡,支撑是有的但还是不宜多踩。腾讯财报一出来哀鸿遍野,今日大涨打脸。事实证明炒股不要看雪球不要看股吧不要听群友吹逼,否则只会加快你亏钱速度。有朋友昨天也在评论区聊到过,腾讯未来的利好你能想到多少?不管是裁员节流,还是抛售股票,包括后续游戏版号迟早会发,现有业务在反垄断下的常态化发展,大股东早晚不再抛售,疫情也会好转。换言之腾讯都已经到现在这个地步了,后面好日子肯定比坏事儿多。互联网巨头困境反转的逻辑就是大而不倒,在这最坏的时候,腾讯的经营状况却已经连续两个月环比好转,而大多数人只会看一些浮于表面的利润数据,没有动态的眼光。
美股连续回调,幅度不大,做多资金依旧在10日线赌支撑,至少到冲击年线之前这一套是有效的,短线只要不破位,沿着十日线可做T,毕竟趋势很完好。长期而言也是逢跌定投,买跌不买涨。之前有朋友问我DIA,SPY还有QQQ哪个更好,我的建议是都可以配,特点不一样。道指今年基本没跌,稳定性好,纳指跌幅大,所以未来上涨空间足,标普比较平均,如果只买一个的话我其实建议是SPY。
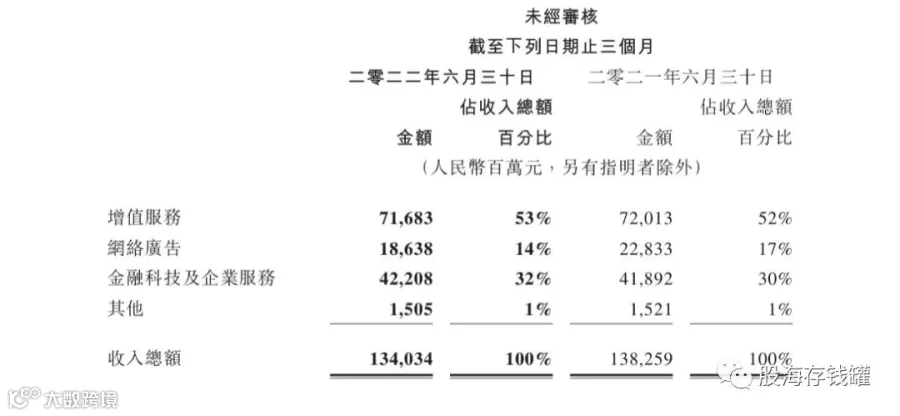
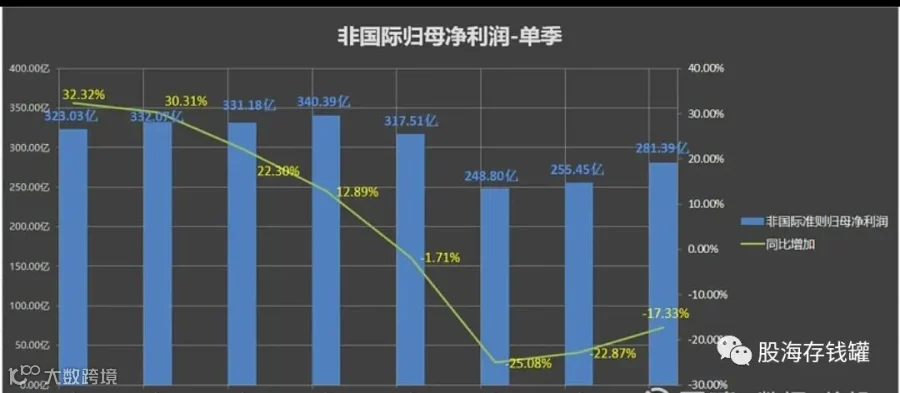
回到正题,简单聊一下腾讯昨天公布的半年报,只聊有用的。总体来看,二季度归母净利润186.19亿元,同比下降56%;扣非净利润281.39亿元人民币,同比下降17%;收入1340.34亿元,同比下降3%,环比下降1%。营收变化不大,净利润率,经营利润率大幅度下滑。还是那个经典问题,归母和扣非,看哪个?一季报时聊过,不记得就回去翻视频复习下哈。正确答案是哪个对腾讯不利就看哪个。比如前两年市场好腾讯投资收益高时看扣非,现在看归母。
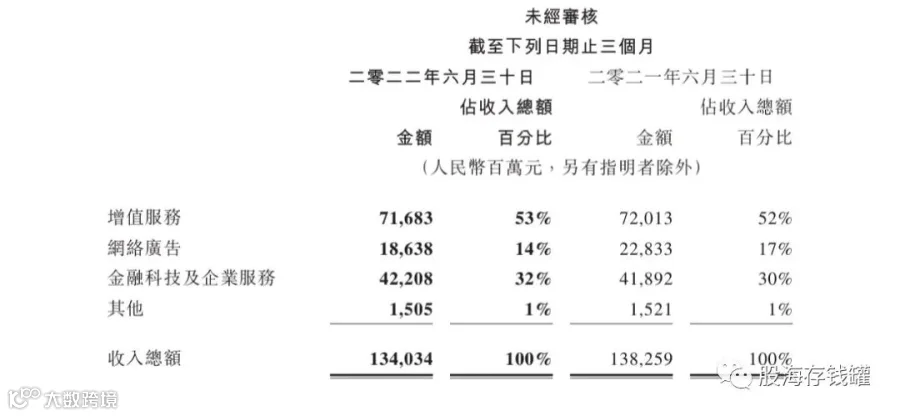
财报细节聊两点。第一,收入和支出。收入方面降幅较大的是广告,网络广告业务收入为186亿元,社交广告业务收入161亿元,同比下降18%和17%。疫情对广告影响最大,因为各行各业受到破坏,广告需求减少,加上互联网和教育行业监管产生后果的递延性,广告这两年比较糟糕是难免的。金融科技及企业服务,游戏,社交业务营收正负都在1个点以内,基本持平,这几项业务比较稳定,竞争环境也轻松点,而广告那块抖音和美团的侵蚀是客观存在的。另一方面,备受瞩目的金融科技及企业服务并没有保持强劲增长,主要原因是项目优化。上半年腾讯各个板块都在缩减亏损项目,近4个月就关了10项。马化腾在业绩发布会上也表示“在第二季期间,我们主动退出非核心业务,收紧营销开支,削减运营费用,使我们在收入承压的情况下实现非国际财务报告准则盈利环比增长。”
这就是腾讯的现状,也是很多互联网巨头都现状,节衣缩食,能省也省,其实也是被迫的优化了。腾讯2022年第二季度销售及市场推广开支为79亿元,较上年同期下降21%,降幅很大。但值得注意的是,腾讯2022年第二季度研发投入150.1亿元,同比增长17%,腾讯在研发上还是那么舍得砸钱,你也别问他研发了啥,反正在大部分人眼里互联网不算科技,不重要。
第二,裁员。虽今年腾讯总体员工数同比去年大幅上涨17%,主要是去年行政规划的锅,这也导致二季度一般及行政开支262亿元,同比增长16%。但二季度腾讯其实减少了5498名员工,降幅4.7%,多年来第一次下降,按现在裁员趋势,到明年这一块会省不少人工钱。腾讯这算小动作了,阿里上半年员工总数减少了13616人,半年同比降了5%。其实如果你认为裁员就能说明企业在走下坡路也很正常,毕竟大部分人没做过公司,创过业的一定懂我在说什么。
总之,这份半年报我认为符合预期,利润率大幅下滑是环境所致,不会没完没了。经营环比改善,成本减轻,长期向好。市场短期怎么走我不管啊 我只看长期的前景,如果你认为腾讯以后还能更差,不买就行,就这么简单,今天聊到这里,祝大家投资顺利!