


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.9,ETF最低万0.5免 了,可转债最低万0.02免5,两融最低5.0%
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
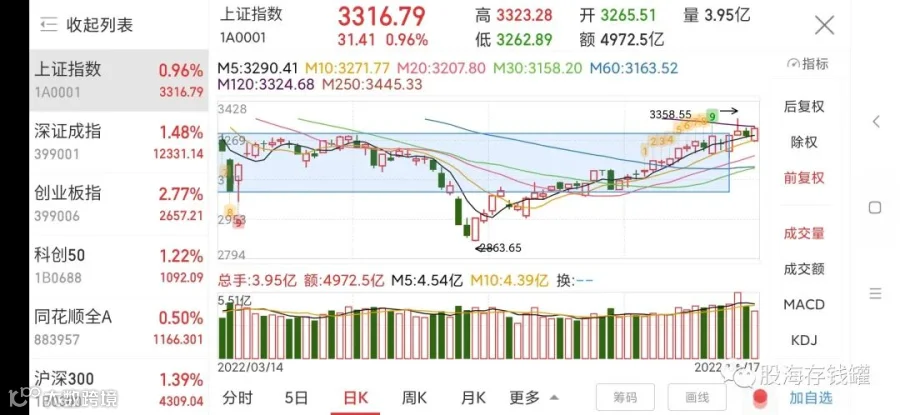
收盘总结。今日继续无视美股崩盘强势反弹,本周周线收阳,大家应该可以舒服的过个周末啦。
今天的量能再次明显萎缩,不过我们可以辩证的来看。一方面昨晚美股暴跌打击了资金信心,A股最近虽然强势但也难免大部分投资者倾向于保守观望,实属正常。另外周三盘中触碰到3350压力后的大跳水发生了大量换手,到今天为止仍未修复,因此今天也可以算在调整周期内,并不算典型意义上的背离。
此前买入茅台可能是我今年最成功的一次抄底,1620买入后至今已经反弹20个点。茅台股东大会上透露的风向基本上可以确定未来会提价了,大家可能会见到一个两万亿市值的大块头是如何实现高速增长的,真的,太简单了。
下面来聊聊A股的价投现状。经常看到有人说,某某股票已经跌了百分之七八十 ,未来涨上去那就是翻几倍的收入。比如中炬高新,比如恒瑞医药,比如三一重工。这些股票从高点下去直接膝斩,估值都挺诱人。但要思考一个灵魂问题:从高处跌下来的股票一定涨的回去吗 做价投,手里的标的真的越便宜越好吗?
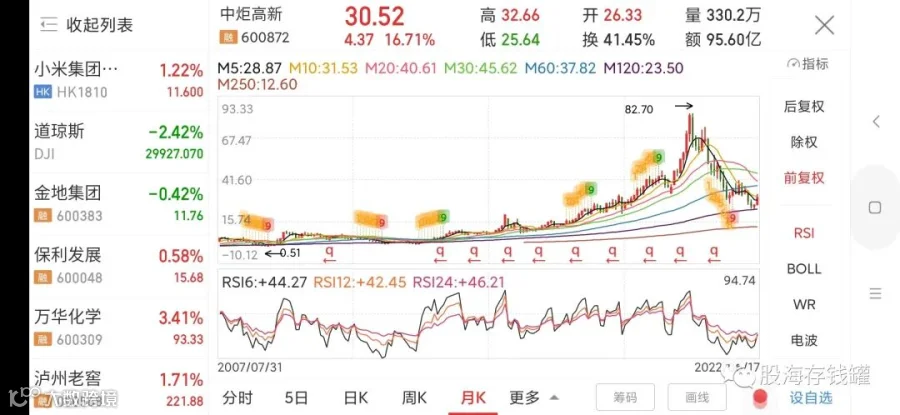
大家可能会发现我买的股票我讲的股票很少有真的跌的裤衩都没有的,像茅台伊利这种甚至是一直保持着长期均线的向上趋势。为什么我不习惯抄底低估值呢?我觉得价值陷阱在中国市场太多了。一方面是A股公司治理结构一般,估值回归时间不可控,一个公司有价值,它不能够在合理的时间内兑现也是空的。比如你折价50%买了一只股票,一年后价值回归,那你赚了,3-5年回归,也有不错收益,可如果要花上八九年呢?那就不划算了。格雷厄姆最喜欢的就是用偏低的价格买质量一般的公司,玩儿烟蒂股的价值回归,但这一套在中国市场很难做下去,国内治理结构出问题的公司比较多,而我们资本市场约束力又比较小。
另一方面,国内上市公司的管理层令人一言难尽,即使是格力,伊利,药明康德这样的优质企业管理层脑袋里想的也更多是自己的利益,天天想的都是股权激励,减持套现,公司跌成狗管理层屁都不放一个,更别指望他们回购注销给股票托底了。至于市场准入制度,分红制度的不完善,以及政策环境的多变,更是老生常谈了。所以,中国缺少制度土壤,造假成本低,公司上市为大股东套现而服务,国内政策主导性又强,这几点导致在中国做价投的难度非常高,想要去赌那些估值大幅缩水公司的危机反转更是难上加难。格力,恒瑞这类股票,过去几年被外资一波炒起来,然后国内基金给抬轿,瞧瞧现在成啥样子?购买一只股票很容易,守着赚到钱太难!
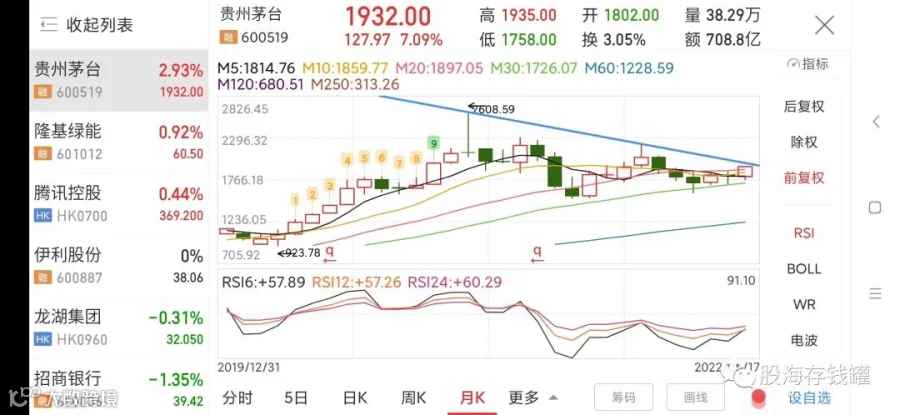
所以不妨换个思路,以合理的价格买入优秀公司,它不一定要跌多少,只要保持复合增长,长期来看来现在的合理就等同于便宜。一味的赌估值回归风险是很大的,最近四五年金融股都在水下迟迟没有回归。真正好的公司在A股很难有低估机会,年初我们就说过,一定要配置上那些业绩能逆势上涨的股票,为什么今年的经济环境这么差但我们的观点也并不宽容?原则上,好的公司一定要有成长性,而且是不被环境打倒的成长性。因为在中国,公司不增长,长期股价就一定上不去。按道理好的公司,那些高分红高roe永续经营的行业是会受资金追捧的,但是A股的风格并不青睐这一套。
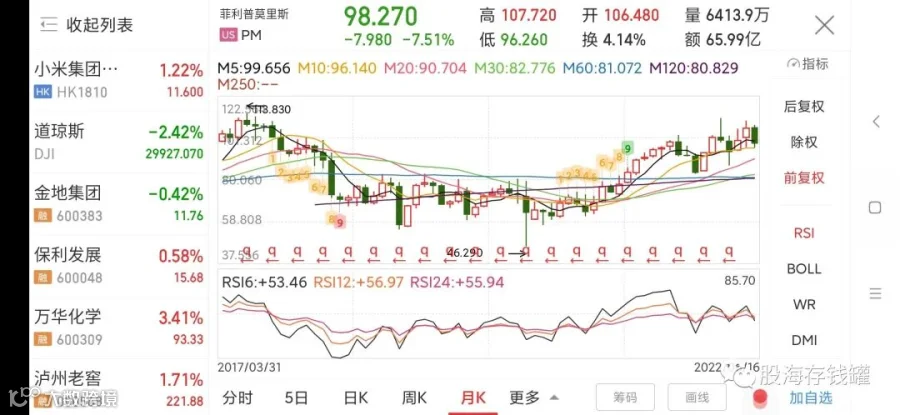
A股说到底还是太年轻,美股市场上的PM,分红很高、业绩没成长,roe很高。销量趋势下滑但是价格提升,行业没有技术进步,公司几乎不需要投入,绝大多数利润都用于分红。投资者对于烟草行业存在种种担心,导致烟草公司的估值一直很低,而低估值又推升了股息率,在复利的作用下,复合收益高的可怕。PM是过去几十年美股市场投资收益率最高的股票之一,这是标准的价值型公司,但丢到A股估计狗都不买。
做A股还是要坚持价值+成长。常常有人说茅台估值高,招行宁波估值高,但是在A股,他们就是能享受比同类别公司更高的估值,因为他们更加符合A股的长期风格。我自己的配置也是低估反转+价值成长的逻辑,有腾讯,中免,龙湖这些业绩短期受困,估值较低的公司,也有茅台,伊利,隆基这些业绩持续增长,估值合理的企业。当然现在美股买的就主要是收股息的配置,比如宝洁可口可乐那些,最近跌的挺惨。今天就聊到这里,祝大家投资顺利。
