希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉_股海存钱罐
公众号中回复:“养老”,领取当代年轻人躺平养老攻略,回复“医疗”,领取续命大招
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.88,ETF最低万0.5免 5,可转债最低万0.4免5,两融最低5.0%以下
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
写在前面:2020年大水牛,招行只涨了22%,相比之下隆基涨了280%,中免涨了220%,就连美的也涨了78%,碰上牛市了几千亿市值的大胖子能涨的有的是,为什么你非要买银行呢?但与之对应,招行18和22也都只跌了十几和二十个点,波动较小,长期收益殊途同归。既然选择了银行就多点耐心。不然你的投资策略就是自相矛盾。买又要买,套要怕套,割又不割,还炒个啥的股?
好的,今天简单聊一下提前还房贷的话题。最近银行股持续下跌,逆着大盘来。三四十倍的白酒涨的歌舞升平,四五倍的银行股跌的像破产,招行趋势走好了也跌,宁波业绩马马虎虎也砸,是不是又有上一轮牛市的味道了?然后大家就开始找利空了,比如消费贷利率降低,息差减小,比如险资减持,再就是今天要讨论的提前还贷。
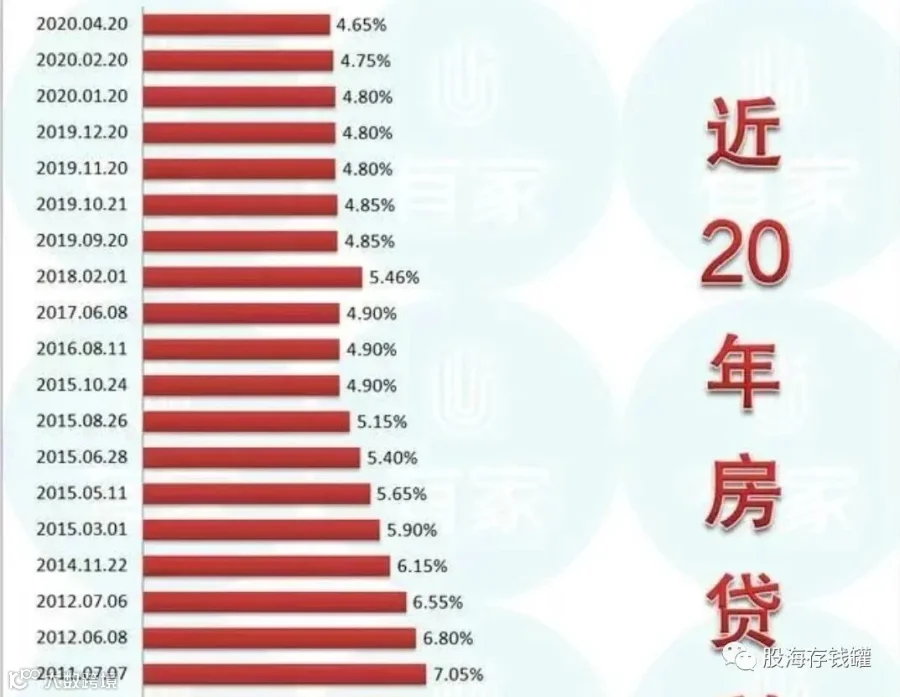
首先提前还贷到底是怎么一回事儿?这半年以来央行狂降贷款基准利率大家想必是知道的,多个城市3点几的房贷时代来临。不知道各位看官有没有11、12年买房的大佬,那两年是近十几年来的房贷利率高峰,动辄可以到六七个点以上。而自那之后房贷利率整体呈现下降趋势。这个东西最要命的点在于你买房时的利率是固定的,当时是多少你以后就按什么基准还,现在的降息跟你就关系不大。那自然会有一批人觉得不舒服,凭什么我要以高于当前市价这么多的利息给银行定期上贡?国家为了救地产而降低利率刺激购房消费,这是国家的需求。那对于居民来说,我买房利息太高了,我提前还掉,少被银行薅点羊毛,这也是他们的需求。
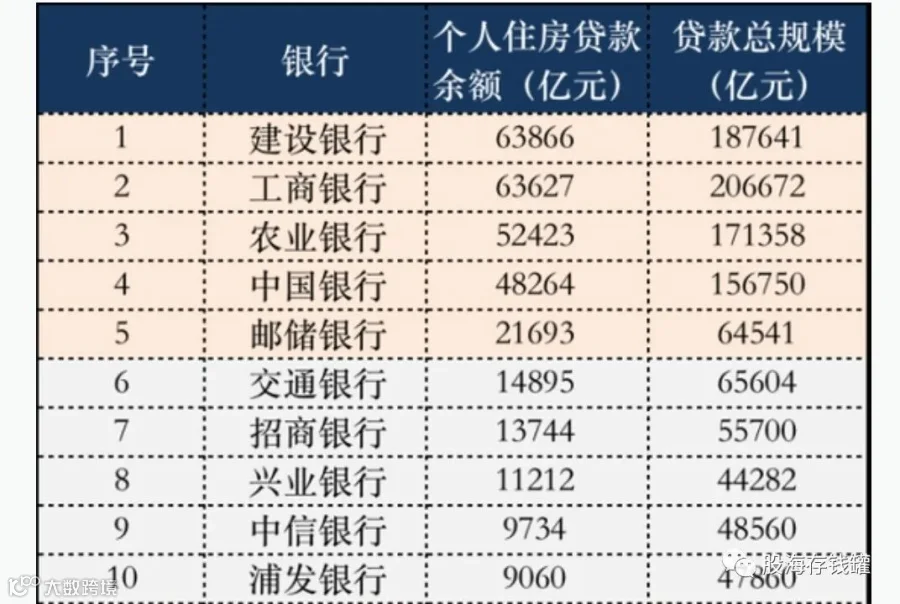
对于银行来说提前还贷有什么影响呢? 银行是赚息差的生意,至少目前对于大多数银行来说是这样的。即使是招行这种走投行路线的非传统银行,目前房贷占比也在25%左右。如今低至4个点左右的房贷利率已经将房贷息差利润空间压缩了不少,而过去几年五六个点上方放出去的房贷如果被迅速还清,一来一回必然就是利润和成长性的急剧下滑。银行利润会暴雷,而银行又是整个经济体的流动性核心,进而必然给经济发展造成压力。但这一切,真的会发生吗?以上一切发生的前提是提前还贷的规模要足够大才行。去年断贷风波被带节奏时我们也说过,比例根本不大,别瞎恐慌。事实证明还真就没啥影响,你看现在还有人提这事儿吗?
所以关于此次提前还贷的舆论,操作可行性大吗?有的人会有疑问,居民买房时攒个首付都费劲儿,疫情几年后反而有钱提前还贷了?不不不,人家都是借钱还款,以贷养贷。最近消费贷利率大降,很多信用状况良好的用户可以贷到不少利率3-4个点之间的资金,远低于自己买房时的高额利率,如果利用这些贷款去把房贷还了,那真是省了一大笔高额利息了。怎么说呢,目前提前还贷的情况确实有,但真这么操作的不多,主要还是媒体在带节奏。居民出于对未来的不确定性可能会跟风还贷,但过一段时间这个气氛也就缓解了。没有必要听风就是雨,自媒体时代流量就是爹,你越恐慌资本越开心。
这个时候就有大聪明会说了,还完房贷后直接用房子做抵押,可以贷出一批利息更低的资金。好家伙,坟墓都给你挖好了就等你跳呢,这跟无限信用卡套利有什么区别?这些过程当中只要有一环出了差错,一笔款项没有被批,一个步骤被银行设置人为阻碍,你的资金链就完蛋了。你可能会为此去贷更多的款,背负更多的债务,结果可能就是信用破产,到时给你的建议就只能是别去赌博别买彩票别借高利贷了。以贷养贷这种逻辑居然还有人去信去研究,真把银行当二百五了呗?说的不好听点,银行只要不想你还贷,人家有的是方法阻碍你还贷。我不是说银行做的有多么高尚,而是说这种鬼把戏风险太大,银行或许是吸血鬼,但你搁这儿钻空子也不值得表扬,自古以来恶人自有恶人磨你明白吗。千万不能把利用信用体系玩儿金融套利这件事儿给正当化。
所以对于这件事情,我认为就是某些媒体和财经号为了博人眼球认为制造焦虑罢了。就跟去年的断供一样,闹得人心惶惶,最后真正出问题的也就是一小部分贷款而已。我记得推特上有个睿智博主叫啥,财经真相?后边好像改名了。他那个账号去年嚷嚷了一整年银行地产金融体系要崩溃,中国经济要危机。各种秀下限的言论,什么断供要逼死银行啦,地产资金链要断了,到处都有银行还不出钱,银行信任体系要危机啦,吧啦吧啦的。结果事实证明银行体系并没有出现信任问题,地产也在政策滋润下环比改善,11月份政策一放开,消费复苏。你甭管今年经济到底是强复苏还是弱复苏,反正傻子都能看出是复苏。你说这种号不是秀智商下限赚流量还能是干啥?天天看衰中国经济和金融,非蠢既坏。
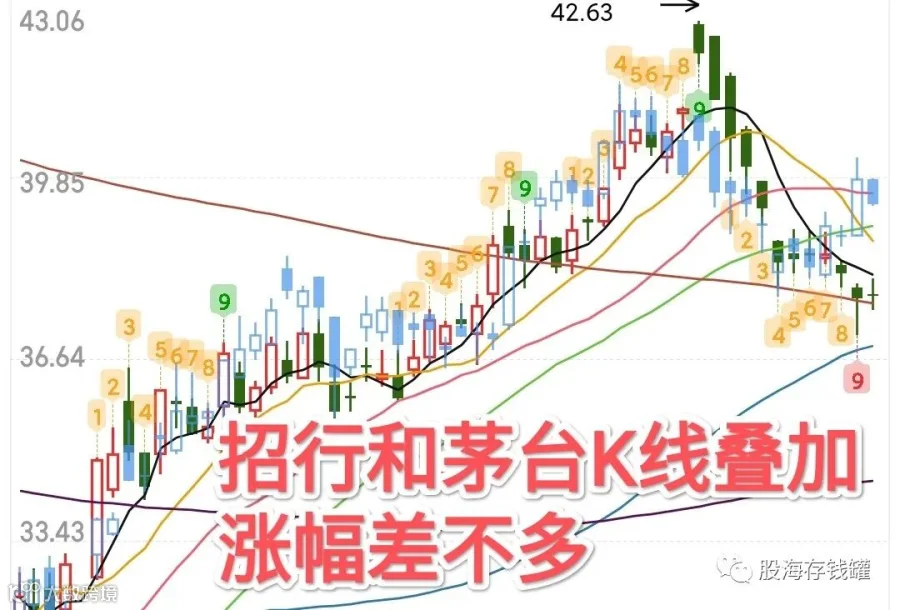
市场上大多数的鬼故事都是人为营造的恐慌,你要学会鉴别。说白了银行板块底部上来最多也涨了13%,对于这么一个庞大的板块来说不少了,调整一下很正常。龙头招商银行涨幅一度突破60%,回调到现在涨幅也有40%多,跟茅台一模一样,怎么没有人抱怨茅台不涨呢?你都买了银行这种大象板块了,不妨多点耐心吧。很多言论真的,你做市场的时间越长就越会觉得滑稽。不要被一些焦虑的言论带节奏,保护好自己的智商,毕竟在这个媒体高度发达的时代,脑子是最珍贵的东西,我相信我的粉丝们都有。今天就聊到这里,祝大家投资顺利!