


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )

好的,今天来聊聊长春高新。前阵子这个倒霉蛋又一次闪崩了,两天跌去15个点,这几年长春高新闪崩的次数可能比我打开股票账户的频率都高。我们去年聊长春高新时数过,从2021年5月至今不到两年,长春高新的股价一共闪崩过5次。其中大多数情况是因为集采传闻,但也有跟这次一样让人摸不着头脑的时候。我觉得现在已经没人在乎长春高新暴跌的原因了,这类赛道狭窄的公司一有相关利空资金总是优先砸它,管他是集采还是业绩不及预期,澄不澄清都没用。
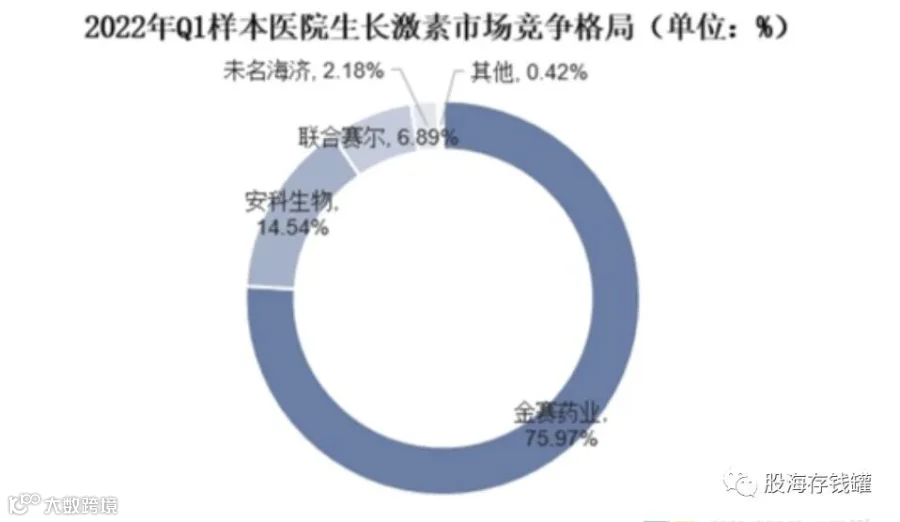
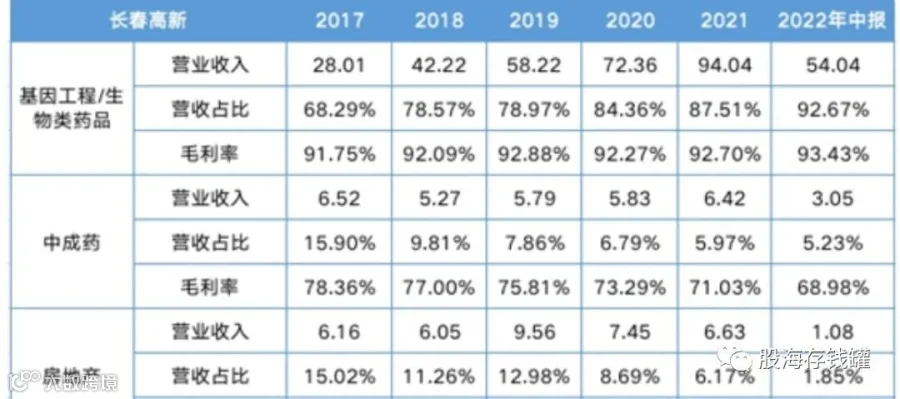
长春高新的盈利核心是生长激素,子公司金赛药业的市占率接近80%,过去一轮牛市它从100多涨到500块的逻辑就是在于这个激素龙头的炒作空间。当一个行业的钱几乎被一家公司给赚到的时候,这就叫垄断,而垄断就是最好的生意模式,否则为什么要反?长春高新公司的主要业务包含了生长激素、中成药和房地产及其他,看起来很多,但其中生产研发生长激素的子公司金赛药业几乎贡献了上市公司的全部利润。所以,在公司过往有过的利空当中市场最怕的是什么呢?自然是集采传闻,特别是对于长春高新这种盈利渠道单一的公司而言,一但大范围集采似乎就意味着毁灭。
我们此前讲医药板块时讨论过集采杀不死医药行业的逻辑,在集采背景下,通过行业集中的加剧,龙头效应会更加明显。核心公司以量补价,这个逻辑跟地产行业类似。有人会说了,长春高新的激素市占率已经很高了,还有什么好集中的?你要知道行业集中不是提高业绩规模的唯一途径,另一方式是提高渗透。生长激素在我国的渗透率还很低,国内对此基本仅作治疗使用并且使用率不高,而激素产品在欧美国家的成人渗透率超过75%,行业特性跟乳制品是类似的。因此无论是人口出生率的下降还是行业集采,我认为对于长春高新都构不成实质的问题,生长激素依旧是一条被寄予厚望的赛道。

话说回来,赛道单一真的是劣势吗?可能只有真正做生意赚到过钱的人才知道怎么回事。股价上涨的时候赛道单一可以解读为专注核心领域,技术壁垒和护城河高,而下跌时就变成了风险抵御能力低,一集采就完犊子。说白了还是市场情绪作祟,股价一下跌各种问题就来了,感觉公司不行了,快倒闭了,至于不至于?茅台是不是单品?医药行业靠单品的更是多了去了,我武生物基本只卖脱敏治疗,牙科医院算不算单品?要辩证看待业务单一这回事儿,facebook前几年营收97%以上来自于广告业务,这两年硬搞元宇宙,结果现在局面尴尬。

闪崩两天后长春高新本周出利了好,一是上市公司剥离地产业务,第二是大股东增持。长春高新是地方国资控股,从一开始就是带着任务的。子公司金赛药业是个现金奶牛,每年为长春高新挣了很多现金流,但其中相当一部分被拿去给地产输血,支持城市建设。作为一家国际领先的生物科技公司,金赛药业的研发费用投入非常大且逐年增长,非常需要资金。房地产业务早就过了成长期,在资金方面严重拖了后腿,目前只有拉低上市公司估值的作用。如今上市公司长春高新将子公司高新地产的全部股权转让给控股股东超达集团,相当于剥离了这些年不断吞噬长春高新现金流的地产业务,核心资产具备了重估的可能性。这让我想到三年前中国中免剥离不赚钱的旅行社业务,从旅游脱身到纯免税零售行业,从战略上来讲聚焦主业对于公司的长期竞争力来说是有益的。
唯一的疑问在于此次业务剥离的方式,公告里说“本次交易对价拟由超达集团通过发行可交换公司债券所募集资金予以支付”。可交换债券是指上市公司股份的持有者通过抵押其持有的股票给托管机构进而发行的公司债券。该债券的持有人在将来的某个时期内,能按照债券发行时约定的条件用持有的债券换取发债人抵押的上市公司股权。换言之,债券到期后超达集团可以用自己抵押的长春高新股份来还债。一般在这种操作下抵押的股份变回流通股,虽不增加股本,但债权人随时可以减持。这是不是相当于用股民的钱帮控股股东收购掉了地产业务?再联想到前两天股价没缘由的崩盘,大概率机构是提前知道了消息,并做出了跟市场舆论理解成的利好相反的解读方式。所以大股东冒着违规风险紧急增持,看起来反而显得有些心虚了。
最后聊聊我的看法吧。长春高新作为国资企业,股权稳定,技术壁垒高,赛道好,盈利能力和ROE都不错。从纸面上来说显然是一个低估的白马股,此次剥离地产对于其基本面的改善也是毫无疑问的。但医药股的问题不在于其基本面和逻辑本身,而是A股特有的市场节奏。集采的水太深,传言难辨真假,市场情绪太容易崩溃。过去两年不只是长春高新,各种CRO公司也是频频闪崩,创新药龙头恒瑞医药的下跌幅度更是远超板块平均,买个股对于心脏质量的要求真的太高。尽管我们一直说不要在意市场,但是如果有更稳定的投资方式,也没必要非得把自己摆在人性的对立面。医药板块有很多高壁垒的核心资产,老龄化和消费升级的长期逻辑也没有问题,我还是那个观点:看好医药板块直接etf定投得了。短期有机会的话你或许可以做做波段,但长投的话买个股只能敬佩三分。今天就聊到这里,祝大家投资顺利!
